Jan 19, 2025 | บทความอสังหาฯ
“อยู่เย็น เป็นสุข” วลีหลักเวลาอวยพรให้ใช้ชีวิตอย่างมีความสุขในบ้าน แต่จะเรา “อยู่เย็น” หรือไม่นั้นขึ้นอยู่กับบ้านของเราว่าการมีการติดตั้งวัสดุกันความร้อนหรือไม่ ซึ่งส่วนมากจะอยู่บ้านแบบร้อนๆเสียส่วนใหญ่
ความร้อนอบอ้าวที่อยู่ภายในบ้านของเรานั้น ปกติแล้วมีสาเหตุอยู่ไม่กี่อย่างคือวัสดุที่ใช้ในการสร้างบ้านไม่มีคุณสมบัติบัติป้องกันความร้อน หรือตัวบ้านไม่มีช่องทางให้ลมระบายเข้า-ออกได้ จึงทำให้ความร้อนสะสมอยู่ภายในบ้าน
โดยปกติแล้ววิธีแก้ไข คือ การติดตั้งฉนวนกันความร้อนก่อน แล้วจึงสังเกตว่ามีช่องทางระบายอากาศเช่นหน้าต่างหรือไม่ ซึ่งส่วนมากนั้นการออกแบบของบ้านจะมีช่องทางให้ลมระบายเข้าออกภายในตัวบ้านได้อยู่แล้ว แต่การติดตั้งฉนวนกันความร้อนก็จะมีให้เลือกติดตั้งตั้งแต่ตอนสร้างบ้าน หากไม่มีก็สามารถเรียกช่างผู้เชี่ยวชาญมาติดตั้งได้ ซึ่งต้องเลือกประเภทให้ถูกต้องและเหมาะกับตัวบ้านรวมถึงผู้อยู่อาศัยด้วย
อะไรคือฉนวนกันความร้อน?
ฉนวนกันความร้อนเป็นวัสดุที่ติดตั้งเพื่อช่วยลดหรือสะท้อนความร้อนจากภายนอกที่เข้าสู่ภายในบ้าน ทำให้อุณหภูมิในบ้านลดลง โดยคุณสมบัตินี้จะขึ้นอยู่กับประเภทของฉนวนแต่ละชนิดด้วย ซึ่งฉนวนบางชนิดก็มีคุณสมบัติเพิ่มเติมนอกจากกันความร้อน เช่น ช่วยกั้นเสียงที่จะเข้ามาภายในตัวบ้านได้
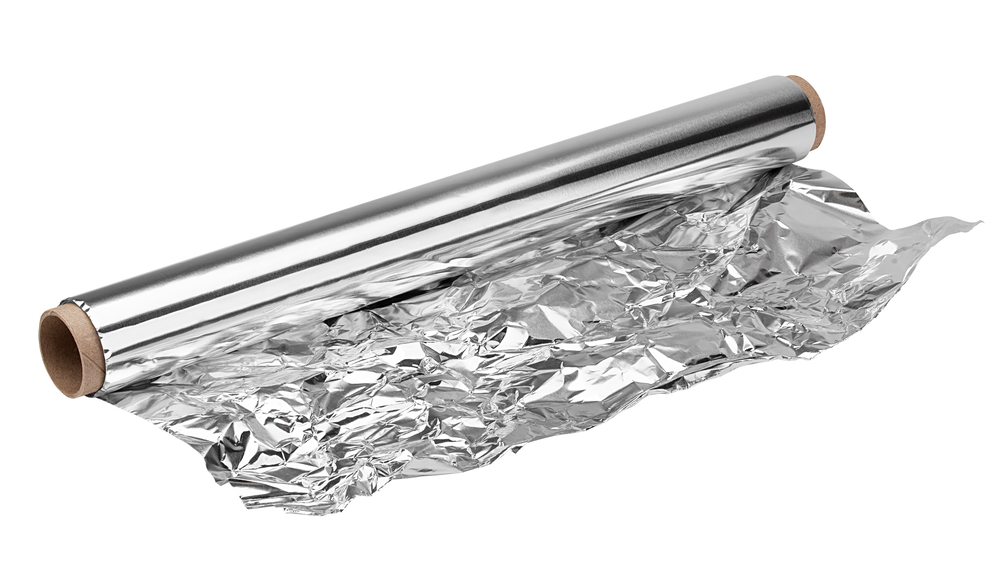
8 ประเภทของฉนวนกันความร้อน มีอะไรบ้างนะ? 1. ฉนวนแบบอลูมิเนียมฟอยล์ เป็นฉนวนกันความร้อนแบบแผ่น ตัวฉนวนมีความเหนียว ไม่ขาดง่ายและไม่ลามไฟ ด้วยความบางของตัวฉนวนแบบอลูมิเนียมฟอยล์ทำให้คุณสมบัติการกันความร้อนค่อนข้างน้อย แต่จะเน้นที่การสะท้อนความร้อนออกเป็นหลัก ซึ่งสามารถสะท้อนความร้อนได้มากกว่า 90% ขึ้นไป
การติดตั้งก็สามารถทำได้ง่ายไม่ยุ่งยาก โดยส่วนมากจะติดตั้งใต้หลังคาและที่สำคัญคือจะต้องเว้นช่องว่างระหว่างตัวฉนวนกับเพดานประมาณ 1 นิ้วขึ้นไป ซึ่งฉนวนประเภทนี้สามารถติดตั้งร่วมกับฉนวนแบบอื่นเพื่อเพิ่มประสิทธิภาพการกันความร้อนได้
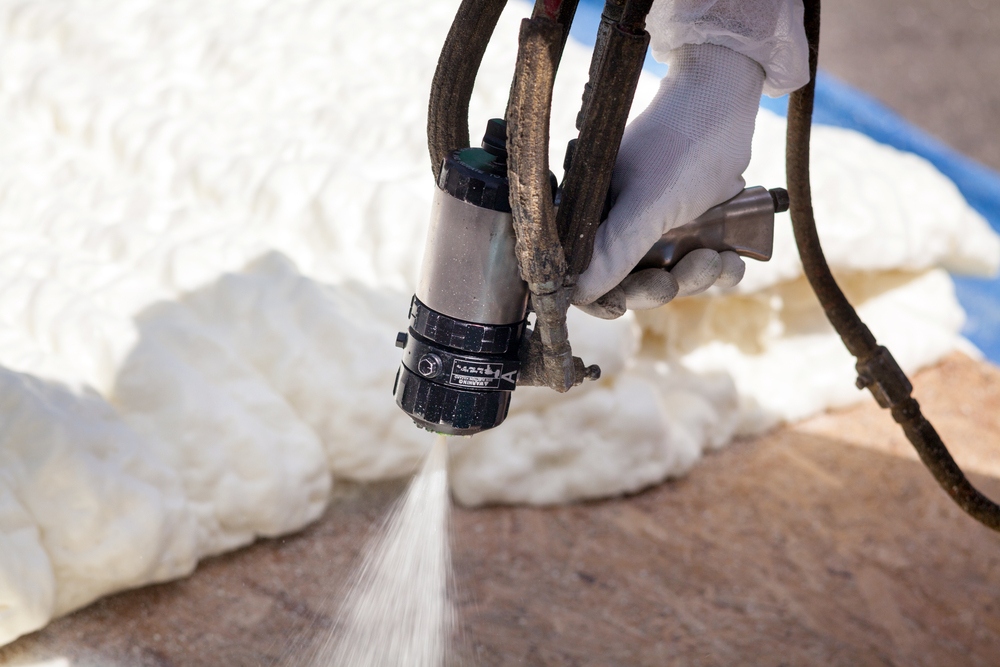
2. ฉนวนแบบโฟม ฉนวนแบบโฟมสามารถกันความร้อนได้ดี เนื่องจากตัวโฟมที่นำมาใช้ทำฉนวนนั้นเป็นแบบเซลล์ปิดที่มีมีความหนาแน่นมาก ทำให้ฉนวนประเภทสามารถกันได้ทั้งความร้อนและยังช่วยกันเสียงได้อีกด้วย จึงมักถูกใช้ในโรงงานอุตสาหกรรมหรือห้องที่ต้องการเก็บความเย็น
ฉนวนแบบโฟมมี 2 ประเภท คือ
โฟมโพลียูริเทน (PU) เป็นฉนวนกันความร้อนแบบฉีดพ่น ตัวโฟมมีคุณสมบัติกันความร้อนได้มากถึง 97 % ด้วยอนุภาคของเนื้อโฟมที่มีความหนาแน่นมากจึงสามารถช่วยกันเสียงได้ดีในระดับหนึ่งอีกด้วย โดยโฟมโพลียูริเทนจะพ่นติดกับวัสดุเช่นฝ้า เพดาน หลังคาเมทัล ชีทหรือผนัง ซึ่งอาจต้องให้ช่างผู้เชี่ยวชาญทำการฉีดพ่นเนื่องจากต้องมีการวัดระยะและปริมาณการพ่นเพื่อให้ได้ความหนาของตัวโฟมตามที่ต้องการ
จุดที่ต้องคำนึงถึงของฉนวนแบบโฟมโพลียูริเทนนั้นคือฉนวนมีโอกาสเปลี่ยนรูปได้หากเจออุณหภูมิที่สูงมากเกินไป เนื่องจากตัวฉนวนมีจุดหลมเหลวที่ต่ำ และเมื่อถึงจุดนั้นแล้วจะเกิดควันดำและปล่อยสารที่เป็นพิษกับคนได้
โฟมโพลีเอทิลีน (PE) โดยทั่วไปแล้ว โฟมโพลีเอทิลีนจะถูกนำมาทำเป็นฉนวนกันความร้อนแบบแผ่นที่เคลือบด้วยอลูมิเนียมฟอยล์ มักจะติดเข้ากับใต้แผ่นหลังคาเมทัลชีท ซึ่งคุณสมบัติการกันความร้อนก็เหมือนกับโฟมแบบ PU นั่นคือ 97% และยังช่วยกันเสียงเช่นเสียงฝนที่ตกลงมาโดนหลังคได้ในระดับนึงด้วย
3. ฉนวนใยแก้ว (Fiberglass) ฉนวนกันความร้อนที่มีทั้งแบบแผ่นและม้วน ซึ่งจะแบ่งเป็นฉนวนแบบเคลือบด้วยอลูมิเนียมฟอยล์และแบบฉนวนใยแก้วเปล่าๆ ตัวใยแก้วมีคุณสมบัติทั้งกันความร้อนได้มากถึง 90% และสามารถดูดซับเสียงเสียงได้ ตัวฉนวนมีหลากหลายความหนาตั้งแต่ 1 นิ้วไปจนถึง 3 นิ้ว ซึ่งฉนวนใยแก้วสามารถติดตั้งที่ผนัง หลังคาคอนกรีต หลังคากระเบื้องและฝ้าเพดาน ส่วนมากมักจะถูกติดตั้งตามห้างสรรพสินค้า โรงงานอุตสาหกรรม รวมถึงอาคารบ้านเรือนทั่วไปด้วยเช่นกัน
เราอาจเคยได้ยินว่าฉนวนใยแก้วเป็นอันตรายต่อสุขภาพเมื่อสูดดมเข้าสู่ร่างกายหรือเป็นสิ่งที่ก่อให้เกิดมะเร็ง ซึ่งตามจริงแล้วนั้นใยแก้วไม่มีอันตรายมากมายขนาดนั้น แต่หากสูดดมเข้าไปอาจเกิดอาการระคายเคืองที่จมูกและหากสัมผัสโดนมากๆก็อาจเกิดอาการคันได้ เพราะฉะนั้นทางที่ดีที่สุดเราควรให้ช่างผู้เชี่ยวชาญมาติดตั้งฉนวนใยแก้วให้เรา
4. ฉนวนใยหินร็อควูล (RockWool) ฉนวนกันความร้อนที่มีทั้งแบบแผ่นและม้วน สามารถกันความร้อนได้ดี มักนำมาใช้ในโรงงานอุตสาหกรรมที่เน้นด้านการกันความร้อนหรือป้องกันเรื่องอัคคีภัยเป็นหลัก เพราะสามารถกันความร้อนได้ในอุณหภูมิสูงได้ถึง 600 – 800 องศาเซลเซียส ซึ่งฉนวนรูปแบบนี้ไม่เหมาะสำหรับการป้องกันความเย็นหรือห้องที่มีความชื้นมากๆ
ตามข่าวที่เคยมีประกาศว่าใยหินนั้นเป็นอันตรายต่อสุขภาพของคน แท้จริงแล้วสิ่งที่เป็นอันตรายคือแร่ใยหินที่ถูกนำมาใช้ในการกันความร้อนในยุคแรก แต่ในปัจจุบันมีการพัฒนาใยหินร็อควูลที่ผลิตจากหินธรรมชาติ และสามารถป้องกันทั้งความร้อนและเสียงได้
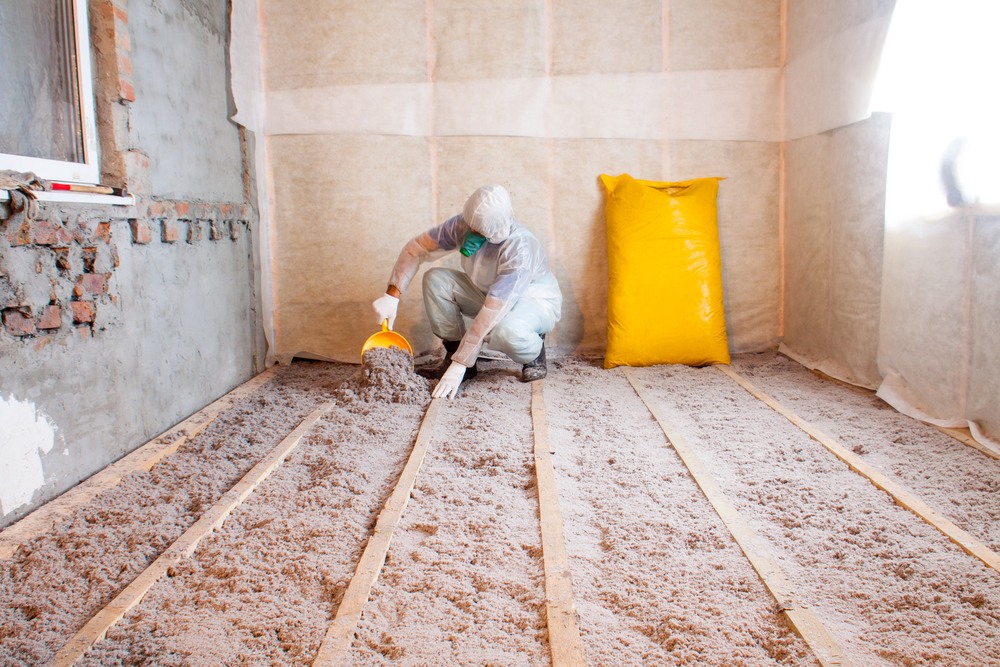
5. ฉนวนแบบเซลลูโลส (Cellulose) ฉนวนกันความร้อนที่สามารถกันความร้อนได้มากกว่า 90% และมีจุดเด่นในเรื่องดูดซับเสียงที่มีความถี่สูงได้มากถึง 75% ตัวฉนวนผลิตจากไม้หรือกระดาษที่ถูกนำมารีไซเคิล ดังนั้นจึงหายห่วงเรื่องความปลอดภัยต่อสุขภาพและสิ่งแวดล้อมเมื่อนำมาใช้งาน
จุดสังเกตคือตัวฉนวนเซลลูโลสจะไม่กันความชื้น ดังนั้นจึงไม่เหมาะกับสถานที่ที่มีความชื้นสูง เพราะจะทำให้ความหนาแน่นของตัวฉนวนยุบตัวลง ทำให้ประสิทธิภาพในการกันความร้อนลดลงด้วย
6. ฉนวนแบบแคลเซียมซิลิเกต (Calcium Silicate) เป็นฉนวนกันความร้อนที่มีทั้งแบบแผ่นและแบบหุ้มท่อที่สามารถกันความร้อนได้สูง ตั้งแต่ 600 องศาถึง 1,000 องศาเลยทีเดียว นอกจากนี้ยังสามารถกันความชื้น ไม่ติดไฟและมีความแข็งแรงทนทาน จึงมักจะนำฉนวนแบบแคลเซียมซิลิเกตนี้มาใช้ในโรงงานที่มีเตาเผาหรือเตาหลอมที่มีอุณหภูมิสูงมากๆ เพื่อกั้นความร้อนจากเตาเผาต่างๆไม่ให้ออกไปสู่จุดอื่น
7. ฉนวนแบบเซรามิคโค้ตติ้ง (Ceramic Coating) ฉนวนกันความร้อนแบบพ่นที่เน้นการสะท้อนความร้อนจากแสงอาทิตย์ออกจากตัวอาคารบ้านเรือนเป็นหลัก นอกจากนี้ยังมีคุณสมบัติทนต่อสภาพอากาศและสารเคมีต่างๆอีกด้วย ตัวเซรามิคโค้ตติ้งไม่ติดไฟ เมื่อพ่นแล้วยังสามารถช่วยยืดอายุการใช้งานของหลังคาและป้องกันการรั่วเวลาฝนตกได้อีกด้วย ดังนั้นฉนวนประเภทนี้มักจะนำมาพ่นที่หลังคาชนิดต่างๆ เพื่อสะท้อนความร้อนและทำให้ตัวบ้านหรืออาคารภายในมีอุณหภูมิที่ลดลง
8. ฉนวนเวอร์มิคูไลท์ (Vermiculite) ฉนวนที่มีส่วนผสมของเวอร์มิคูไลท์ที่ทำจากแร่ไมก้าเป็นหลัก ฉนวนประเภทนี้สามารถหลอมเป็นรูปร่างต่างๆได้ ซึ่งเวอร์มิคูไลท์สามารถนำไปหลอมรวมกับส่วนผสมต่างๆเพื่อให้เกิดการกันความร้อนที่มากขึ้นได้ เช่น นำไปหล่อรวมกับปูนซีเมนต์และทราย จนกลายเป็นคอนกรีตเวอร์มิคูไลท์ที่สามารถกันความร้อนได้ดีกวาคอนกรีตทั่วไปมาก
ฉนวนกันความร้อนประเภทไหนดีที่สุดกันล่ะ? ในท้องตลาดมีฉนวนกันความร้อนอยู่หลากหลายชนิด ทุกประเภทต่างมีคณสมบัติใกล้เคียงกัน นั่นคือการกันความร้อน แต่จะเลือกอย่างไรให้เหมาะกับเราที่สุดนั้นขึ้นอยู่กับปัจจัยดังนี้
2 ปัจจัยในการเลือกฉนวนกันความร้อน ติดตั้งที่ไหน? ฉนวนกันความร้อนแต่ละชนิดแม้สามารถกันความร้อนได้เหมือนกัน แต่ก็มีความแตกต่างในด้านการป้องกันความร้อน คือการป้องกันด้วยการสะท้อนความร้อนออกหรือการกันไม่ให้ความร้อนซึมเข้าสู่ตัวบ้าน นอกจากนี้รูปแบบของตัวฉนวนก็มีความแตกต่างด้านรูปร่างเช่นกัน บางชนิดเป็นแบบพ่นและบางชนิดเป็นแบบแผ่นหรือม้วน ซึ่งจะทำให้การติดตั้งแตกต่างกันไปอีก
ดังนั้นหากคุณต้องการฉนวนกันความร้อนที่ติดตั้งสำหรับบ้านของคุณแบบง่ายๆ ก็สามารถใช้ฉนวนกันความร้อนแบบพ่นที่สามารถพ่นที่หลังคาไม่ว่าจะด้านหน้าหรือด้านหลัง เช่น ฉนวนกันความร้อนแบบเซรามิคโค้ตติ้งที่สามารถพ่นลงบนหลังคาได้ ซึ่งสามารถสะท้อนความร้อนออกได้มากกว่า 90 % และยังปกป้องหลังคาจากการรั่วซึมเมื่อฝนตกได้อีกด้วย
แต่หากบ้านของคุณไม่มีฉนวนกันความร้อนติดตั้งอยู่ตั้งแต่ตอนสร้างล่ะก็ ฉนวนกันความร้อนแบบแผ่นหรือม้วนก็ถือเป็นฉนวนที่ควรติดตั้งอยู่ใต้หลังคาหรือบนเพดานโดยมีระยะห่างที่เหมาะสมประมาณ 1 นิ้วขึ้นไป เพื่อให้อุณหภูมิภายในบ้านเย็นขึ้น ซึ่งวิธีและขั้นตอนก็อาจเพิ่มขึ้นกว่าการใช้ฉนวนแบบพ่น
สำหรับโรงงานอุตสาหกรรมต่าง ๆ สามารถเลือกใช้ฉนวนความร้อนตามห้องที่ต้องการกันความร้อน เช่น ถ้าเป็นโรงงานที่มีเตาเผาหรือเตาหลอม อยากจะกันความร้อนในห้องนี้ไม่ให้ไปสู่ห้องอื่นๆก็สามารถใช้ฉนวนแบบแคลเซียมซิลิเกตที่สามารถทนความร้อนที่อุณหภูมิสูงได้ถึง 1,000 องศา (แต่ต้องเลือกใช้รุ่นที่สามารถกันความร้อนได้ถึงด้วยนะ)
ติดตั้งเพื่ออะไร? เนื่องจากฉนวนกันความร้อนบางประเภทนอกจากจะสามารถกันความร้อนได้แล้วยังสามารถดูซับเสียงได้ด้วย ซึ่งแม้ว่าจะทำได้ดีไม่เท่ากำแพงหรือฝ่าเพดานที่สร้างขึ้นสำหรับกันเสียงโดยเฉพาะ แต่ก็ถือว่าเป็นผลพลอยได้จากการติดตั้งฉนวนกันความร้อน เช่น ฉนวนแบบเซลลูโลสที่สามารถกันเสียงที่มีความถี่สูงได้มากถึง 75 %
หากโรงงานต้องการฉนวนกันความร้อนที่ป้องกันความร้อนภายนอกและรักษาอุณหภูมิภายในเพื่อสร้างห้องเย็นนั้น สามารถเลือกใช้ฉนวนโพลียูริเทนแบบสำเร็จรูป หรือตามท้องตลาดเรียกว่า Sandwich Panel เพราะตัวโฟมที่มีความหนาแน่นแบบเซลล์ปิด ทำให้ความร้อนไม่สามารถเข้าสู่ภายใน และความเย็นก็จะไม่ออกสู่ภายนอก จึงเหมาะสำหรับนำมาติดตั้งภายในห้องเย็นมาก
ค่า R และค่า K ของฉนวนกันความร้อนคืออะไร? เราจะเห็นได้ว่าเมื่อเข้าดูข้อมูลผลิตภัณฑ์ของตัวฉนวนแต่ละชนิด จะมีค่า R และ K บอกอยู่เสมอ ค่าเหล่านี้มีความสำคัญมากแค่ไหนและตัวเลขมากน้อยนั้นมีผลอย่างไร มาดูกัน
ค่า R หรือ Resistivity ค่า R คือค่าความต้านทานความร้อนของตัวฉนวนชนิดนั้น โดยมีหน่วยเป็น m2K/W ซึ่งยิ่งค่านี้สูงเท่าไหร่ก็จะยิ่งกันความร้อนได้ดีมากขึ้น ดังนั้นเลือกฉนวนที่มีค่า R สูงไว้ก่อนนะ
ค่า K หรือ Conductivity ค่า K คือค่าการนำความร้อน ที่บอกถึงคุณสมบัติการนำความร้อนของฉนวนชนิดนั้นว่านำความร้อนมากน้อยแค่ไหน ซึ่งถ้าค่า K ต่ำ การนำความร้อนก็จะน้อย ความร้อนที่เข้าสู่ตัวฉนวนไปยังภายในบ้านก็จะน้อยลง ดังนั้นยิ่งค่า K ต่ำก็ยิ่งดีนะ
สรุป ฉนวนกันความร้อนในปัจจุบันมีคุณสมบัติและประสิทธิภาพในการกันความร้อนที่ดีถึง 90 % ขึ้นไปแทบจะทุกประเภท ซึ่งการเลือกใช้ฉนวนกันความร้อนให้ตรงกับความต้องการก็ไม่ใช่เรื่องยาก หากเรารู้จุดประสงค์และสถานที่ รวมถึงเข้าใจค่าการต้านทานความร้อนและค่าการนำความร้อนที่มีบอกไว้ที่ในข้อมูลผลิตภัณฑ์ และเมื่อตัดสินใจได้ก็ควรเรียกช่างที่เชี่ยวชาญในการติดตั้งฉนวนกันความร้อนโดยเฉพาะ เพื่อผลลัพธ์สุดท้าย คือการ “อยู่เย็น” เป็นสุขที่บ้านของคุณ
Jan 19, 2025 | บทความอสังหาฯ
ปฎิเสธไม่ได้ว่าบ้านเป็นหนึ่งในสินทรัพย์ที่ใครหลายคนเฝ้าฝัน ซึ่งครั้งหนึ่งในชีวิตอยากจะจับจองเป็นเจ้าของ ถือเป็นทรัพย์สินที่นานวันไปมีแต่สร้างมูลค่าเพิ่ม ทั้งยังเป็นสถานที่บ่มเพาะความรู้สึก เป็นจุดเริ่มต้นเรื่องราวและความทรงจำของคนที่เรารัก
แต่ด้วยมูลค่าอันแสนสูงลิ่ว มักจะเริ่มต้นด้วยหลักล้านทำเอาหลายๆ คนมักจะถอดใจ ปล่อยให้การมีบ้านเป็นเพียงความฝัน แต่ถึงอย่างนั้นก็ไม่อยากให้พากันท้อใจไปดื้อๆ ลองมาดู 5 เคล็ดลับการผ่อนบ้านสบายๆ หนี้หมดไว ที่เรานำมาฝากกัน รับรองว่ารู้ไว้ก่อนก็ไม่เสียหาย ไม่มีอะไรสายเกินไปสำหรับการเริ่มต้น! มาทำความฝันให้เป็นจริงไปด้วยกัน
“ผ่อนบ้าน” ต้องจ่ายอะไรบ้าง?
หลายคนทราบกันดีอยู่แล้วว่า “การผ่อนบ้าน” กับธนาคารพาณิชย์นั้น แบ่งค่าใช้จ่ายหลักๆ ออกเป็นสองส่วน คือเงินต้นและดอกเบี้ย ซึ่งช่วงหลังอัตราดอกเบี้ยมักจะมาแรงแซงทางโค้ง ปีนทะลุเพดาน จนทำเอาผู้กู้หืดขึ้นคอกันอยู่ไม่น้อย
ช่วงแรกอาจจะพอมองผ่านได้ แต่ในระยะยาวหากลองคำนวนดูดีๆ แล้ว คิดเป็นเงินไม่น้อยเลยที่เราต้องจ่ายให้กับแบงก์ ฉะนั้นก่อนจะไปดู “5 เคล็ดลับการผ่อนบ้าน” เราลองมาทำความความเข้าใจข้อมูลพื้นฐานตรงนี้ไปพร้อมๆ กันก่อน เพื่อการเริ่มต้นด้วยรากฐานที่มั่นคง
1.เงินต้น
นอกจากผู้กู้จะต้องประเมินความสามารถทางการเงินของตนเองแล้ว ธนาคารเองในฐานะผู้ให้กู้ ย่อมประเมินความสามารถของลูกค้าแบบลงรายละเอียดไม่ต่างกัน เนื่องจากป้องกันการเกิดหนี้เสีย โดยส่วนใหญ่แล้วจะพิจารณาจากรายได้ต่อเดือนของผู้ยื่นกู้ ระยะเวลาการกู้ (ตั้งแต่ 5-30 ปี) จำนวนการผ่อนต่อเดือน ภาระหนี้สิน สินทรัพย์ค้ำประกัน ฯลฯ แล้วนำข้อมูลทั้งหมดมาวิเคราะห์ เพื่อกำหนดวงเงินสูงสุดที่ทางธนาคารมั่นใจ ว่าจะปล่อยกู้ได้อย่างสบายใจ
นั่นหมายความว่า ทุกๆ ครั้งที่เรายื่นขอกู้นั้น ไม่จำเป็นว่าทางธนาคารจะอนุมัติตามวงเงินที่เราขอไป ทางแบงก์อาจจะอนุมัติเพียงบางส่วน หรือไม่อนุมัติเลยก็ย่อมได้ ด้วยเหตุผลที่ว่าเราไม่มีความสามารถในการผ่อนจ่ายเพียงพอ ทางที่ดีก่อนยื่นกู้เราควรจัดการพวกหนี้สินใหญ่ๆ ให้เรียบร้อย หลีกเลี่ยงการค้ำประกัน
นอกจากนี้ผู้เชี่ยวชาญด้านการเงินยังได้แนะนำไว้อีกว่า ตัวเลขค่างวดแต่ละเดือนนั้น ไม่ควรเกินร้อยละ 30 ของรายได้ต่อเดือน ปัจจุบันมีเว็บไซต์ทางการเงินจำนวนมาก ให้เราเข้าไปประเมินค่างวดในแต่ละเดือนตามยอดที่ต้องการกู้ ระยะเวลาการผ่อนพร้อมอัตราดอกเบี้ยด้วยนะคะ
2.ดอกเบี้ย
ธนาคารส่วนใหญ่มักใจดีให้อัตราดอกเบี้ยคงที่เพียง 3 ปีแรกเท่านั้น เริ่มต้นที่ร้อยละ 3-4 ต่อปี หรือบางแห่งก็ป๋ามากให้ฟรีช่วง 3 ปีแรกเลยก็มี ตามแต่โปรโมชั่นของแต่ละแบงก์ หลังจากนั้นจะเป็นอัตราดอกเบี้ยแบบลอยตัว พูดง่ายๆ คือจ่ายถูกแค่ 3 แรกปี หลังจากนั้นดอกเบี้ยจะปีนขึ้นไปถึงร้อยละ 6-7 ต่อปี เรียกได้ว่าแพงขึ้นเป็นสองเท่าตัวเลยทีเดียวเชียว
ดังนั้น การผ่อนบ้านช่วงหลังๆ มักหมดไปกับค่าดอกเบี้ยซะเป็นส่วนใหญ่ ยกตัวอย่างแบบตัวเลขกลมๆ เพื่อให้เข้าใจง่าย หากเรากู้ซื้อบ้าน 2 ล้านบาท ดอกเบี้ยร้อยละ 7 ต่อปี มีระยะการผ่อนทั้งหมด 30 ปี ค่างวดต่อเดือนจะตกราวๆ 14,000 บาท คิดเป็นเงินต้นเพียง 2,000 บาทเท่านั้น ที่เหลือหมื่นกว่าบาทนั้นคือค่าดอกเบี้ยทั้งหมด
ทีนี้เราพอจะเห็นถึงความเลวร้ายของปริมาณดอกเบี้ยที่ต้องจ่ายหรือยังคะ ได้ยินแบบนี้อย่าเพิ่งรีบถอนหายใจส่ายหน้ากันไปก่อน อย่าลืมว่าการคิดดอกเบี้ยของธนาคารบ้านเราเป็นแบบ “ลดต้นลดดอก” หมายความว่ายิ่งเราโปะเงินต้นมากเท่าไร ดอกเบี้ยก็จะยิ่งลดตามไปด้วย หากเรามีวินัยเร่งปิดเงินต้นได้เร็วเท่าไร ก็ยิ่งผ่อนบ้านได้เร็วมากขึ้น
ประเภทดอกเบี้ยของสินเชื่อบ้าน
1. อัตราดอกเบี้ยคงที่ Fixed Rate
ธนาคารจะคิดอัตราดอกเบี้ยแบบที่ตกลงกันไว้ตามหน้าสัญญา เป็นอัตราเดียวตั้งแต่ต้นจนจบ ยกตัวอย่างคือ ธนาคารให้เรากู้เงินในอัตราดอกเบี้ยร้อยละ 5 ต่อปี ข้อดีคือ ทำให้เราวางแผนทางการเงินได้ระยะยาวและกำหนดอัตราดอกเบี้ยได้ตายตัว
ส่วนข้อเสียคือ น้อยมากที่แบงก์จะทำนโยบายแบบนี้ เว้นแต่เป็นดอกเบี้ยที่สูงไปเลยตั้งแต่แรก หรือไม่ก็เป็นเพียงช่วงเริ่มต้นของการผ่อนบ้านเท่านั้น
2. อัตราดอกเบี้ยแบบลอยตัว Floating Rate
ดอกเบี้ยจะแปรเปลี่ยนไปตามตัวเลขที่ธนาคารแห่งประเทศไทยกำหนด หรือตามแต่นโยบายหรือโปรโมชันของธนาคารพาณิชย์นั้นๆ เป็นนโยบายที่แบงก์ส่วนใหญ่เลือกใช้ คือให้ดอกเบี้ยถูกในช่วงแรก จากนั้นจะลอยตัวปรับขึ้นเป็นสองเท่า แนะนำว่าตอนทำสัญญาพิจารณาตัวเลขตรงนี้ให้ถี่ถ้วน จะได้ไม่เป็นภาระของเราในอนาคต (มากนัก)
5 เคล็ดลับผ่อนบ้านสบายๆ ให้หมดไว
ทำความเข้าใจกับค่าใช้หลักของการผ่อนบ้านไปแล้ว ทั้งเรื่องเงินต้นและอัตราดอกเบี้ย ซึ่งหลายคนอาจจะกังวลกับค่าดอกเบี้ย ที่ต้องจ่ายให้กับธนาคารในช่วงหลังอยู่ไม่น้อย ทั้งนี้อยากให้เหล่าผู้กู้ทั้งหลายทำใจสู้กันไว้ก่อน ลองดู “5 เคล็ดลับผ่อนบ้านสบายๆ ให้หมดไว” ที่เรานำมาฝากกัน รับรองว่าเป็นทริคที่จะช่วยให้คุณแบ่งเบาภาระผ่อนบ้านอันใหญ่หลวงนี้ได้ไม่น้อย
1.พยายามจ่ายเงินให้เกินทุกงวด
แม้ค่างวดการผ่อนบ้านในแต่ละเดือนจะค่อนข้างสูงอยู่แล้ว แต่อย่างที่บอกไปว่าช่วงแรกจำนวนเงินที่เราจ่ายไปนั้น ส่วนใหญ่จะถูกหักเป็นค่าดอกเบี้ยมากกว่าเงินต้น ฉะนั้นพยายามกลั้นใจ อดเปรี้ยวไว้กินหวาน จ่ายค่างวดให้เกินกว่าจำนวนที่ธนาคารกำหนด เพราะเงินส่วนเกินนั้นจะถูกนำไปหักในส่วนของเงินต้นทันที
สมมติว่า ทุกๆ เดือนเราต้องจ่ายให้แบงก์ 10,000 บาท ภายในระยะเวลา 30 ปี หากเราจ่ายเงินเพิ่มเป็นเดือนละ 20,000 บาท จะใช้เวลาผ่อนเพียง 9-10 ปีเท่านั้น เป็นอีกหนึ่งวิธีที่ช่วยให้เราผ่อนบ้านได้ไวขึ้น อาจจะต้องยอมรัดเข็มขัดหน่อย แต่ถ้าเรารู้สึกว่าวิธีนี้มันตึงเกินไป จนทำให้สภาพทางการเงินเริ่มไม่คล่อง จนไม่มีความสุขกับการใช้ชีวิตประจำวัน ไม่จำเป็นต้องทำทุกเดือนก็ได้นะคะ จะเดือนเว้นเดือน สองสามเดือนครั้งอะไรก็ว่าไป ทำเท่าที่ตัวเราไหว
2.จ่ายค่างวดเพิ่มปีละครั้ง
วิธีนี้คล้ายกับการจ่ายเงินให้เกินทุกงวด ต่างกันตรงที่ตามปกติแล้ว ปีหนึ่งๆ เรา
3.รีบโปะเพิ่มช่วงอัตราดอกเบี้ยต่ำ
ช่วง 3 ปีแรกของการผ่อนบ้าน อยากให้ผู้กู้รีบโปะเงินให้ได้มากที่สุด อาจจะต้องยอมเหนื่อยมากหน่อย แต่ถ้าไหวก็อยากให้ลุยผ่อนแบบจัดหนักจัดเต็มกันเลย เพราะด้วยนโยบายอันแสนหอมหวานของธนาคารช่วงในแรกๆ มักใช้ระบบอัตราดอกเบี้ยแบบคงที่ 3 ปี เฉลี่ยร้อยละ 3 ต่อปีเท่านั้น ถือเป็นอัตราดอกเบี้ยที่ค่อนข้างต่ำ
หากเราอัดค่างวดช่วงนี้ได้เยอะ ก็จะช่วยผ่อนหนักให้กลายเป็นเบาได้ เพราะถ้าพ้นระยะ 3 ปีไปแล้ว แบงก์จะใช้ระบบอัตราดอกเบี้ยแบบลอยตัวอันแสนแพงเข้ามาแทน ฉะนั้นเพื่อเป็นการลดรายจ่ายในอนาคต เราต้องยอมเหนื่อยกันตั้งแต่วันนี้นี่แหละค่ะ
4.หากมีเงินก้อนต้องรีบโปะ
กรณีที่เราได้เงินก้อนมาด้วยวิธีต่างๆ ไม่ว่าจะเป็นโบนัส เงินรางวัล หรือการเสี่ยงโชคต่างๆ พยายามฝืนใจเอาเงินที่ได้มานั้นรีบจ่ายให้กับธนาคาร เข้าใจค่ะว่ามันทำใจลำบาก ในโลกที่ความสบายใจหลายๆ อย่างแก้ได้ด้วยการใช้เงิน ซึ่งเราไม่จำเป็นต้องเอาเงินก้อนทั้งหมดที่ได้มาไปโปะก็ได้
อาจจะแบ่งบางส่วนไปใช้ให้เกิดความสุขในชีวิตด้านต่างๆ ได้ แล้วนำอีกส่วนไปจ่ายค่างวดเพิ่ม นอกจากเงินต้นจะลดลงแล้ว ดอกเบี้ยเองก็จะลดไปด้วยเช่นกัน เชื่อว่าการเห็นยอดตัวเลขผ่อนจ่ายกับธนาคารลดลง จะเป็นอีกหนึ่งกำลังใจดีๆ สำหรับผู้กู้อย่างเราๆ ได้
5.ปรับโครงสร้างหนี้
4 ขั้นตอนแรกที่เราแนะนำไป ล้วนแล้วแต่เป็นการใช้เงินแก้ปัญหาทั้งสิ้น ขั้นตอนสุดท้ายลองเปลี่ยนมาเป็นคนนอบน้อม หันหน้าเจรจากับเจ้าหนี้กันบ้างค่ะ
โดยวิธีปรับโครงสร้างหนี้ของการผ่อนบ้านหลักๆ มีด้วยกัน 2 วิธี คือ
รีไฟแนนซ์ (Refinance) รีเทนชัน (Retention) วิธีแรกเราอาจจะคุ้นเคยกันดีอยู่แล้ว และเชื่อว่าบางคนยังมีความเชื่อแบบผิดๆ คิดว่าการขอปรับโครงสร้างหนี้จะดูไม่ดี เป็นเรื่องหน้าอาย ถึงตรงนี้อยากให้เปลี่ยนความคิด ให้มองว่าการต่อรองกับแบงก์ ก็เหมือนกับการต่อราคาสินค้าเหมือนปกติ เป็นสิ่งที่ทำได้
เมื่อพ้นปีที่ 3 ไปแล้ว ลองเข้าไปคุยกับธนาคารดู ทั้งนี้แนวโน้มส่วนใหญ่มักจะลดให้อยู่แล้ว แต่ต้องทำใจว่าอาจจะไม่เท่ากับช่วง 3 ปีแรก ที่สำคัญเรายังต่อรองลดหย่อนอัตราดอกเบี้ยได้ทุกๆ 3 ปีเลยนะคะ
5.1 รีไฟแนนซ์ Refinance
การย้ายหนี้เดิมของเราไปยังธนาคารใหม่ เพื่อให้ได้อัตราดอกเบี้ยที่ถูกลง โดยส่วนใหญ่แล้วแบงก์ฝั่งตรงข้ามมักมีโปรโมชันล่อตาล่อใจ ทำการตลาดดึงดูดลูกค้าจากแหล่งอื่นๆ ด้วยการให้ดอกเบี้ยถูกกว่า ฟรีค่าจำนอง ไม่คิดค่าดำเนินการต่างๆ เรียกว่าได้เงื่อนไขที่ดีกว่าในวงเงินใหม่
อย่าคิดว่าเป็นเรื่องยุ่งยากแต่อย่างใด ธนาคารส่วนใหญ่ชอบลูกค้าประเภทนี้มาก การยื่นขอรีไฟแนนซ์ค่อนข้างผ่านได้ง่าย ความที่เราเป็นลูกค้าของธนาคารอื่นมาแล้ว หมายความว่า ผ่านการตรวจสอบด้านต่างๆ การประเมินเครดิตมาประมาณหนึ่งแล้ว ยิ่งถ้าเราส่งค่างวดตรงตามเวลาอย่างสม่ำเสมอ ถือเป็นการการันตีให้ธนาคารสบายใจได้ว่า ลูกค้าคนนี้ความเสี่ยงต่ำ เครดิตดีน่าเชื่อถือก็ยิ่งผ่านได้ง่ายเลยค่ะ
ค่าใช้จ่ายในการรีไฟแนนซ์
1.ค่าใช้จ่ายในการประเมินทรัพย์สิน
ธนาคารจะคิดค่าใช้จ่ายในส่วนนี้เพิ่ม เพราะต้องให้เจ้าหน้าที่ออกไปประเมินทรัพย์สินของเรา ณ เวลาที่เราขอรีไฟแนนซ์ เพื่อประเมินราคาว่าทรัพย์สินนั้นมีราคาเท่าไรจะปล่อยวงเงินให้เราแค่ไหน
2.ค่าธรรมเนียมปล่อยกู้ใหม่
เฉลี่ยร้อยละ 0-3 จากยอดที่ธนาคารปล่อยกู้ แต่หากเรารีไฟแนนซ์กับธนาคารเดิม ค่าใช้จ่ายส่วนนี้อาจจะไม่มี
3.ค่าจดจำนอง
ส่วนนี้ต้องจ่ายค่าจดจำนองให้กรมที่ดินใหม่ คิดเป็นร้อยละ 1 จากยอดสินเชื่อที่เรากู้ สมมติธนาคารปล่อยกู้ 5,000,000 บาท ค่าจดจำนองคือ 50,000 บาท
4.ค่าอากรแสตมป์
มีค่าภาษีดวงแสตมป์ที่ปรากฏอยู่บนเอกสารราชการเพิ่มอีกร้อยละ 0.05 ของสินเชื่อใหม่ทั้งหมด (ไม่เกิน 10,000 บาท)
5.ค่าเรียกปรับ
หากเราผ่อนกับธนาคารเดิมไม่ถึง 3 ปี แล้วอยากรีไฟแนนซ์ด้วยการเปลี่ยนธนาคารใหม่ จะมีค่าเรียกปรับไม่เกินร้อยละ 3 ของเงินกู้ทั้งหมด แนะนำว่าควรรอให้พ้น 3 ปีจะดีกว่า
6.ค่าประกันหรือค่าใช้จ่ายอื่นๆ
5.2 รีเทนชัน Retention
อีกหนึ่งวิธีที่ผู้กู้สามารถเจรจากับธนาคารเจ้าของหนี้ได้ ตามปกติแล้วแบงก์ส่วนใหญ่มีโปรโมชันลดอัตราดอกเบี้ยให้อยู่แล้ว หากเรามีประวัติการชำระหนี้ที่ดี จ่ายตรงเวลามาตลอด การปรับลดอัตราดอกเบี้ยก็จะทำได้ง่ายขึ้น
แนะนำว่าให้อ่านสัญญาให้ชัดเจน ว่าเราปรับโครงสร้างหนี้ได้ตอนไหน โดยส่วนใหญ่แล้วจะทำได้ตั้งแต่ 3 ปีขึ้นไป เพราะถ้าเราไปขอปรับก่อนระยะเวลาที่กำหนด อาจจะต้องเสียเบี้ยปรับเป็นจำนวนมาก กรณีธนาคารที่ให้กู้ไม่ยอมให้เรารีเทนชัน อย่ายอมแพ้นะคะ
ลองงัดกลยุทธ์เด็ด บอกเขาไปเลยว่าเราจะขอรีไฟแนนซ์กับธนาคารอื่น มั่นใจได้ว่าแบงก์ส่วนใหญ่รั้งคุณไว้แน่นอน ไม่มีใครอยากเสียลูกค้าไปเพราะต้องเสียค่าต้นทุนต่างๆ ไปแบบเสียเปล่า ดีไม่ดีอาจได้ดอกเบี้ยงามๆ อีกเรตไปเลยก็ได้
สรุป
ทุกครั้งก่อนทำสัญญา อย่าลืมอ่านให้เข้าใจแบบชัดเจน สงสัยอะไรให้ถามทางธนาคารและผู้รู้ได้เลย โดยเฉพาะเรื่องอัตราดอกเบี้ยว่าทางแบงก์ใช้ระบบไหน ในตัวเลขเท่าไร เรื่องพื้นฐานเหล่านี้จะช่วยให้เราวางแผนกลยุทธ์การผ่อนบ้านได้อย่างสบายๆ โดยเฉพาะเคล็ดลับทั้ง 5 ที่เราแนะนำไปนั้น ถ้าทำได้รับรองว่าหนี้หมดไวแน่นอน
ที่สำคัญการมีวินัยทางการเงินก็จำเป็นอย่างมาก อย่าสร้างหนี้สินเพิ่ม ลำพังหนี้จากการผ่อนบ้านก็หนักมากอยู่แล้ว ไม่อย่างนั้นหนี้จะซับซ้อน ตัวเราเองจะแบกรับการผ่อนมากเกินไป นอกจากนี้อย่าลืมติดตามข่าวสารโปรโมชันธนาคารต่างๆ เสมอ แต่ละแบงก์มีแผนการตลาดไม่เหมือนกัน บางทีอาจะได้อัตราดอกเบี้ยที่ถูกลงกว่าที่คิด
ถึงตรงนี้หากใครมองว่าการมีบ้านสักหลัง เป็นภาระค่าใช้จ่ายระยะยาวที่แสนจะหนักหนาสาหัส คุณคิดถูกแล้วค่ะ แต่อย่าลืมว่านกน้อยทำรังแต่พอตัวได้เสมอ ที่ Kaidee Property มีบ้านสภาพดีๆ ในราคาที่คุณเอื้อมถึงรอให้เลือกมากมาย เลือกทำเลที่ใช่ในไลฟ์สไตล์ที่คุณชอบ มาร่วมสร้างความทรงจำ ความสุขและใช้เวลาไปกับคนที่คุณรักที่บ้านของเรากันค่ะ
Jan 19, 2025 | บทความอสังหาฯ
ถึงแม้ปี 2020 จะเป็นยุคโควิดที่พาให้เศรษฐกิจซบเซา แต่ใด ๆ ก็ยังมีคอนโดทำเลดีงามแสนยั่วใจให้กระเป๋าตังค์สั่นไม่หยุด! วันนี้ทางเราเลยขอปลุกกิเลสคนอยากซื้อคอนโดด้วยการมัดรวม 7 คอนโดติด MRT สายสีน้ำเงิน มาแรงทั้งแบบที่สร้างเสร็จแล้วและกำลังอยู่ระหว่างการก่อสร้างมาฝาก ไปดูกันดีกว่าว่ามีที่ไหนที่เข้าตากันบ้าง!
The Parkland เพชรเกษม 56 (MRT ภาษีเจริญ) Credit: Ananda Development
นาทีนี้ขอมอบมงคอนโดติด MRT สายสีน้ำเงินที่มาแรงแห่งปี 2020 ให้ The Parkland เพชรเกษม 56 เลยค่ะ! คอนโด The Parkland เพชรเกษม 56 เป็นคอนโด High rise 2 อาคาร สูง 30 และ 34 ชั้น จาก Narai Property โดดเด่นทั้งด้านทำเลที่ติด MRT ภาษีเจริญในระยะเพียง 40 เมตร และ Seacon Bangkae
รวมทั้งส่วนกลางสุดอลังการ! จัดเต็มทั้งสระว่ายน้ำ ,สวนเล่นระดับ, Sky Social Club, สนามมวย, Sky Private Party Room และพื้นที่ให้เช่าเก็บของพิเศษ ห้อง Studio 25 ตร.ม. แบบ Fully fitted เริ่มต้น 1.97 ล้าน เท่านั้น (08/2563) เรียกว่ามีทุกอย่างในที่เดียว ครบกว่านี้ไม่มีแล้ว!
IDEO ท่าพระ-อินเตอร์เชนจ์ (MRT ท่าพระ)
Credit: Ananda Development
คอนโด High rise สูง 22 ชั้น ฝั่งธนบุรี ใกล้รถไฟฟ้าใต้ดินสายสีน้ำเงิน จาก Ananda Development เพียง 100 เมตรจาก MRT ท่าพระ ระยะเดินได้สบาย ๆ สามนาทีก็ถึง เรียกว่าใกล้จนไม่ทันได้เสียเหงื่อ
ส่วนกลางก็จัดเต็มไม่แพ้ที่ไหน อาทิ Sky Infinity Edge Pool สระว่ายน้ำบนดาดฟ้าที่มองเห็นวิวกรุงเทพมุมสูงได้เต็มตาในราคาเริ่มต้น 2.69 ล้านบาทสำหรับห้อง Studio 27.5 ตร.ม.
แต่แอบกระซิบว่าตอนนี้ห้องราคาเริ่มต้นขายหมดแล้ว ห้องที่ยังมีอยู่จะเป็นห้อง 2 bedrooms 63 ตร.ม. เริ่มต้น 5.59 ล้านบาท (08/2563) ซึ่งไม่ว่าห้อง Type ไหนก็มาในรูปแบบ Fully furnished เฟอร์ครบจบในที่เดียว แต่ถ้าใครอยากได้ขนาดห้องเล็กกว่านี้ อาจจะต้องมองหาเป็นห้องมือสองหรือซื้อดาวน์ต่อแทน
Brix Charan 64 จรัญสนิทวงศ์ 64 (MRT สิรินธร) Credit: Brix Charan 64
คอนโด High rise วิวแม่น้ำเจ้าพระยา ย่านจรัญสนิทวงศ์ ได้ทั้งวิวแม่น้ำและการเดินทางที่แสนสะดวก เพราะห่างจาก MRT สายสีน้ำเงิน สิรินธร 0 เมตร เรียกว่าก้าวขาออกจากคอนโดปุ๊บ ก็ขึ้นรถไฟฟ้าได้เลย สะดวกกว่านี้ไม่มีแล้ว!
ประเภทห้องของโครงการนี้จะเริ่มที่ 1 bedroom 25 ตร.ม. เริ่มต้น 2.3 ล้านบาท (08/2563) แบบ Fully furnished แต่งครบจบปัง พร้อมให้หิ้วกระเป๋าเข้ามาอยู่เลย ใครฝันอยากได้คอนโดวิวแม่น้ำ เดินทางสะดวกสบาย ที่นี่ก็เลิศอยู่!
Supalai Loft สาทร ราชพฤกษ์ (MRT บางหว้า) Credit: Supalai Society
อีกหนึ่งคอนโดติด MRT สายสีน้ำเงินที่กำลังมาแรงแห่งยุคจาก Supalai Society ถ้าใครกำลังมองหาคอนโด High rise ที่ใกล้ทั้ง BTS และ MRT ต้องที่นี่!
ตัวคอนโดอยู่ห่างกับ Interchange BTS และ MRT บางหว้า เพียง 450 เมตร หรือถ้าใครเน้นใช้รถส่วนตัวก็สามารถใช้ถนนราชพฤกษ์และถนนเทอดไทได้ ใช้เวลาเดินทางไปยัง CBD ย่านสีลมแค่ 10 นาที เท่านั้น สำหรับโครงการนี้ ห้อง 1 bedroom 29 ตร.ม. แบบ Fully fitted เริ่มต้นอยู่ที่ 1.99 ล้านบาท (08/2563) บอกเลยว่าทำเลคุ้มมากเวอร์!
Prodigy MRT บางแค (MRT บางแค) Credit: Prodigy MRT บางแค
คอนโด High rise 2 อาคาร สูง 31 และ 33 ชั้น จาก GDT Property ติด MRT สายสีน้ำเงิน บางแค เดินประมาณ 250 เมตร ใกล้แหล่งของกินแสนอุดมสมบูรณ์ ไม่ว่าจะเป็นตลาดบางแคและ Tesco Lotus รับรองว่าไม่มีอดแน่นอน คอนเฟิร์ม!
แถมส่วนกลางครบครัน ไม่ว่าจะเป็นสวนบนดาดฟ้า ,สระน้ำ ,ห้องซาวน่า และ Sky lounge ให้ใช้ชีวิตได้ไม่มีเบื่อ! ห้อง Studio 23 ตร.ม. แบบ Fully Furnished ราคาเริ่มต้น 2.1 ล้านบาท (08/2563) ใครมองหาคอนโดติด MRT สายสีน้ำเงิน เฟอร์ครบ ส่วนกลางพร้อม เดินทางสะดวก Prodigy MRT บางแค ถือเป็นอีกตัวเลือกที่น่าสนใจไม่น้อย!
The Key Phetkasem 48 (MRT เพชรเกษม 48) Credit: Land & House
คอนโด High rise หรูติด MRT เพชรเกษม 48 น้องใหม่แกะกล่องจาก Land & House ตั้งอยู่ในทำเลที่ถือว่าคึกคักและค่อนข้างครบครันใกล้ทั้ง Seacon Bangkae ,The mall Bangkae, Tesco Lotus และรพ.พญาไท 3
ส่วนกลางก็ถือว่าดีงามสมใจลูกบ้าน ไม่ว่าจะเป็น Oasis Garden Game room และสระว่ายน้ำระบบเกลือ สำหรับคอนโดนี้จะเริ่มต้นที่ห้อง 1 bedroom 27.8 ตร.ม. ราคา 3.19 ล้านบาท (08/2563) ต้องบอกก่อนว่าโครงการนี้อยู่ในระหว่างก่อสร้าง คาดว่าน่าจะเสร็จราว ๆ ธันวาคม 2563 นี้ อีกอึดใจเดียวเท่านั้นค่ะ!
Supalai Park สถานีแยกไฟฉาย (MRT แยกไฟฉาย) Credit: Supalai Society
ปิดท้ายลิสต์คอนโดติด MRT สายสีน้ำเงิน ทำเลดีงามกันที่ Supalai Park สถานีแยกไฟฉาย จาก Supalai Society ห่างจาก MRT สถานีแยกไฟฉายเพียง 330 เมตร แถมแยกนี้ยังมีถนนจรัญสนิทวงศ์ที่สามารถเดินทางไปย่านนั้นได้อย่างสะดวกสบาย และถนนพรานนกที่เชื่อมไปยังศิริราช
ราคาเริ่มต้นที่ 2.03 ล้านบาท (08/2563) สำหรับห้อง Studio 29.5 ตร.ม. โครงการนี้เป็นโครงการที่เพิ่งจะเริ่มดำเนินการก่อสร้าง คาดว่าจะแล้วเสร็จในปี 2565 ใครอยากจับจองไว้สักห้อง ต้องรีบเลยค่ะ คอนโดติด MRT สายสีน้ำเงินฮอต ๆ แบบนี้ รับรองว่าขายหมดในไม่ช้าแน่นอน! และใครที่อยากจะ update เทรนด์อสังหาฯ ก็คลิกที่นี่ได้เลย
และนี่ก็คือ 7 คอนโดติด MRT สายสีน้ำเงินที่กำลังมาแรงแห่งปี 2020 จะซื้อไว้อยู่เองหรือปล่อยเช่าก็เลิศ บอกตามตรงว่ารักพี่เสียดายน้อง อยากเก็บเธอไว้ทั้งเจ็ดคอนโดมาก! และถึงแม้บางที่จะ Sold out ไปบางประเภทห้องแล้ว แต่ถ้าใจเราอยากได้ อะไรก็ไม่เกินความสามารถ! ลองแวะมาส่องคอนโดมือสองและคอนโดที่ปล่อยขายดาวน์ ห้องสวย ๆ ทำเลดี ๆ มากมายที่ BaanKaidee เลยค่ะ รับรองว่ามีให้เลือกจนตาแฉะแน่นอน!
Jan 19, 2025 | บทความอสังหาฯ
การตกแต่งบ้านสไตล์มินิมอล คือ การตกแต่งบ้านสไตล์เรียบง่าย มีเอกลักษณ์เป็นของตัวเอง ดูแล้วสบายตาโดยมีลักษณะการตกแต่งที่ใช้โทนสีโมโนโทน สีอ่อน ๆ เช่น สีครีม สีขาว เป็นต้น ผนวกกับการตกแต่งด้วยเฟอร์นิเจอร์ที่ไม่มากและไม่น้อยเกินไป
ฐานของเฟอร์นิเจอร์มีลักษณะโปร่ง ไม่ทึบ เพื่อให้เสมือนได้ห้องที่มีพื้นที่เพิ่มขึ้น และเพิ่มความมินิมอลด้วยของตกแต่งเล็ก ๆ น้อย ๆ สไตล์เรียบแต่ดูดี มีสไตล์ที่เก๋ไก๋ อาจจะเป็น แจกัน หรือโคมไฟ เสริมด้วยผ้าม่านสีขาวหรือสีครีมที่อยู่คู่กับหน้าต่าง รับแสงแดดอ่อน ๆ ยามเช้า เพิ่มความโปร่งให้กับห้อง เป็นยังไงบ้างครับ กลิ่นอายความเป็นมินิมอลก็ลอยมาเลยใช่ไหมล่ะ
โดยบ้านสไตล์มินิมอลเหมาะกับคนที่รักความสงบ ความเรียบง่าย ไม่หวือหวาแต่มีสไตล์ที่น่าหลงใหล น่ามอง ซึ่งข้อดีของการตกแต่งบ้านสไตล์มินิมอลก็มีอยู่ไม่น้อย
สามารถคลายความเครียดและผ่อนคลายได้ ไม่ว่าจะมองไปทางไหนก็สามารถคลายความเครียดได้เพราะของที่ใช้ตกแต่งน้อยชิ้น เลยทำให้บ้านดูไม่รกตา เห็นแล้วรู้สึกสบาย ผ่อนคลายได้ยาว ๆ เลย
ทำความสะอาดง่าย ไม่ต้องเหนื่อยและหงุดหงิด สามารถทำความสะอาดได้ง่ายกว่า เพราะ ถ้าเป็นบ้านที่เต็มไปด้วยของตกแต่งหลายชิ้น การทำความสะอาดก็ต้องเวลาทำนาน เพื่อไม่ให้บ้านสกปรกจากฝุ่นที่มาเกาะ ทำให้เหนื่อย อาจจะทำให้เครียดและหงุดหงิดได้เลยนะ
ดึงดูดสายตาด้วยการตกแต่ง ดึงดูดสายตาด้วยความเรียบง่ายแต่แฝงไปด้วยเสน่ห์ ถึงแม้ว่าการตกแต่งบ้านสไตล์ มินิมอลมองดูแล้ว อาจจะไม่มีอะไร แต่ในความเรียบง่ายก็แอบแฝงด้วยของตกแต่งที่เรียบหรู ดูดี มีเฟอร์นิเจอร์สไตล์เก๋ไก๋ ทำให้บ้านของเพื่อน ๆ น่าดึงดูดไม่น้อยเลยละ
เชื่อได้เลยว่าไม่ว่าจะเป็นผู้ที่อยู่อาศัยหรือจะเป็นแขกที่แวะเวียนมาเยี่ยม จะต้องตกหลุมรักในการตกแต่งบ้านสไตล์มินิมอลอย่างแน่นอน มาดูกันครับว่าบ้านที่ตกแต่งด้วยสไตล์มินิมอล มีรูปแบบการตกแต่งยังไงบ้าง
BaanKaidee
Jan 19, 2025 | บทความอสังหาฯ
บ้านและที่อยู่อาศัยเป็นอีกหนึ่งปัจจัยพื้นฐานในการดำรงชีวิต ทำให้การเลือกซื้อบ้านสักหลังหนึ่งจำเป็นต้องตัดสินใจให้ถี่ถ้วน ยิ่งปัจจุบันราคาบ้านและที่ดินสูงขึ้นมากเมื่อเทียบกับในอดีต บ้านมือสองจึงกลายเป็นอีกทางเลือกหนึ่งที่ผู้ซื้อหันมาสนใจมากขึ้น อย่างไรก็ตาม การเลือกซื้อบ้านมือสองให้ได้ดี จำเป็นต้องพิจารณาอย่างละเอียดให้รอบด้าน วันนี้ Neptune จะ พาเพื่อนๆ ไปเจาะลึกวิธีเลือกบ้านมือสองให้ถูกใจ จะมีอะไรบ้าง ไปดูกันเลย
เลือกทำเลที่ตั้งให้เหมาะสม
ปัจจัยแรกๆ ที่คนซื้อบ้านมือสองต้องคำนึงถึงคงหนีไม่พ้นทำเลที่ตั้ง โดยต้องมองถึงทำเลที่ตั้งที่ดีทั้งในปัจจุบันรวมถึงอนาคตด้วย เริ่มแรกควรดูทำเลที่สะดวกกับเรา เช่นใกล้โรงเรียนลูก ใกล้ที่ทำงาน โดยคำนึงถึงความสะดวกในเรื่องของการเดินทางด้วย เช่น ใกล้รถไฟฟ้า ใกล้รถขนส่งสาธารณะ เป็นต้น นอกจากสภาพแวดล้อมรอบๆบ้านก็ถือเป็นเรื่องสำคัญ หากเราเป็นคนที่ชอบความสงบก็ควรหลีกเลี่ยงการเลือกบ้านที่มีทำเลที่ตั้งใกล้แหล่งชุมชน เช่นห้างสรรพสินค้า ร้านอาหาร เพราะอาจมีเสียงรบกวนได้ ในทางกลับกัน หากเป็นคนชอบเที่ยว เน้นความสะดวกสบาย การเลือกซื้อบ้านที่ใกล้แหล่งชุมชนก็ถือเป็นเรื่องที่ดี ทั้งนี้ขึ้นอยู่กับความชอบส่วนตัว โดยควรคำนึงถึงความสะดวกสบายเผื่อการซื้อ-ขายในอนาคตด้วย
ตรวจดูสภาพบ้านให้ดี
อีกหนึ่งปัจจัยที่สำคัญมากๆในการซื้อบ้านมือสองที่เราต้องพิจารณาคือสภาพบ้าน ด้วยความที่บ้านมือสองผ่านการใช้งานมาแล้ว เราจึงควรตรวจดูสภาพของบ้านว่าเจ้าของบ้านได้จัดการความเรียบร้อยดีแล้วหรือไม่ มีการซ่อมแซมในจุดที่ชำรุดแล้วหรือยัง โครงสร้างหลัก ระบบน้ำไฟใช้ได้ดีหรือไม่ เช่นหากผนังมีร่องรอยน้ำรั่ว เราก็ควรสอบถามเจ้าของว่าสามารถซ่อมแซมให้ได้หรือไม่ หรือได้มีการแก้ไขเรียบร้อยหรือยัง เพื่อไม่ให้เกิดปัญหาในอนาคต และอย่าลืมนำกระดาษหรือมือถือไปจดรวมถึงถ่ายรูปส่วนต่างๆที่มีปัญหาไว้ด้วย
เปรียบเทียบราคาและดูงบประมาณ
มาถึงข้อถัดไป ด้วยความที่ปัจจุบันตลาดบ้านมือสองขยายตัวขึ้นอย่างรวดเร็ว ตัวเลือกในการเลือกซื้อบ้านมือสองจึงมีมากขึ้นตามไปด้วย ทำให้ผู้ซื้อมีทางเลือกหลากหลายขึ้น การตรวจสอบราคาบ้านในทำเลที่ใกล้เคียงกันเพื่อเปรียบเทียบ รวมถึงเช็คราคาตลาดจึงเป็นสิ่งที่ผู้ซื้อบ้านมือสองควรทำ เพื่อจะได้มั่นใจว่าเราไม่ได้ซื้อบ้านในราคาที่แพงเกินไป รวมถึงเลือกซื้อได้ในราคาที่คุ้มค่าที่สุด
ติดต่อด้านสินเชื่อกับธนาคาร
มาถึงข้อสุดท้ายคือการใช้บริการจากสถาบันทางการเงินในการขอสินเชื่อ การพิจารณาการขอสินเชื่อของบ้านมือสองไม่ได้ต่างจากการขอสินเชื่อบ้านทั่วๆไป โดยธนาคารจะพิจารณาจากความสามารถในการผ่อน หลักทรัพย์ค้ำประกัน ระยะเวลาในการผ่อน และอื่นๆ โดยเราต้องเตรียมเอกสารทางการเงินที่จำเป็นให้พร้อม ซึ่งการใช้บริการจากสถาบันทางการเงินนี้ นอกจากเราจะขอสินเชื่อบ้านได้ สถาบันทางการเงินยังสามารถให่คำแนะนำ ข้อชี้แนะรวมถึงความช่วยเหลือต่างๆในการซื้อบ้านกับเราอีกด้วย เรียกว่ามีแต่ได้กับได้
เป็นยังไงกันบ้างคะ กับวิธีการเลือกซื้อบ้านมือสองให้ได้ดี ไม่ยากเลยใช่มั้ยคะกับทริคเล็กๆที่ควรคำนึงถึงที่เราเอามาฝากในวันนี้ เพื่อนๆอย่าลืมนำไปใช้กันนะคะ และหากใครสนใจที่จะซื้อบ้านมือสอง สามารถเข้ามาชมบ้านและที่อยู่อาศัยที่หลากหลายจากทุกทำเลทองได้ทาง BaanKaidee ครั้งหน้าเราจะมีสาระความรู้ดีๆอะไรมาฝาก อย่าลืมติดตามกันนะคะ