ผ่อนคอนโดอย่างไรไม่ให้เป็นภาระหนักเกินไป
“ผ่อนคอนโด” เป็นหนึ่งใน Bucket list ที่หลายๆ คนตั้งใจไว้ โดยเฉพาะบรรดาหนุ่มสาววัยทำงานที่ต้องการมีที่อยู่อาศัยเป็นของตัวเองเพื่อจะได้ใช้ชีวิตอย่างอิสระ สามารถเดินทางไปไหนมาไหนได้สะดวก รวมไปถึงการเลือกซื้อคอนโดใกล้ที่ทำงาน เพื่อจะได้มีเวลาส่วนตัวและยกระดับคุณภาพชีวิตให้ดียิ่งขึ้น
การผ่อนคอนโดไม่ว่าจะโครงการใหม่หรือผ่อนคอนโดมือสองยังตอบโจทย์ประโยคที่ว่า “ซื้อคุ้มกว่าเช่า” เพราะไหนๆ ต้องควักเงินจ่ายออกจากกระเป๋าแล้ว ก็ควรให้เงินนั้นรีเทิร์นกลับมาเป็นทรัพย์สินได้ด้วย
แต่อย่างไรก็ตาม ปัญหาอย่างหนึ่งของการผ่อนคอนโดที่เราพบกันบ่อยๆ คือ “ผ่อนไม่ไหว” เนื่องจากคอนโดมีราคาค่อนข้างสูง ยิ่งถ้าอยู่ในทำเลดีๆ ใกล้รถไฟฟ้าราคาขายคอนโดเหล่านั้นจะกระโดดไปเป็นห้องละหลายๆ ล้านบาทเลยทีเดียว
ดังนั้นเพื่อไม่ให้ปัญหาดังกล่าวเกิดขึ้น เราจำเป็นอย่างยิ่งที่ต้องประเมินศักยภาพของตัวเองก่อนตัดสินใจจองหรือซื้อคอนโด ทั้งในแง่รูปแบบการผ่อน แหล่งที่มาของรายได้ สภาพคล่องทางการเงิน รวมไปถึงวินัยการใช้จ่ายเงินที่จะส่งผลการต่อพิจารณาเงินกู้ของธนาคาร
ผ่อนคอนโด VS ผ่อนดาวน์คอนโด
มีคนจำนวนไม่น้อยที่เข้าใจผิด คิดว่า “ผ่อนคอนโด” กับ “ผ่อนดาวน์คอนโด” เป็นเรื่องเดียวกัน แต่ในความจริงแล้วทั้งสองคำมีความแตกต่างกัน กล่าวคือ “ผ่อนคอนโด” ใช้กับการผ่อนคอนโดที่สร้างเสร็จแล้ว ได้ทั้งคอนโดมือหนึ่งและคอนโดมือสอง โดยผู้ซื้อส่วนใหญ่ (เกือบ 100%) ขอสินเชื่อที่อยู่อาศัยจากธนาคารเพื่อนำเงินไปจ่ายเต็มจำนวนให้กับเจ้าของโครงการ (ไม่รวมเงินดาวน์ที่จ่ายไปก่อนหน้านั้นแล้ว) จากนั้นจึงทำการผ่อนเงินต้นพร้อมดอกเบี้ยคืนให้กับธนาคารเป็นงวดๆ ไปจนครบ
ส่วน “ผ่อนดาวน์คอนโด” ใช้กับโครงการที่เพิ่งเปิดตัว (Pre-sale) หรืออยู่ระหว่างการก่อสร้าง โดยผู้ซื้อทยอยส่งเงินดาวน์ (ไม่มีดอกเบี้ย) ให้กับเจ้าของโครงการตามเงื่อนไขที่กำหนด อาจเป็นจำนวนเงินเท่าๆ กันทุกเดือน หรือมีบางงวดจ่ายเป็นเงินก้อนใหญ่ก็ได้ (เรียกว่างวดบอลลูน)
ยอดเงินดาวน์สำหรับผ่อนนั้นคิดจากราคาขายคอนโดประมาณ 5-10% ส่วนระยะการผ่อนดาวน์ขึ้นอยู่กับระยะเวลาการก่อสร้างแล้วเสร็จ ซึ่งส่วนใหญ่กำหนดระยะเวลาที่ 1-3 ปี ทำให้เงินผ่อนแต่ละงวดไม่สูงมาก อาจอยู่ที่หลักพันต้นๆ ก็เคยมีปรากฏมาแล้ว เช่น คอนโดขายอยู่ที่ 1 ล้านบาท คิดเงินดาวน์ 5% เท่ากับ 50,000 บาท ระยะผ่อนเท่าๆ กัน 24 งวด เท่ากับว่าเราผ่อนดาวน์คอนโดเดือนละ 2,083.33 บาทเท่านั้น
ภายหลังจากผ่อนดาวน์คอนโดเรียบร้อยพร้อมกับคอนโดสร้างเสร็จแล้ว ผู้ซื้อต้องทำการขอสินเชื่อกับธนาคารอีกครั้ง เพื่อจ่ายส่วนที่เหลือให้กับเจ้าของโครงการ (จากตัวอย่างเราต้องจ่ายให้เจ้าของโครงการอีก 950,000 บาท) และผ่อนเงินต้นพร้อมดอกเบี้ยคืนธนาคารตามแบบ “ผ่อนคอนโด” ข้างต้น
เช็คฐานะทางการเงินเพื่อให้การผ่อนคอนโดไม่หนักเกินไป
ถึงหลายคนจะมีตัวเลขการผ่อนในใจ เช่น อยากผ่อนคอนโดเดือนละ 3,000 บาท แต่ในความเป็นจริงอาจไม่สามารถผ่อนได้ตลอดรอดฝั่ง หรือผ่อนได้แต่ชีวิตไม่มีความสุขเหมือนเดิม ซึ่งเราสามารถเช็คความพร้อมล่วงหน้าได้โดยใช้สูตรมาตรฐานเดียวกับธนาคารที่ใช้ปล่อยวงเงินกู้ แบ่งเป็น 2 ส่วน คือ
ความสามารถในการผ่อนต่อเดือน
แม้บางธนาคารจะประเมินความสามารถในการผ่อนชำระหนี้สินให้ได้สูงสุดถึง 70% ของรายได้ต่อเดือนของลูกหนี้ แต่ก็นับเป็นตัวเลขที่สูงและอาจทำให้การใช้จ่ายในชีวิตประจำวันขัดสนได้ โดยเฉพาะกับคนที่มีรายได้จากงานประจำเพียงอย่างเดียว
ดังนั้น เพื่อให้การผ่อนคอนโดสบายขึ้น และไม่เหนื่อยกับการก้มหน้าก้มตาสะสมเงินจนเกินไป ธนาคารจึงกำหนดเรทความสามารถในการผ่อนชำระลงเหลืออยู่ที่ 35-40% จากนั้นนำมาลบกับหนี้สินที่มีอยู่เดิม ไม่ว่าจะเป็นหนี้บัตรเครดิต ค่าผ่อนรถ ค่าใช้จ่ายจิปาถะในการดำรงชีวิต และคำนวนเป็นสูตรง่ายๆ ดังนี้
เงินเดือน X 40% – หนี้สินที่มีอยู่ = ความสามารถในการผ่อนแต่ละเดือน
ตัวอย่างเช่น เรามีเงินเดือน 30,000 บาท หนี้บัตรเครดิตและค่าใช้จ่ายทั่วไป 5,000 บาท ดังนั้นความสามารถในการผ่อนคอนโดแบบสบายๆ ไม่เป็นภาระเกินหนักจะเท่ากับ 7,000 บาทต่อเดือน (30,000 บาท X 40% – 5,000 บาท = 7,000 บาท) ในกรณีเดียวกัน หากใครไม่มีภาระหนี้สินใดๆ ก็จะผ่อนคอนโดได้มากขึ้นเป็น 12,000 บาทต่อเดือน ซึ่งจะส่งผลดีต่อการผ่อนในระยะยาวได้ด้วย
ราคาคอนโดที่ผ่อนซื้อได้
นอกจากเช็ครายได้และหนี้สิ้นเพื่อดูความสามารถในการชำระเงินกู้แล้ว อีกหนึ่งสูตรที่ใช้ตรวจสอบความพร้อมของตัวเองก็คือการหาว่าฐานเงินเดือนของเราสามารถซื้อคอนโดมูลค่าเท่าไร โดยส่วนใหญ่ธนาคารจะให้วงเงินสินเชื่อที่อยู่อาศัยประมาณ 50 เท่าของฐานเดือนเงินหรือรายได้สุทธิที่เท่ากับสูตร
เงินเดือนหรือรายได้สุทธิ X 50 = ราคาคอนโดที่กู้เงินซื้อได้
ในกรณีนี้หากเรามีเงินเดือน 30,000 บาท ยอดเงินสินเชื่อที่อยู่อาศัยที่ธนาคารจะปล่อยให้คือ 1,500,000 บาทนั่นเอง
อย่างไรก็ตาม จำนวน 50 เท่าของฐานเงินเดือนนี้เป็นเพียงค่าเฉลี่ยทั่วไป หากใครเป็นลูกค้าประจำธนาคารที่มีประวัติการชำระหนี้ดี มีเครดิตดี หรือมีหลักฐานแสดงความมั่นคงในอาชีพการงาน ธนาคารอาจให้วงเงินสินเชื่อมากกว่านี้ได้เช่นกัน
นอกจากนี้ยังอาจใช้สูตร “ผ่อนล้านละ 7,000” เพื่อเช็คราคาคอนโดที่เราสามารถขอวงเงินสินเชื่อได้ ซึ่งเป็นตัวเลขเฉลี่ยที่ธนาคารคำนวนมาเรียบร้อยแล้วว่าหากผ่อนคอนโดเดือนละเท่านี้จะไม่กระทบต่อการใช้ชีวิตในส่วนอื่นๆ โดยคำนวนจาก
(ความสามารถในการผ่อนคอนโดต่อเดือน X 1,000,000) ÷ 7,000 = วงเงินกู้สูงสุด
จากตัวอย่างที่ผ่านมา หากความสามารถในการผ่อนของเรามีภาระหนี้เพียงคอนโดอย่างเดียวจะเท่ากับ 12,000 บาทต่อเดือน ดังนั้นวงเงินกู้ซื้อคอนโดราคาสูงสุดจะมีมูลค่าประมาณ 1.7 ล้านบาท

รายได้เท่านี้ ผ่อนคอนโดเดือนละเท่าไรดี
จากสูตรคำนวนการผ่อนคอนโด และหาราคาคอนโดที่เหมาะสมข้างต้น เมื่อนำมาเปรียบเทียบกับรายได้จริงเราพอสรุปได้ 4 กลุ่มด้วยกัน คือ
กลุ่มพนักงานปฏิบัติการ หรือ Junior Level
กลุ่มนี้จะมีฐานเงินเดือนประมาณ 15,000 – 30,000 บาท จึงเหมาะกับคอนโดที่มูลค่าไม่สูง เช่น คอนโดมือสอง หรือคอนโดไซส์ห้องสตูดิโอ 20-30 ตารางเมตร ที่ราคาต่อตารางเมตรไม่เกิน 50,000 บาท โดยจะผ่อนเริ่มต้นที่ 6,000 – 12,000 บาทต่อเดือน
กลุ่มหัวหน้างานหรือพนักงานระดับ Senoir
ขยับฐานเงินเดือนเพิ่มขึ้นสำหรับคนทำงานกลุ่มนี้จะอยู่ที่ 35,000 – 60,000 บาท ความสามารถในการผ่อนต่อเดือนก็สูงขึ้นมาที่ 14,000 – 24,000 บาท ส่งผลให้มีโอกาสเป็นเจ้าของคอนโดทำเลดีๆ หรือซื้อห้องที่ขนาดใหญ่ขึ้นได้ ในราคาสูงสุดถึง 3.5 ล้านบาท
กลุ่มผู้บริหารระดับกลางหรือผู้จัดการ
รายได้ของกลุ่มนี้เริ่มต้นที่ 60,000 – 100,000 บาทต่อเดือน ทำให้มีกำลังซื้อสูงพอที่จะมองหาคอนโดติดรถไฟฟ้า หรือคอนโดที่อยู่ใจกลางเมืองได้อย่างสบาย สนนราคาต่อห้องตั้งแต่ 3 ล้านกลางๆ จนถึง 5 ล้านปลายๆ ส่วนอัตราการผ่อนต่อเดือนนั้นจะอยู่ประมาณ 24,000 – 40,000 บาท
กลุ่มผู้บริหารระดับสูง CEO หรือเจ้าของธุรกิจ
ถือเป็นกลุ่ม Top Level ที่มีสถานะทางการเงินมั่นคง ด้วยเงินเดือนตั้งแต่ 100,000 บาทขึ้นไป ทำให้มีอิสรภาพมากพอที่จะเลือกคอนโดที่ชอบบนทำเลที่ใช่ได้ตามต้องการ โดยคนกลุ่มนี้สามารถซื้อคอนโดที่มีมูลค่ามากกว่า 5 ล้าน และเริ่มผ่อนสบายๆ ที่ 40,000 บาทต่อเดือนเป็นต้นไป
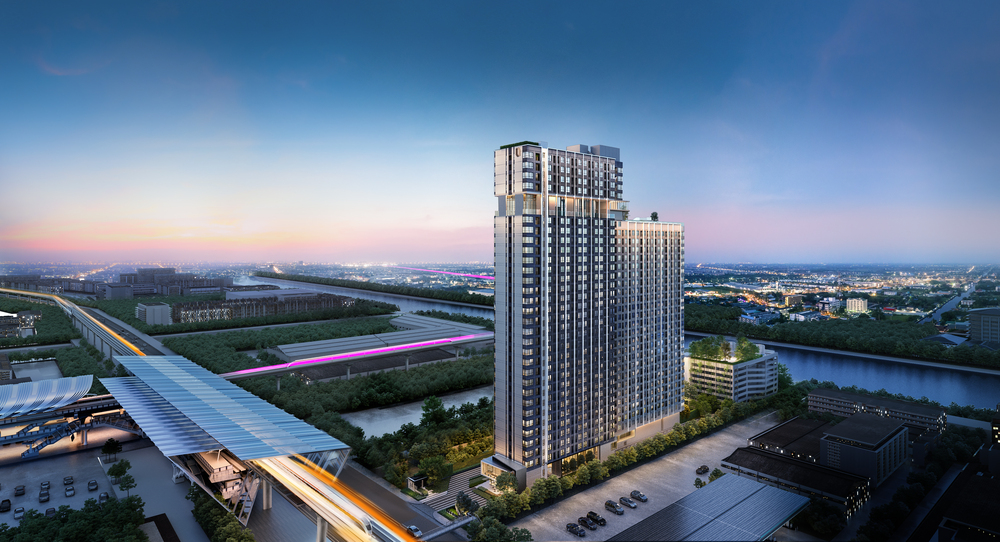
เหมาะสำหรับคนทำงานรายได้ในระดับ Junior
สรุปผ่อนคอนโดอย่างไรไม่ให้เป็นภาระหนักเกินไป
การตัดสินใจซื้อและผ่อนคอนโดเป็นเรื่องที่ต้องวางแผนการเงินให้ดี เพราะเป็นหนี้ระยะยาวที่ต้องอาศัยทั้งกำลังกายในการทำงานหารายได้เข้ามาเพื่อจ่ายค่างวดในแต่ละเดือน และกำลังใจที่จะฟันผ่าอุปสรรคระหว่างทาง รวมไปถึงวินัยทางการเงินที่เป็นองค์ประกอบสำคัญในการนำพาให้เราเป็นเจ้าของคอนโดได้อย่างแท้จริง
หากใครยังไม่แน่ใจว่าตัวเองจะผ่อนคอนโดได้หรือไม่ ลองใช้สูตรคำนวนในบทความนี้เป็นเครื่องมือพิจารณา และเมื่อตัดสินใจแน่วแน่ว่าจะผ่อนคอนโดแล้วก็สามารถเข้ามาค้นหาคอนโดราคาดีๆ กับเว็บ Kaidee Property กันได้เลย