

“ดอกเบี้ยบ้าน” เป็นเรื่องควรรู้อันดับต้นๆ ของคนที่ต้องการซื้อบ้านหรือคอนโด เนื่องจากราคาที่อยู่อาศัยเหล่านี้มีราคาสูงเกินกว่ามนุษย์เงินเดือนหรือคนธรรมดาทั่วไปจะสามารถซื้อได้ด้วยเงินสด จึงมีความจำเป็นต้องกู้ยืมเงินก้อนจากธนาคารมาจ่ายเจ้าของโครงการอสังหาริมทรัพย์นั้นๆ ก่อน แล้วค่อยทยอยผ่อนเงินคืนธนาคารเป็นงวดๆ พร้อมดอกเบี้ย
โดย “ดอกเบี้ย” ที่ว่านี้ถือเป็นตัวแปรสำคัญของการผ่อนบ้านและคอนโดเลยทีเดียว เพราะหากสามารถกู้ซื้อบ้านในอัตราดอกเบี้ยที่ต่ำได้ ก็เปรียบเสมือนเป็นแต้มต่อที่ทำให้เราชำระหนี้ได้หมดไวขึ้น ในทางกลับกัน หากเจออัตราดอกเบี้ยเงินกู้บ้านสูง เงินค่างวดที่เราผ่อนไปส่วนใหญ่ถูกหักไปเป็นดอกเบี้ย ส่วนเงินต้นก็แทบจะไม่ลดลง และนั่นหมายถึงเราต้องผ่อนบ้านหรือคอนโดในราคาที่แพงขึ้นด้วย
ดอกเบี้ยเงินกู้บ้านมีกี่ประเภท
ลักษณะดอกเบี้ยที่คนกู้บ้านและคอนโดต้องเจอส่วนใหญ่ มี 2 ประเภท คือ
อัตราดอกเบี้ยคงที่ (Fixed Rate Loan)
คืออัตราดอกเบี้ยที่ธนาคารกำหนดให้คงที่ในช่วงระยะเวลาสั้นๆ (ตั้งแต่ 1-5 ปี) ต่อจากนั้นจะปรับเปลี่ยนเป็นอัตราดอกเบี้ยแบบลอยตัว ซึ่งจะต้องไปรอดูกันอีกทีว่าธนาคารจะกำหนดดอกเบี้ยให้สูงหรือต่ำ
อัตราดอกเบี้ยลอยตัว (Floating Rate Loan)
คืออัตราดอกเบี้ยที่กำหนด ณ เวลาปัจจุบัน ซึ่งสามารถปรับขึ้นหรือลงตามสถานการณ์เศรษฐกิจ ตลาดเงิน และต้นทุนทางการเงินของธนาคารนั้นๆ โดยอัตราดอกเบี้ยลอยตัวของสินเชื่อที่อยู่อาศัยที่เราจะได้เจอกันก็คือ MRR ลบด้วยตัวเลขที่ธนาคารกำหนด
ตัวอย่างเช่น ธนาคารกำหนด MRR = 7.30% ส่วนอัตราดอกเบี้ยเงินกู้บ้านระบุว่า MRR -2.30 ดังนั้นอัตราดอกเบี้ยแท้จริงที่เราต้องจ่ายก็คือ MRR 7.30 – 2.30 = 5.00% นั่นเอง
MRR ย่อมาจาก Minimum Retail Rate หมายถึงอัตราดอกเบี้ยเงินกู้ขั้นต่ำที่ธนาคารเรียกเก็บจากลูกค้ารายย่อยชั้นดี โดยเรท MRR แต่ละธนาคารจะไม่เท่ากัน
อัปเดตดอกเบี้ยบ้าน 2564 จากธนาคารยอดนิยม
สินเชื่อบ้านของแต่ละธนาคารมีรายละเอียดเงื่อนไขที่แตกต่างกันไป หนึ่งในตัวอย่างที่พบได้บ่อยคือ รูปแบบสินเชื่อที่มาพร้อมประกันชีวิตเรียกว่า ‘ประกันชีวิตเพื่อคุ้มครองวงเงินสินเชื่อ MRTA’ (Mortgage Reducing Term Assurance) คือประกันชีวิตประเภทหนึ่งที่ช่วยลดภาระคนที่อยู่ข้างหลัง (เช่น สามี/ภรรยา และลูก) ในกรณีที่ผู้กู้เสียชีวิตหรือทุพพลภาพไม่สามารถผ่อนชำระสิ้นเชื่อบ้านได้ บริษัทรับประกันจะทำหน้าที่ผ่อนชำระหนี้แทนผู้กู้เอง โดยสิทธิพิเศษที่ตามมาหลังจากทำประกันก็คืออัตราดอกเบี้ยสินเชื่อที่จะถูกลง
นอกจากนี้บางธนาคารยังมีสินเชื่ออัตราดอกเบี้ยพิเศษสำหรับหน่วยงาน กลุ่มอาชีพ หรือร่วมมือกับบริษัทพัฒนาอสังหาริมทรัพย์ซึ่งเป็นรายละเอียดที่ต้องพิจารณาเป็นกรณีไป ซึ่งในบทความนี้เราจะขอพูดถึงเรทดอกเบี้ยสินเชื่อบ้าน ประเภทสัญญาที่อยู่อาศัยหลังที่ 1 สำหรับบุคคลทั่วไป ดังนี้
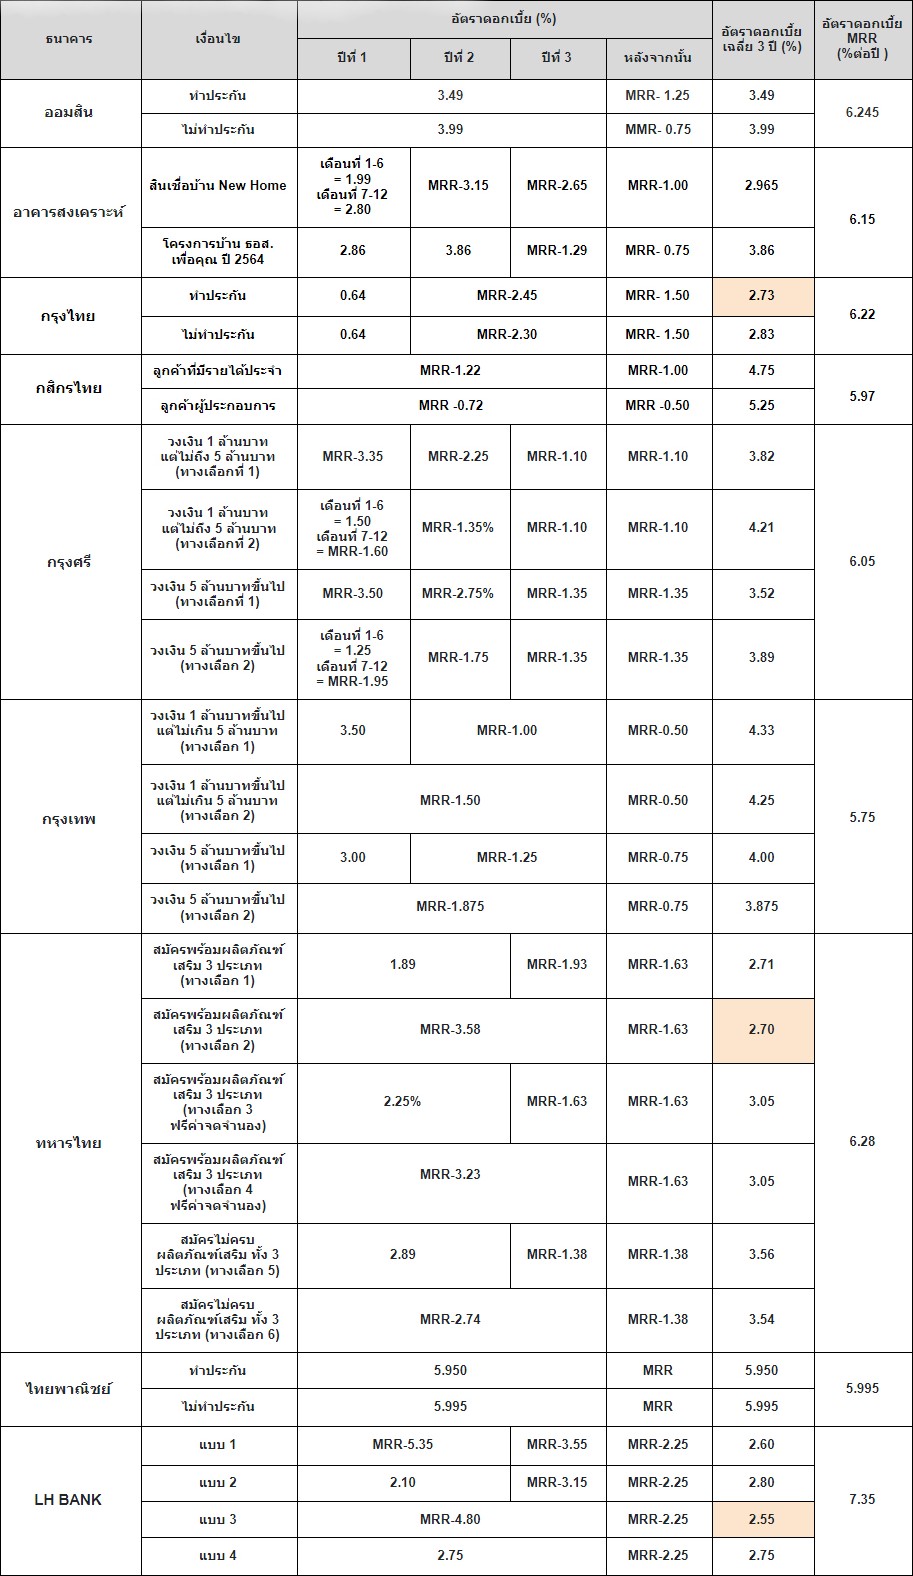
ตารางเปรียบเทียบอัตราดอกเบี้ยสินเชื่อที่อยู่อาศัยจากธนาคาร ณ เดือนเมษายน 2564
ดอกเบี้ยบ้านต่ำจากธนาคาร 3 อันดับแรก
หากพิจารณาจากอัตราดอกเบี้ยเฉลี่ย 3 ปีตามตารางข้างต้น ธนาคารที่ให้เรทดีที่สุด 3 อันดับแรก ณ ข้อมูลเดือนเมษายน 2564 ได้แก่
อันดับ 1 : ธนาคาร LH Bank
LH Bank มีค่าเฉลี่ยดอกเบี้ยต่ำสุดอยู่ที่ 2.55% ต่อปี หรือ MRR-4.80 (MRR=7.35) นับเป็นเรทที่น่าสนใจมาก แต่ลักษณะการคิดอัตราดอกเบี้ยในทางเลือกนี้เป็นแบบลอยตัวตลอดทั้ง 3 ปี มี MRR เป็นตัวแปรสำคัญซึ่งไม่สามารถทราบเวลาที่แน่นอนได้ว่า MRR นั้นจะถูกปรับเมื่อไรและจะเพิ่มขึ้นหรือลดลงอย่างไร จึงมีความจำเป็นอย่างยิ่งที่ผู้กู้ต้องพิจารณาควบคู่ไปกับการบริหารค่าใช้จ่ายครัวเรือน เพราะหาก MRR เพิ่มขึ้น ก็จะทำให้ภาระในการผ่อนบ้านเพิ่มขึ้นด้วย
อันดับ 2 : ธนาคารทหารไทย
อันดับถัดมาสำหรับอัตราดอกเบี้ยบ้านต่ำ คือ ธนาคารทหารไทย ที่มาพร้อมอัตราดอกเบี้ยเฉลี่ย 3 ปีเท่ากับ 2.70% ต่อปี หรือ MRR-3.58 (MRR=6.28) ซึ่งเป็นอัตราลอยตัวตลอดทั้ง 3 ปีเช่นเดียวกับของ LH BANK แต่มีเงื่อนไขเพิ่มเติมที่ผู้กู้ต้องปฏิบัติตามเพื่อให้ได้เรทดังกล่าว นั่นคือ 1.) สมัครประกันชีวิตคุ้มครองสินเชื่อ 2.) สมัครใช้บริการหักบัญชีอัตโนมัติผ่านบัญชีออมทรัพย์ ทีเอ็มบี เพื่อผ่อนชำระสินเชื่อบ้าน 3.) สมัครบัตรเดบิต TMB

อันดับ 3 : ธนาคารกรุงไทย
ธนาคารกรุงไทย มีค่าเฉลี่ยดอกเบี้ยบ้าน 3 ปี เท่ากับ 2.73% ต่อปี แบ่งเป็นปีที่ 1 ดอกเบี้ยคงที่ 0.64% ต่อปี ปีที่ 2-3 เท่ากับ MRR-2.45 (MRR= 6.22) และผู้กู้ต้องทำประกันคุ้มครองวงเงินสินเชื่อร่วมด้วย ความน่าสนใจของผลิตภัณฑ์สินเชื่อบ้านธนาคารกรุงไทยคือการให้ดอกเบี้ยปีแรกถูกสุดเมื่อเทียบกับทุกธนาคาร จึงเหมาะอย่างยิ่งสำหรับใครที่วางแผนจะจบสัญญาเงินกู้บ้านให้เร็ว โดยสามารถโปะเงินในช่วงปีแรกได้เต็มที่ เมื่อผ่านเข้าปีที่ 2 และ 3 ยอดดอกเบี้ยที่ธนาคารคิดจากเงินต้นคงเหลือก็จะลดลงตามไปด้วย อีกทั้งยังเหมาะสำหรับคนที่ตั้งใจจะขายอสังหาริมทรัพย์ต่อในระยะไม่เกิน 1 ปี ก็จะทำให้เสียดอกเบี้ยน้อยเช่นกัน
สรุปดอกเบี้ยบ้าน 2564 ธนาคารไหนเวิร์กสุด
อย่างที่กล่าวในตอนต้นว่าการกู้ยืมเงินเพื่อซื้อบ้านนั้น สิ่งสำคัญคือ “ดอกเบี้ย” ซึ่งส่วนใหญ่โฟกัสไปที่อัตราดอกเบี้ยบ้าน 3 ปีแรก เนื่องจากเป็นกฏระเบียบของทุกธนาคารว่าเมื่อทำเรื่องขอสินเชื่อบ้านแล้วจะมีสัญญาติดตัวกับธนาคารนั้นอย่างน้อย 3 ปีขึ้นไป หากขอยกเลิกสัญญาธนาคารกลางคันจะถูกปรับด้วยราคาที่ต่างกันไปแต่ละธนาคาร
ดังนั้น หากพิจารณาจากดอกเบี้ยบ้านอัปเดตล่าสุดของเดือนเมษายน 2564 จาก 9 ธนาคารชั้นนำที่เรารวบรวมมาให้นั้น โดยดูค่าเฉลี่ยดอกเบี้ยจากทางเลือกต่างๆ ที่ธนาคารเสนอไว้ เราสามารถสรุปได้ว่าธนาคาร LH BANK ให้ข้อเสนอดอกเบี้ยบ้านเวิร์กที่สุด รองลงมาคือ ธนาคากรุงไทย ธนาคารทหารไทย ธนาคารอาคารสงเคราะห์ ธนาคารออมสิน ธนาคากรุงศรีอยุธยา ธนาคารกรุงเทพ ธนาคารกสิกรไทย และธนาคารไทยพาณิชย์ ตามลำดับ
เมื่อทราบข้อมูลดอกเบี้ยบ้านแบบนี้แล้ว หากใครสนใจที่จะหาบ้านหรือคอนโดเพื่อนำมาขอสินเชื่อธนาคารดูบ้าง ก็สามารถค้นหากับ Kaidee Property ได้ เรามีทั้งอสังหาริมทรัพย์ใหม่และมือสองให้เลือกมากมาย
หมายเหตุ อัตราดอกเบี้ยที่ปรากฏในบทความนี้ เป็นข้อมูล ณ เดือนเมษายน 2564 เท่านั้น ผู้อ่านสามารถขอรายละเอียดล่าสุดเพิ่มเติมได้จากธนาคาร