Feb 19, 2021 | บทความอสังหาฯ
ถ้าพูดถึงอสังหาริมทรัพย์ หลายคนอาจมองว่าเป็นเรื่องไกลตัว แต่ความจริงแล้วการลงทุน
อสังหาฯ นับว่ามีความน่าสนใจเป็นอย่างมาก แต่คิดจะลงทุนทั้งที .. ความเข้าใจของการลงทุนแต่ละประเภทก็เป็นอีกส่วนที่ต้องให้ความสำคัญ เพื่อผลดีอาจตามมาในภายภาคหน้า ไม่มานั่งเสียใจภายหลัง
แล้วมือใหม่อย่างเราควรรู้อะไรบ้างก่อนลงสนามจริง วันนี้เราหาคำตอบมาให้แล้ว
อสังหาริมทรัพย์คืออะไร?
อสังหาริมทรัพย์คือ (Real Estate) หรือสิ่งที่ไม่สามารถเคลื่อนย้ายได้ ต้องอยู่ติดกับที่ (Immovable)
เช่น คอนโดมิเนียม อาคารบ้านเรือน สิ่งปลูกสร้างต่าง ๆ ไปจนถึงที่ดิน และทรัพยากรตามธรรมชาติที่อยู่กับที่ดินนั้น ไม่ว่าจะเป็นดิน แม่น้ำ ฯลฯ
ซึ่งจะตรงกันข้ามกับสังหาริมทรัพย์ ที่หมายถึง สิ่งที่สามารถเคลื่อนย้ายได้ (Movable) เช่น อุปกรณ์อิเล็กทรอนิกส์ เครื่องใช้ไฟฟ้า รถยนต์ เป็นต้น และถ้ามีการซื้อขายอสังหาริมทรัพย์ ไม่ว่าจะเป็นที่ดิน อาคาร บ้านเรือน ในทางกฎหมายแล้วต้องทำสัญญาให้เป็นลายลักษณ์อักษร เช่น โฉนด หรือทะเบียนที่ดินเป็นเอกสารที่แสดงความเป็นเจ้าของที่ดินแปลงนั้น ๆ เนื่องจากอสังหาริมทรัพย์ เป็นทรัพย์สินทีมีมูลค่าสูง จึงต้องมีกฎหมายควบคุมเพื่อป้องกันปัญหาต่าง ๆ ที่อาจเกิดขึ้น
ประเภทของอสังหาริมทรัพย์
ในทางกฎหมายมีการแบ่งอสังหาริมทรัพย์ออกเป็น 4 ประเภท ได้แก่
1. ที่ดิน เช่น พื้นที่ราบ ภูเขา พื้นที่ชายฝั่งทะเล เป็นต้น
2. ทรัพย์ที่ประกอบเป็นอันเดียวกับที่ดิน เช่น หิน ดิน ทราย
3. ทรัพย์สิทธิ เช่น กรรมสิทธิ์ในที่ดิน สิทธิครอบครองที่ดิน สิทธิจำนองที่ดิน เป็นต้น
4. ทรัพย์ติดที่ดินทั้ง 2 แบบ คือแบบที่ติดกับที่ดินโดยธรรมชาติ เช่นต้นไม้ที่ตั้งอยู่บนพื้นที่นั้นมาอย่างยาวนาน และแบบทรัพย์ที่ติดกับที่ดินโดยมีผู้นำมาติด ยกตัวอย่างเช่น สิ่งปลูกสร้างต่าง ๆ ที่เราเห็นกันโดยทั่วไป ตั้งแต่บ้าน คอนโด ตึกออฟฟิศ รวมไปถึงอาคารต่าง ๆ
นอกจากการแบ่งประเภทตามกฎหมาย อสังหาฯยังมีการจัดกลุ่มตามลักษณะการประกอบธุรกิจหรือการใช้ประโยชน์ ซึ่งจะแบ่งได้เป็น 5 ประเภท ดังต่อไปนี้
1. อสังหาริมทรัพย์เพื่อการอยู่อาศัย เช่น บ้าน คอนโด ทาวน์โฮม หอพัก อพาร์ตเมนต์
2. อสังหาริมทรัพย์เพื่อการพาณิชย์ เช่น ห้างสรรพสินค้า คอมมูนิตี้มอลล์ โรงแรม ตลาด ออฟฟิศ
3. อสังหาริมทรัพย์เพื่อการอุตสาหกรรม เช่น โรงงาน นิคมอุตสาหกรรม สวนอุตสาหกรรม ห้องเย็น คลังสินค้า
4. อสังหาริมทรัพย์เพื่อการพักผ่อน เช่น โรงแรม โฮสเทล รีสอร์ต บ้านพักตากอากาศ
5. อสังหาริมทรัพย์เพี่อการเกษตร เช่น ไร่ นา สวน หรือพื้นที่ประโยชน์ที่ดินเพื่อการทำเกษตรกรรม
ปัจจัยหลักในการลงทุนอสังหาฯ
- ตัวอาคารและสิ่งอำนวยความสะดวกในโครงการ
- ราคา
- ทำเล
- ปริมาณอสังหาฯ
- ความต้องการซื้ออสังหาฯ
- อัตราดอกเบี้ย
- มาตรการของภาครัฐ
ทำความรู้จักการลงทุนอสังหาฯ ประเภทต่าง ๆ
ลงทุนแบบเก็งกำไร
นักลงทุนมือใหม่มักลงทุนในรูปแบบดังกล่าว ด้วยเหตุผลง่าย ๆ คือ ใช้เงินลงทุนไม่เยอะ ได้ผลตอบแทนเร็ว อธิบายง่าย ๆ คือ เป็นการลงทุนกับใบจองห้องชุดในระยะเวลาอันสั้น ซึ่งส่วนใหญ่จะนิยมขายใบจองในระยะเวลาไม่เกิน 1 เดือน เพื่อจะได้ไม่ต้องแบกรับการโอนกรรมสิทธิ์ห้องชุดที่ตนเองได้จองไว้
สำหรับเงินลงทุนในการซื้อใบจองจะอยู่ที่หลักหมื่นไปจนถึงหลักแสน โดยขึ้นอยู่กับข้อกำหนด และตัวทำเลของโครงการ ส่วนโครงการที่ปล่อยง่าย และได้กำไรสูง มักอยู่ในย่านชุมชน ใกล้รถไฟฟ้า ใกล้แหล่งงาน
แต่การลงทุนประเภทนี้ต้องศึกษาเรื่องความต้องการของผู้ซื้อ รวมถึงจำนวนโครงการคอนโดที่ขายและเรื่องของทำเลอย่างรอบคอบ เนื่องจากเป็นปัจจัยสำคัญที่จะทำให้ขายใบจองได้รวดเร็วและไม่ขาดทุน
ลงทุนปล่อยเช่ารายเดือน
อีกหนึ่งประเภทของการลงทุนที่ได้รับความนิยมในวงการนักลงทุนอสังหาฯ เนื่องจากสามารถสร้างรายได้อย่างสม่ำเสมอ ทั้งนี้การลงทุนดังกล่าว อาจต้องมีเงินเย็นหรือเงินเก็บในการลงทุน เพื่อไม่ให้เป็นภาระในอนาคต ประกอบกับการที่ต้องใช้เงินส่วนนี้ในการเลือกซื้ออสังหาฯ ไม่ว่าจะเป็น บ้าน คอนโด หรือแม้แต่ที่ดิน เพื่อปล่อยเช่าเป็นรายเดือน
ซึ่งนักลงทุนสามารถตกแต่งห้องหรืออสังหาฯ เพื่อเพิ่มมูลค่าให้อสังหาฯ ที่ปล่อยเช่าได้อีกด้วย แต่การลงทุนแบบปล่อยเช่ารายเดือนจำเป็นต้องเลือกทำเลที่ดี มีราคาที่เหมาะสม เพื่อเปรียบเทียบกับความเป็นไปได้ของการตั้งราคาค่าเช่า สิ่งสำคัญคืออย่าลืมว่ายิ่งอสังหาฯ ทำเลดีมากเท่าไหร่ ก็ยิ่งสามารถตั้งราคาเช่าได้สูงมากขึ้นเท่านั้น เมื่อเป็นดังนั้นนักลงทุนก็จะได้ผลกำไรที่มากขึ้นด้วย
ลงทุนปล่อยเช่ารายวัน
การลงทุนปล่อยเช่าแบบรายวัน มีความคล้ายคลึงกับการปล่อยเช่าแบบรายเดือน แต่จะแตกต่างตรงที่รูปแบบของการปล่อยเช่ารายวันจะเหมาะกับอสังหาฯ ที่ทำเลตั้งอยู่ในย่านท่องเที่ยว เช่น ทองหล่อ ถนนข้าวสาร หรือจังหวัดยอดนิยมอย่าง ภูเก็ต เชียงใหม่ ฯลฯ
เนื่องจากทำเลดังกล่าวมีความต้องการจากกลุ่มลูกค้าจำนวนมาก นักลงทุนอสังหาจึงสามารถใช้โอกาสนี้ในการตกแต่งบ้าน อาคารพาณิชย์ หรือแม้แต่คอนโด ให้กลายเป็น Hostel หรือ Airbnb เพื่อรองรับกลุ่มนักท่องเที่ยว เวลาพวกเขาค้นหาห้องหรือบ้านพักในราคาที่ถูกกว่าโรงแรม
นอกจากนั้นการตกแต่งก็นับว่าเป็นตัวช่วยดึงดูดนักท่องเที่ยวได้ดีเช่นกัน นักลงทุนจึงควรใส่ใจและพยายามตกแต่งให้ดูทันสมัย และตอบโจทย์ความต้องการของพวกเขา
ลงทุนรีโนเวท เพิ่มมูลค่าบ้าน-คอนโดฯ
รูปแบบสุดท้ายของการลงทุนด้านอสังหาฯ คือการซื้ออสังหาฯ ไม่ว่าจะเป็นบ้านหรือคอนโด ในรูปแบบมือสองหรือแบบห้องใหม่โครงการใหม่ ที่ถูกทอดขายในตลาดมาตกแต่งใหม่ตามสไตล์ต่างๆ ตามที่ตัวเองต้องการ ซึ่งรูปแบบการลงทุนนี้จะเน้นลงทุนต่ำ แต่ได้ผลตอบแทนสูง แต่นักลงทุนบางคนอาจเลือกซื้ออสังหาฯ จากสถาบันการเงิน หรือกรมบังคับคดี เพื่อมาตกแต่ง แต่ทำเลที่ได้มักจะอยู่ในเกณฑ์ที่พอใช้ แต่โครงสร้างมีความแข็งแรง และราคาถูกกว่าท้องตลาดทั่วไป
ลงทุนกับกองทุนอสังหาฯ
นักลงทุนมือใหม่หลายคนอาจกลัวความรู้สึกว่าตนเองกำลังขาดทุน ซึ่งการลงทุนกับกองทุนอสังหาฯ ก็เป็นอีกหนึ่งการลงทุนที่ช่วยลดความเสี่ยงได้ อีกทั้งรูปแบบของการลงทุนประเภทนี้ สามารถทำได้ง่าย ไม่ยุ่งยาก เหมาะกับนักลงทุนทุกเพศทุกวัย อีกทั้งยังสามารถลงทุนได้อย่างต่อเนื่อง
ต่อเนื่องอย่างไร อธิบายแบบเห็นภาพก็คือเพียงมีเงินแค่หลักพัน ก็สามารถซื้อกองทุนรวมอสังหาฯ ที่ให้ผลตอบแทนสม่ำเสมอในระยะยาวได้แล้ว และยังได้รับการบริหารจัดการเงินลงทุนแบบมืออาชีพอีกด้วย
สรุปท้ายบทความ
การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลก่อนตัดสินใจลงทุน
เพราะการลงทุนทุกครั้งก็มักจะมาคู่กับสิ่งเหล่านี้เสมอ ดังนั้นการเตรียมตัวที่ดี ศึกษาข้อมูลให้รอบคอบ พยายามปรับปรุงจุดแข็งจุดอ่อนอย่างสม่ำเสมอ จึงเป็นหลักการสำคัญที่ไม่ควรมองข้าม เมื่อคิดว่าพร้อมแล้ว เลือกการลงทุนที่ใช่แล้วลงมือได้เลย อนาคตคุณอาจจะรวยจากการลงทุนก็ได้ใครจะรู้
Feb 10, 2021 | ข่าวสาร และกิจกรรม
ในยุคที่การลงทุนกลายมาเป็นเรื่องใกล้ตัว เหมือนใคร ๆ รอบตัวก็พากันซื้อหุ้นตัวนั้นตัวนี้เต็มไปหมด อารมณ์แบบรู้ว่าเสี่ยงแต่คงต้องขอลอง แต่พอหันกลับมามองตัวเอง กลับไม่กล้าเสี่ยงแบบเขาซะงั้น กลัวขาดทุน กลัวเข้าเนื้อ วันนี้ Kaidee มีคำตอบมาให้สำหรับ “คนที่ไม่อยากเสี่ยง” แต่ “ขอลอง” คำตอบที่ว่านั้นก็คือ การลงทุนใน “กองทุนรวม” นั่นเอง
กองทุนรวมคืออะไร
กองทุนรวม (Mutual Fund) คือ การที่เรานำเงินไปลงทุนกับ “บริษัทหลักทรัพย์จัดการกองทุน” หรือที่เรียกสั้น ๆ ว่า บลจ. โดยที่ บลจ.ที่ว่านี้จะเป็นคนรวบรวมเงินจากนักลงทุนรายย่อยต่าง ๆ เพื่อนำเงินก้อนนี้ ไปลงทุนในสินทรัพย์ตามที่นโยบายของกองทุนได้ระบุไว้ บลจ.ทั้งหมดที่จดทะเบียนประกอบในประเทศไทยมีทั้งหมด 26 ที่ (คลิกที่นี่เพื่อดูรายชื่อ บลจ. ทั้งหมด)
ทำไมกองทุนรวมถึงเหมาะสำหรับเด็กจบใหม่
มาถึงหัวข้อที่ว่า ทำไมกองทุนถึงเหมาะกับเด็กจบใหม่มากกว่าหุ้น? คำตอบของ Kaidee คือ เพราะกองทุนนั้นเหมาะกับไลฟ์สไตล์ของคนที่เพิ่งเริ่มทำงานนั่นเอง มาดูกันดีกว่า ว่าเพราะอะไร
- ไม่ต้องติดตามราคาผันผวนของตลาดหุ้น
- ไม่ต้องนั่งเครียดศึกษาเรื่องกองทุนหรือตราสารหนี้มากมายเพราะจะมีผู้จัดการกองทุนมืออาชีพคอยดูแลให้ทำกำไรหรือขาดทุนน้อยที่สุดอยู่เสมอ
- ไม่ต้องใช้เงินก้อนใหญ่ในการลงทุน
- ความเสี่ยงไม่เท่าการลงทุนในตลาดหุ้น
- กระจายความเสี่ยงในการลงทุนเนื่องจากผู้จัดการกองทุนจะแบ่งสัดส่วนของเงินลงทุนไปในสินทรัพย์ต่างๆ ไม่ใช่การซื้อหุ้นตัวใดตัวหนึ่ง
จะสังเกตได้ว่า 5 ข้อนี้เหมาะกับไลฟ์สไตล์เด็กจบใหม่ที่ต้องตื่นเช้าไปทำงาน เย็นกลับมาก็เหนื่อยแล้ว ไม่มีใจจะไปเช็กตลาดหุ้นหรือราคาขึ้นลงอีก สู้เอาเวลาไปดู Netflix ดีกว่า จริงไหม
นอกจากนี้ หากพิจารณาถึงผลตอบแทนในระยะยาวระหว่าง กองทุนรวม กับ ดอกเบี้ยเงินฝาก จะเห็นได้ว่ากองทุนรวมจะได้ผลตอบแทนมากกว่าดอกเบี้ยเงินฝาก เนื่องจากดอกเบี้ยเงินฝากต่อปีจากธนาคารที่เป็นที่รู้จักอย่าง SCB หรือ Kasikorn สูงสุดจะอยู่ที่ 1.50 % ต่อปีเท่านั้น
และเมื่อพิจารณาอัตราเงินเฟ้อที่เพิ่มขึ้นเรื่อยๆ ทุกปี หากมัวแต่เอาเงินไปฝากไม่ไปลงทุน สุดท้ายในระยะยาว ดอกเบี้ยที่ได้จากเงินฝากก็จะไม่สามารถเอาชนะอัตราเงินเฟ้อได้อยู่ดี
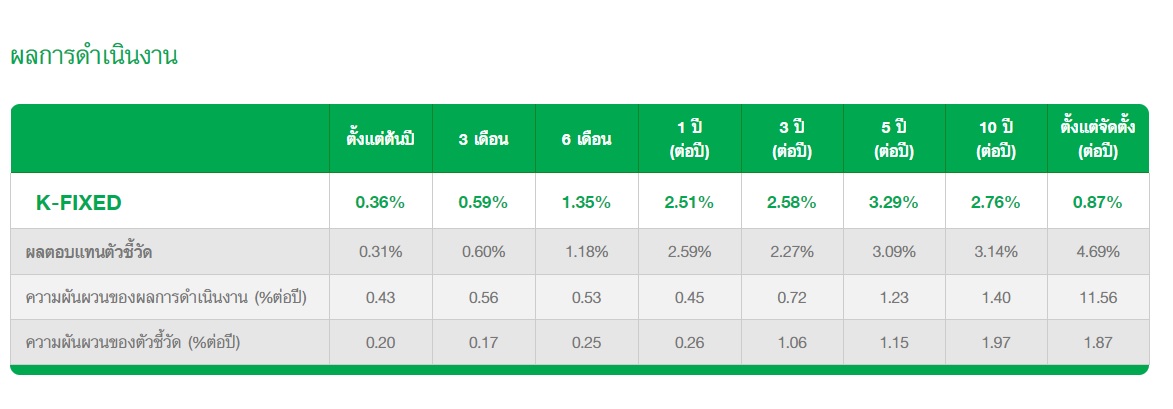
ในทางตรงกันข้าม เรามาดูผลการดำเนินงานและอัตราปันผลของกองทุนรวมที่ Kaidee ขอยกตัวอย่าง คือ กองทุน K-FIXED
 ขอขอบคุณรูปภาพจาก Kasikorn
กองทุน K-FIXED คือกองทุนที่ลงทุนในตราสารหนี้ระยะยาวเพื่อที่จะได้ผลตอบแทนในภาวะที่ดอกเบี้ยต่ำ เราจะสังเกตได้ว่า ภายใน 1 ปีนั้น ผลตอบแทนของกองทุนนี้ก็ทะลุ 2 % ซึ่งมากกว่าดอกเบี้ยเงินฝากไปเป็นที่เรียบร้อยแล้ว
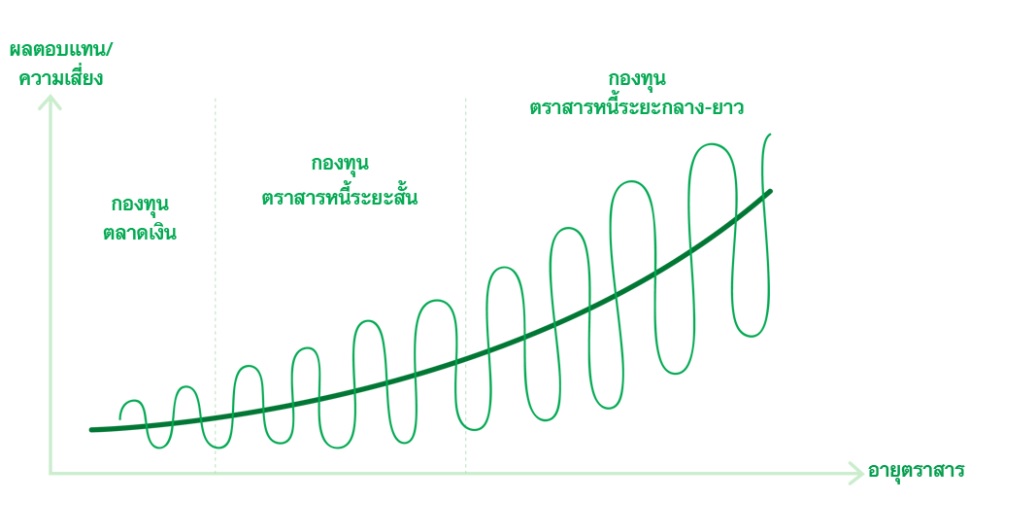
อย่างไรก็ตามการลงทุนกับตราสารหนี้ในระยะยาวนั้น คุณต้องแน่ใจว่าเงินที่นำไปลงทุนนั้นเป็นเงินเย็น และจะไม่นำออกมาใช้เร็ว ๆ นี้ เนื่องจากตราสารหนี้แต่ละตัวนั้นมีอายุสั้นยาวต่างกัน อย่างเช่น K-FIXED นี้อาศัยการลงทุนตั้งแต่ 1 ปีขึ้นไปถึงจะเห็นผลกำไรที่ชัดเจน ยิ่งไปกว่านั้นอายุของตราสารหนี้จะแปรผันตรงกับผลตอบแทนและความเสี่ยง นั่นหมายความว่า ยิ่งถือตราสารหนี้ไว้นานเท่าไร ผลตอบแทนและความเสี่ยงก็จะสูงมากขึ้นเท่านั้น ดังที่เห็นได้จากกราฟ
 ขอขอบคุณรูปภาพจาก Kasikorn
จะสังเกตได้ว่าระหว่างทางของการถือตราสารหนี้จะมีการแกว่งขึ้นลงของราคาบ้าง อย่างไรก็ตามเราไม่จำเป็นต้องเช็กราคาตราสารหนี้รายวันแบบหุ้นอยู่แล้วเพราะตราสารหนี้คือการดูผลตอบแทนในระยะยาว และผู้จัดการกองทุนจะพยายามบริหารไม่ให้ขาดทุนอยู่แล้ว (ขึ้นอยู่กับสภาพเศรษฐกิจด้วย)
บริการกองทุนรวมของธนาคารคืออะไร
พูดถึงกองทุนรวมกันไปแล้วมาดูบริการของธนาคารกันดีกว่า หากการหากองทุนเหมาะ ๆ สักกองมันยากมากนัก ไหนจะต้องมาดูผลการประกอบการ ดูแนวโน้ม อาจจะยุ่งยากเกินจนทำให้ถอดใจ ทำให้ธนาคารหลายที่สร้างบริการที่ช่วยเราวางแผนว่าควรซื้อกองทุนตัวไหนบ้างขึ้นมา ซึ่งบริการการแบ่งสรรปันส่วนเงินลงทุนไปซื้อสินทรัพย์ต่าง ๆ นี้เรียกว่า “Asset Allocation”
โดยก่อนที่ธนาคารจะทำ Asset Allocation ให้เรานั้น ทางธนาคารจะให้เราทำแบบสอบถามก่อนว่าเรารับความเสี่ยงได้แค่ไหน จากนั้นจึงจะจัดพอร์ตให้เรา
ทั้งนี้สัดส่วนของกองทุนนั้นจะถูก “Rebalance” หรือปรับเปลี่ยนตามสถานการณ์ตลาดตามดุลยพินิจของผู้ดูแลกองทุน อาจจะเป็นทุก 3 เดือน หรือ 6 เดือน ขึ้นอยู่กับแต่ละธนาคาร
วันนี้ Kaidee จะพาไปรู้จักกับ 2 ธนาคารที่เสนอบริการจัดการกองทุนสุดคูลที่เพียงแค่คลิกก็ลงทุนได้ง่าย ๆ ไม่ต้องไปเปิดบัญชีที่ธนาคารให้วุ่นวายอีกต่อไป
SCB ROBO ADVISOR
SCB ROBO ADVISOR คือบริการการจัดการกองทุนรวมที่มีจุดเด่นคือ การนำเอา “AI” หรือเทคโนโลยีสมองกลมาวิเคราะห์ข้อมูล Algorithm ของตลาดตลอด 24 ชั่วโมง ไม่มีหยุดพัก ซึ่งจะได้เปรียบการวิเคราะห์จากคนจริง ๆ อยู่มาก เพราะคนเราไม่สามารถดูตลาดได้ตลอดเวลาอยู่แล้ว
ยิ่งไปกว่านั้น AI สามารถจัดพอร์ตได้มากกว่า 100 แบบ และสามารถพัฒนาไปถึง 300 แบบในอนาคต
การลงทุนกับ SCB ROBO ADVISOR นั้นก็ไม่แพง เพราะเริ่มต้นเพียง 5,000 บาท และลงทุนรายเดือนเพียง 2,000 บาท (คลิกที่นี่เพื่อดูวิธีการเปิดบัญชี)
K Wealth Plus
บริการ Wealth Plus จากธนาคารกสิกรไทยนั้นจะเสนอการลงทุน 2 แบบ คือ “ลงทุนเพื่อความมั่งคั่ง” (General Saving) และ “ลงทุนเพื่อเป้าหมาย” (Major Purchase) ซึ่งบริการนี้มีจุดเด่นคือ การช่วยเรากำหนดเป้าหมายการลงทุน และระยะเวลาการลงทุนที่เหมาะกับผลของระดับความเสี่ยงที่เรารับได้จากการทำแบบทดสอบ
การลงทุนเพื่อความมั่งคั่งนั้นจะเน้นผลตอบแทนที่สามารถเอาชนะดอกเบี้ยเงินฝากเป็นหลัก ในขณะที่การลงทุนเพื่อเป้าหมายจะเน้นแนะนำพอร์ตที่เหมาะสมกับเป้าหมายของเรา เช่น เก็บเงินซื้อคอนโด หรือซื้อรถ เป็นต้น ซึ่งถ้าเป็นการลงทุนประเภทนี้ Wealth Plus จะคำนวณระยะเวลาในการออมให้เราอีกด้วย
ทั้งนี้จะมีการปรับพอร์ตตามภาวะตลาด หรือ “Auto Rebalance” ให้ทุก 6 เดือน
การลงทุนกับ K Wealth Plus นั้นเริ่มต้นที่ 10,000 บาท และลงทุนรายเดือนเพียง 1,000 บาทเท่านั้น
สรุปท้ายบทความ
การลงทุนระยะยาวตั้งแต่อายุยังน้อยเป็นเรื่องสำคัญเพราะนอกจากจะเป็นการบริหารวินัยในการใช้เงินของตัวเองแล้ว เรายังได้เก็บเงินไว้เผื่อกรณีฉุกเฉินอีกด้วย การลงทุนในกองทุนรวมเป็นอีกทางเลือกหนึ่งในนั้น อย่างไรก็ตามหากจะลงทุนควรศึกษาข้อมูลให้รู้ชัดเพื่อที่จะได้แบ่งสรรปันส่วนเงินลุงทุนได้อย่างถูกต้องนั่นเอง
Oct 7, 2020 | ข่าวสาร และกิจกรรม
สำหรับหนุ่มสาววัยทำงาน ที่ทำงานมาได้สักพัก ก็เริ่มกังวลถึงความมั่นคง รวมไปถึงการวางแผนการเงินในอนาคตกันค่อนข้างมาก หลายคนเริ่มมองหาช่องทางในการลงทุนเพิ่มเติม เพื่อให้การเงินของเรามีสภาพคล่องมากขึ้น และเตรียมความพร้อมให้กับตัวเองในอนาคตด้วย
หลังจากที่ได้ศึกษามาพอสมควร หลายคนพบปัญหาว่า การลงทุนมักจะต้องใช้เงินในการลงทุนเป็นจำนวนมาก และยังมีความเสี่ยงสูง แต่หลังจากที่คุณอ่านบทความนี้ คุณจะรู้ได้ทันทีเลยว่า การลงทุนเป็นเรื่องง่าย ไม่ต้องใช้ทุนเยอะ แถมยังง่ายมาก แบบที่มนุษย์เงินเดือนอย่างพวกเราก็สามารถลงทุนได้
กองทุนสำรองเลี้ยงชีพ/ กองทุนบำเหน็จบำนาญข้าราชการ
สำหรับมนุษย์เงินเดือน ไม่ว่าจะเป็น พนักงานบริษัท หรือพนักงานราชการ ก็คงจะมีกองทุนประจำสถานที่ทำงานของตัวเอง พนักงานบริษัท ก็เป็นกองทุนสำรองเลี้ยงชีพ และพนักงานราชการ คงจะหนีไม่พ้นในเรื่องของ กองทุนบำเหน็จบำนาญข้าราชการ ซึ่งเป็นการลงทุนที่จะถูกเก็บไว้ใช้ในยามเกษียณ โดยสามารถเลือกสะสมได้ตั้งแต่ 2-15% ซึ่งวิธีการลงทุนในรูปแบบนี้เป็นแหล่งสะสมเงินที่ดีอีกวิธีการหนึ่ง

สหกรณ์ออมทรัพย์
บริษัทหรือที่ทำงานไหนที่มีสหกรณ์ออมทรัพย์เป็นของตัวเอง พลูโตแนะนำให้ทุกคนลงทุนกับสหกรณ์ออมทรัพย์ เพราะสหกรณ์ออมทรัพย์ได้ผลกำไรที่ดีกว่าผลตอบแทนจากธนาคารและตราสารหนี้ โดยผลตอบแทนที่ได้รับ เราจะได้จากเงินปันผล ซึ่งก่อนที่จะลงทุนกับสหกรณ์ออมทรัพย์ ควรตรวจสอบการทำงานของสหกรณ์และพิจารณาความเสี่ยงจากการลงทุนในสหกรณ์ออมทรัพย์ที่เราเลือกลงทุนด้วย

ทองคำแท่ง
การลงทุนในทองคำแท่ง เป็นอีกหนึ่งทางเลือกในการลงทุนสำหรับมนุษย์เงินเดือนหรือคนที่มีเงินในการลงทุนที่จำกัด เนื่องจาก ทองคำแท่งไม่ต้องใช้เงินลงทุนที่เยอะ สภาพคล่องในการลงทุนสูงกว่าการลงทุนในรูปแบบอื่น การแลกเปลี่ยนจากทองคำแท่งเป็นเงินง่ายกว่า ถึงแม้ว่าทองคำจะมีการขึ้นลงของราคาตลอดเวลา แต่ก็มีความเสี่ยงต่ำมากที่จะไม่ได้รับผลตอบแทนกลับมา

ฝากประจำ
เงินฝากประจำ เป็นการลงทุนที่ปลอดภัย มั่นคง แต่อาจจะได้ผลตอบแทนที่ไม่สูงมากนัก ซึ่งการฝากประจำที่เห็นกันได้ทั่วไป คือ เงินฝากประจำปลอดภาษี, กองทุนรวมตราสารหนี้ (General fixed income fund) และกองทุนรวมตลาดเงิน (Money market fund) เงินฝากในแต่ละแบบมีความเฉพาะเจาะจงในการลงทุน และผลตอบแทนที่ต่างกันไป สำหรับใครที่อยากลงทุนในเงินฝากประจำ สามารถศึกษาข้อมูลเพิ่มเติมของแต่ละการฝากประจำได้

ออมหุ้น
วิธีการในการออมหุ้น เป็นวิธีที่มีความเสี่ยงสูง แต่ได้ผลตอบแทนที่ค่อนข้างสูงเช่นกัน โดยปกติการออมหุ้นจะเป็นการเลือกออมหุ้นรายตัว โดยเริ่มที่ประมาณ 1,000 บาท/เดือน ถึงแม้ว่าการลงทุนในวิธีนี้จะได้ผลตอบแทนสูง แต่การป้องกันความเสี่ยงที่ดีที่สุด คือการเลือกหุ้นที่มีการเติบโตที่เหมาะสม และการลงทุนแบบออมหุ้น ส่วนใหญ่จะต้องไม่ใช่เงินร้อนที่ต้องการผลตอบแทนแบบรวดเร็ว แต่จะต้องเป็นการลงทุนที่ต้องใช้ระยะเวลานานได้ และอย่าทุ่มเทในหุ้นเพียงตัวเดียว

ถึงแม้ว่าการลงทุนจะมีความเสี่ยง แต่การลงทุนอย่างถูกวิธีจะช่วยให้เราได้รับผลประโยชน์อย่างคุ้มค่า ถึงอย่างไรก็ตาม การศึกษาความเสี่ยงให้ละเอียดก่อนการตัดสินใจเป็นเรื่องที่จำเป็นอย่างมาก เพื่อป้องกันความสูญเสียที่จะเกิดขึ้นกับเงินทุนของเรา ส่วนใครที่อยากลงทุนแต่ยังไม่รู้จะเริ่มจากตรงไหน ลองนำของที่ไม่ได้ใช้แล้วในบ้านมาลงขายที่ Kaidee เพื่อเพิ่มเงินทุนของคุณ ให้เราเป็นหนึ่งสิ่งที่จะช่วยเติมเต็มความฝันในการลงทุนของคุณ