May 20, 2021 | บทความอสังหาฯ
“ผ่อนคอนโด” เป็นหนึ่งใน Bucket list ที่หลายๆ คนตั้งใจไว้ โดยเฉพาะบรรดาหนุ่มสาววัยทำงานที่ต้องการมีที่อยู่อาศัยเป็นของตัวเองเพื่อจะได้ใช้ชีวิตอย่างอิสระ สามารถเดินทางไปไหนมาไหนได้สะดวก รวมไปถึงการเลือกซื้อคอนโดใกล้ที่ทำงาน เพื่อจะได้มีเวลาส่วนตัวและยกระดับคุณภาพชีวิตให้ดียิ่งขึ้น
การผ่อนคอนโดไม่ว่าจะโครงการใหม่หรือผ่อนคอนโดมือสองยังตอบโจทย์ประโยคที่ว่า “ซื้อคุ้มกว่าเช่า” เพราะไหนๆ ต้องควักเงินจ่ายออกจากกระเป๋าแล้ว ก็ควรให้เงินนั้นรีเทิร์นกลับมาเป็นทรัพย์สินได้ด้วย
แต่อย่างไรก็ตาม ปัญหาอย่างหนึ่งของการผ่อนคอนโดที่เราพบกันบ่อยๆ คือ “ผ่อนไม่ไหว” เนื่องจากคอนโดมีราคาค่อนข้างสูง ยิ่งถ้าอยู่ในทำเลดีๆ ใกล้รถไฟฟ้าราคาขายคอนโดเหล่านั้นจะกระโดดไปเป็นห้องละหลายๆ ล้านบาทเลยทีเดียว
ดังนั้นเพื่อไม่ให้ปัญหาดังกล่าวเกิดขึ้น เราจำเป็นอย่างยิ่งที่ต้องประเมินศักยภาพของตัวเองก่อนตัดสินใจจองหรือซื้อคอนโด ทั้งในแง่รูปแบบการผ่อน แหล่งที่มาของรายได้ สภาพคล่องทางการเงิน รวมไปถึงวินัยการใช้จ่ายเงินที่จะส่งผลการต่อพิจารณาเงินกู้ของธนาคาร
ผ่อนคอนโด VS ผ่อนดาวน์คอนโด
มีคนจำนวนไม่น้อยที่เข้าใจผิด คิดว่า “ผ่อนคอนโด” กับ “ผ่อนดาวน์คอนโด” เป็นเรื่องเดียวกัน แต่ในความจริงแล้วทั้งสองคำมีความแตกต่างกัน กล่าวคือ “ผ่อนคอนโด” ใช้กับการผ่อนคอนโดที่สร้างเสร็จแล้ว ได้ทั้งคอนโดมือหนึ่งและคอนโดมือสอง โดยผู้ซื้อส่วนใหญ่ (เกือบ 100%) ขอสินเชื่อที่อยู่อาศัยจากธนาคารเพื่อนำเงินไปจ่ายเต็มจำนวนให้กับเจ้าของโครงการ (ไม่รวมเงินดาวน์ที่จ่ายไปก่อนหน้านั้นแล้ว) จากนั้นจึงทำการผ่อนเงินต้นพร้อมดอกเบี้ยคืนให้กับธนาคารเป็นงวดๆ ไปจนครบ
ส่วน “ผ่อนดาวน์คอนโด” ใช้กับโครงการที่เพิ่งเปิดตัว (Pre-sale) หรืออยู่ระหว่างการก่อสร้าง โดยผู้ซื้อทยอยส่งเงินดาวน์ (ไม่มีดอกเบี้ย) ให้กับเจ้าของโครงการตามเงื่อนไขที่กำหนด อาจเป็นจำนวนเงินเท่าๆ กันทุกเดือน หรือมีบางงวดจ่ายเป็นเงินก้อนใหญ่ก็ได้ (เรียกว่างวดบอลลูน)
ยอดเงินดาวน์สำหรับผ่อนนั้นคิดจากราคาขายคอนโดประมาณ 5-10% ส่วนระยะการผ่อนดาวน์ขึ้นอยู่กับระยะเวลาการก่อสร้างแล้วเสร็จ ซึ่งส่วนใหญ่กำหนดระยะเวลาที่ 1-3 ปี ทำให้เงินผ่อนแต่ละงวดไม่สูงมาก อาจอยู่ที่หลักพันต้นๆ ก็เคยมีปรากฏมาแล้ว เช่น คอนโดขายอยู่ที่ 1 ล้านบาท คิดเงินดาวน์ 5% เท่ากับ 50,000 บาท ระยะผ่อนเท่าๆ กัน 24 งวด เท่ากับว่าเราผ่อนดาวน์คอนโดเดือนละ 2,083.33 บาทเท่านั้น
ภายหลังจากผ่อนดาวน์คอนโดเรียบร้อยพร้อมกับคอนโดสร้างเสร็จแล้ว ผู้ซื้อต้องทำการขอสินเชื่อกับธนาคารอีกครั้ง เพื่อจ่ายส่วนที่เหลือให้กับเจ้าของโครงการ (จากตัวอย่างเราต้องจ่ายให้เจ้าของโครงการอีก 950,000 บาท) และผ่อนเงินต้นพร้อมดอกเบี้ยคืนธนาคารตามแบบ “ผ่อนคอนโด” ข้างต้น
เช็คฐานะทางการเงินเพื่อให้การผ่อนคอนโดไม่หนักเกินไป
ถึงหลายคนจะมีตัวเลขการผ่อนในใจ เช่น อยากผ่อนคอนโดเดือนละ 3,000 บาท แต่ในความเป็นจริงอาจไม่สามารถผ่อนได้ตลอดรอดฝั่ง หรือผ่อนได้แต่ชีวิตไม่มีความสุขเหมือนเดิม ซึ่งเราสามารถเช็คความพร้อมล่วงหน้าได้โดยใช้สูตรมาตรฐานเดียวกับธนาคารที่ใช้ปล่อยวงเงินกู้ แบ่งเป็น 2 ส่วน คือ
ความสามารถในการผ่อนต่อเดือน
แม้บางธนาคารจะประเมินความสามารถในการผ่อนชำระหนี้สินให้ได้สูงสุดถึง 70% ของรายได้ต่อเดือนของลูกหนี้ แต่ก็นับเป็นตัวเลขที่สูงและอาจทำให้การใช้จ่ายในชีวิตประจำวันขัดสนได้ โดยเฉพาะกับคนที่มีรายได้จากงานประจำเพียงอย่างเดียว
ดังนั้น เพื่อให้การผ่อนคอนโดสบายขึ้น และไม่เหนื่อยกับการก้มหน้าก้มตาสะสมเงินจนเกินไป ธนาคารจึงกำหนดเรทความสามารถในการผ่อนชำระลงเหลืออยู่ที่ 35-40% จากนั้นนำมาลบกับหนี้สินที่มีอยู่เดิม ไม่ว่าจะเป็นหนี้บัตรเครดิต ค่าผ่อนรถ ค่าใช้จ่ายจิปาถะในการดำรงชีวิต และคำนวนเป็นสูตรง่ายๆ ดังนี้
เงินเดือน X 40% – หนี้สินที่มีอยู่ = ความสามารถในการผ่อนแต่ละเดือน
ตัวอย่างเช่น เรามีเงินเดือน 30,000 บาท หนี้บัตรเครดิตและค่าใช้จ่ายทั่วไป 5,000 บาท ดังนั้นความสามารถในการผ่อนคอนโดแบบสบายๆ ไม่เป็นภาระเกินหนักจะเท่ากับ 7,000 บาทต่อเดือน (30,000 บาท X 40% – 5,000 บาท = 7,000 บาท) ในกรณีเดียวกัน หากใครไม่มีภาระหนี้สินใดๆ ก็จะผ่อนคอนโดได้มากขึ้นเป็น 12,000 บาทต่อเดือน ซึ่งจะส่งผลดีต่อการผ่อนในระยะยาวได้ด้วย
ราคาคอนโดที่ผ่อนซื้อได้
นอกจากเช็ครายได้และหนี้สิ้นเพื่อดูความสามารถในการชำระเงินกู้แล้ว อีกหนึ่งสูตรที่ใช้ตรวจสอบความพร้อมของตัวเองก็คือการหาว่าฐานเงินเดือนของเราสามารถซื้อคอนโดมูลค่าเท่าไร โดยส่วนใหญ่ธนาคารจะให้วงเงินสินเชื่อที่อยู่อาศัยประมาณ 50 เท่าของฐานเดือนเงินหรือรายได้สุทธิที่เท่ากับสูตร
เงินเดือนหรือรายได้สุทธิ X 50 = ราคาคอนโดที่กู้เงินซื้อได้
ในกรณีนี้หากเรามีเงินเดือน 30,000 บาท ยอดเงินสินเชื่อที่อยู่อาศัยที่ธนาคารจะปล่อยให้คือ 1,500,000 บาทนั่นเอง
อย่างไรก็ตาม จำนวน 50 เท่าของฐานเงินเดือนนี้เป็นเพียงค่าเฉลี่ยทั่วไป หากใครเป็นลูกค้าประจำธนาคารที่มีประวัติการชำระหนี้ดี มีเครดิตดี หรือมีหลักฐานแสดงความมั่นคงในอาชีพการงาน ธนาคารอาจให้วงเงินสินเชื่อมากกว่านี้ได้เช่นกัน
นอกจากนี้ยังอาจใช้สูตร “ผ่อนล้านละ 7,000” เพื่อเช็คราคาคอนโดที่เราสามารถขอวงเงินสินเชื่อได้ ซึ่งเป็นตัวเลขเฉลี่ยที่ธนาคารคำนวนมาเรียบร้อยแล้วว่าหากผ่อนคอนโดเดือนละเท่านี้จะไม่กระทบต่อการใช้ชีวิตในส่วนอื่นๆ โดยคำนวนจาก
(ความสามารถในการผ่อนคอนโดต่อเดือน X 1,000,000) ÷ 7,000 = วงเงินกู้สูงสุด
จากตัวอย่างที่ผ่านมา หากความสามารถในการผ่อนของเรามีภาระหนี้เพียงคอนโดอย่างเดียวจะเท่ากับ 12,000 บาทต่อเดือน ดังนั้นวงเงินกู้ซื้อคอนโดราคาสูงสุดจะมีมูลค่าประมาณ 1.7 ล้านบาท

รายได้เท่านี้ ผ่อนคอนโดเดือนละเท่าไรดี
จากสูตรคำนวนการผ่อนคอนโด และหาราคาคอนโดที่เหมาะสมข้างต้น เมื่อนำมาเปรียบเทียบกับรายได้จริงเราพอสรุปได้ 4 กลุ่มด้วยกัน คือ
กลุ่มพนักงานปฏิบัติการ หรือ Junior Level
กลุ่มนี้จะมีฐานเงินเดือนประมาณ 15,000 – 30,000 บาท จึงเหมาะกับคอนโดที่มูลค่าไม่สูง เช่น คอนโดมือสอง หรือคอนโดไซส์ห้องสตูดิโอ 20-30 ตารางเมตร ที่ราคาต่อตารางเมตรไม่เกิน 50,000 บาท โดยจะผ่อนเริ่มต้นที่ 6,000 – 12,000 บาทต่อเดือน
กลุ่มหัวหน้างานหรือพนักงานระดับ Senoir
ขยับฐานเงินเดือนเพิ่มขึ้นสำหรับคนทำงานกลุ่มนี้จะอยู่ที่ 35,000 – 60,000 บาท ความสามารถในการผ่อนต่อเดือนก็สูงขึ้นมาที่ 14,000 – 24,000 บาท ส่งผลให้มีโอกาสเป็นเจ้าของคอนโดทำเลดีๆ หรือซื้อห้องที่ขนาดใหญ่ขึ้นได้ ในราคาสูงสุดถึง 3.5 ล้านบาท
กลุ่มผู้บริหารระดับกลางหรือผู้จัดการ
รายได้ของกลุ่มนี้เริ่มต้นที่ 60,000 – 100,000 บาทต่อเดือน ทำให้มีกำลังซื้อสูงพอที่จะมองหาคอนโดติดรถไฟฟ้า หรือคอนโดที่อยู่ใจกลางเมืองได้อย่างสบาย สนนราคาต่อห้องตั้งแต่ 3 ล้านกลางๆ จนถึง 5 ล้านปลายๆ ส่วนอัตราการผ่อนต่อเดือนนั้นจะอยู่ประมาณ 24,000 – 40,000 บาท
กลุ่มผู้บริหารระดับสูง CEO หรือเจ้าของธุรกิจ
ถือเป็นกลุ่ม Top Level ที่มีสถานะทางการเงินมั่นคง ด้วยเงินเดือนตั้งแต่ 100,000 บาทขึ้นไป ทำให้มีอิสรภาพมากพอที่จะเลือกคอนโดที่ชอบบนทำเลที่ใช่ได้ตามต้องการ โดยคนกลุ่มนี้สามารถซื้อคอนโดที่มีมูลค่ามากกว่า 5 ล้าน และเริ่มผ่อนสบายๆ ที่ 40,000 บาทต่อเดือนเป็นต้นไป
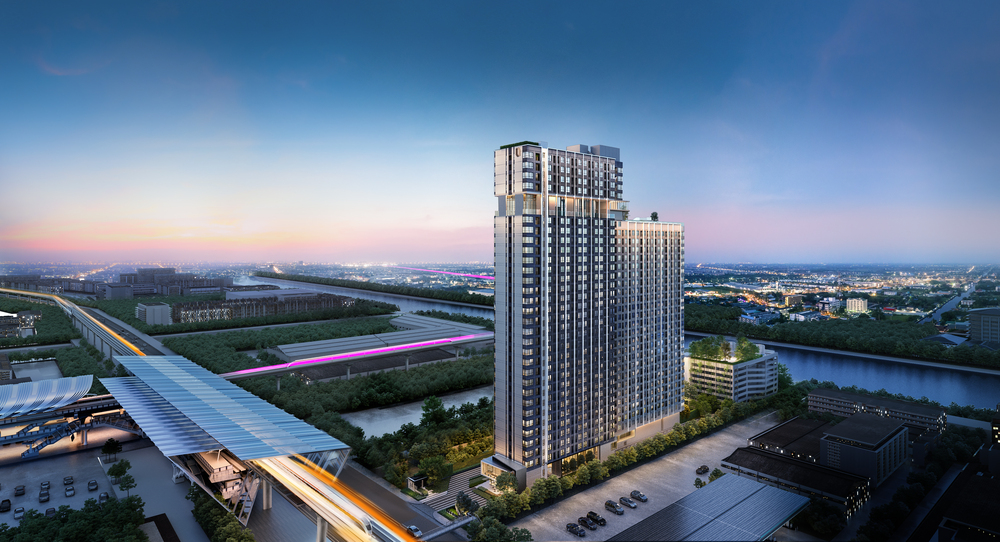 ตัวอย่างคอนโดย่านมีนบุรี “The Origin Ram 209 Interchange” ราคาเริ่มต้นล้านนิดๆ
เหมาะสำหรับคนทำงานรายได้ในระดับ Junior
สรุปผ่อนคอนโดอย่างไรไม่ให้เป็นภาระหนักเกินไป
การตัดสินใจซื้อและผ่อนคอนโดเป็นเรื่องที่ต้องวางแผนการเงินให้ดี เพราะเป็นหนี้ระยะยาวที่ต้องอาศัยทั้งกำลังกายในการทำงานหารายได้เข้ามาเพื่อจ่ายค่างวดในแต่ละเดือน และกำลังใจที่จะฟันผ่าอุปสรรคระหว่างทาง รวมไปถึงวินัยทางการเงินที่เป็นองค์ประกอบสำคัญในการนำพาให้เราเป็นเจ้าของคอนโดได้อย่างแท้จริง
หากใครยังไม่แน่ใจว่าตัวเองจะผ่อนคอนโดได้หรือไม่ ลองใช้สูตรคำนวนในบทความนี้เป็นเครื่องมือพิจารณา และเมื่อตัดสินใจแน่วแน่ว่าจะผ่อนคอนโดแล้วก็สามารถเข้ามาค้นหาคอนโดราคาดีๆ กับเว็บ Kaidee Property กันได้เลย
May 10, 2021 | ข่าวสาร และกิจกรรม
บ้านเลขที่มงคลอยู่แล้วรวย เป็นอีกหนึ่งศาสตร์แห่งตัวเลขที่ใครหลายคนให้ความสนใจ ด้วยเพราะบ้านหรือคอนโดที่อยู่อาศัยนั้นเปรียบเสมือนฐานที่มั่นของชีวิต ที่เอาไว้พักกายยามเหนื่อยล้า เป็นที่พักใจให้กลับมามีพลังอีกครั้ง
คงจะดีไม่น้อย หากบ้านหรือห้องคอนโดที่เราอยู่นั้นสามารถเสริมดวงให้ดีขึ้นได้ด้วยการมีบ้านเลขที่มงคลหรือเลขที่ห้องมงคลที่เหมาะกับตัวเอง
เราไปดูกันดีกว่า ว่าการหาเลขที่บ้านมงคลที่แมทช์กับตัวเองนั้น มีสูตรการคิดแบบไหนบ้าง และความหมายที่อยู่เบื้องหลังตัวเลขเหล่านั้นเป็นอย่างไร
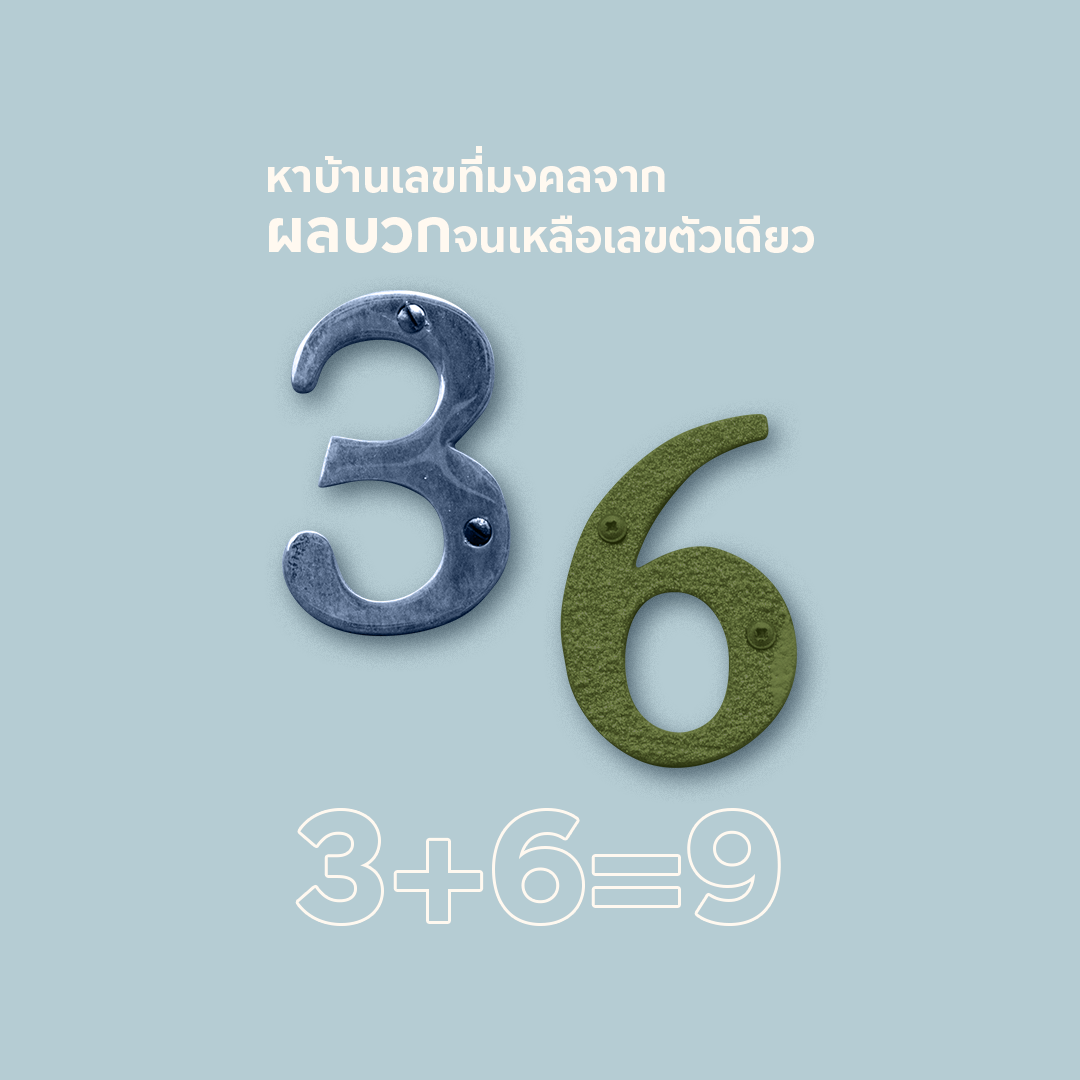
สูตร 1 : หาบ้านเลขที่มงคลจากผลบวกจนเหลือเลขตัวเดียว
เป็นสูตรยอดนิยมในหาบ้านเลขที่มงคล คำนวนได้ง่ายๆ โดยนำตัวเลขที่ปรากฏในบ้านเลขที่มาบวกกันจนเหลือผลลัพธ์เป็นเลขตัวเดียวตั้งแต่ 1-9
ยกตัวอย่าง บ้านเลขที่ 135/12 ให้นำตัวเลขทั้งหมดบวกกัน 1+3+5+1+2 = 12 จากนั้นนำ 1+2 อีกครั้งจะได้เท่ากับหมายเลข 3 นั่นเอง
สำหรับผลรวมตั้งแต่ 1 – 9 จะบ่งบอกความเป็นเลขที่บ้านมงคล อยู่แล้วรวยอย่างไร ไปดูความหมายกันเลย
ผลรวม 1
เป็นเลขแห่งการเริ่มต้นที่ดี มีความเป็นผู้นำสูง ชอบคิดหรือทำอะไรใหม่ๆ จึงเหมาะสำหรับผู้ที่มีธุรกิจเปิดกิจการเป็นของตัวเอง
ผลรวม 2
บ่งบอกความสามัคคี กลมเกลียวกันของคนในบ้าน มีเสน่ห์ โดยมากมักมีผู้หญิงหรือบุคคลที่มีนิสัยคล้ายผู้หญิงเป็นใหญ่ที่สุดในบ้าน
ผลรวม 3
เป็นเลขที่ต้องใช้ความอดทนสูง ใส่ความพยายามมากกว่าคนอื่น จึงจะทำการใดๆ สำเร็จ มีนิสัยชอบเอาชนะจึงทำให้อาจเกิดเรื่องขัดแย้งภายในครอบครัวบ่อยๆ
ผลรวม 4
เป็นเลขของการติดต่อสื่อสาร ซึ่งช่วยให้คนในบ้านพูดคุยเข้าใจกันดี จึงนำมาซึ่งความหนักแน่นมั่นคง ความยั่งยืน แต่อาจต้องแลกมาด้วยความเครียด และการทำงานหนัก
ผลรวม 5
เป็นบ้านที่มีความอุดมสมบูรณ์ บารมี ลาภยศ สรรเสริญ อันเป็นผลมาจากการชอบช่วยเหลือและบริจาคทาน
ผลรวม 6
เลขแห่งศิลปะ ความสวยงาม ทำให้บ้านเย็นสบาย สงบ เหมาะแก่บ้านที่ทำธุรกิจเกี่ยวกับการให้บริการ โดยเฉพาะงานบริการที่เน้นการบำบัดเยียวยา และการดูแลเอาใจใส่ แต่ให้ระวังจะมีการใช้จ่ายฟุ่มเฟือยบ่อยๆ
ผลรวม 7
เลขแห่งการคิด การวิเคราะห์ การบริหารจัดการ ทำให้ผู้อยู่อาศัยมักต้องความใคร่ครวญกับเรื่องราวที่เกิดขึ้น จนทำให้เกิดความเครียด และอาจเกิดปัญหากับบริวารหรือการเงินได้
ผลรวม 8
เป็นหนึ่งในผลรวมบ้านเลขที่มงคล แสดงถึงอำนาจบารมี ความสุขไร้ขีดจำกัด ความอุดมสมบูรณ์ ความสำเร็จในธุรกิจ และความร่ำรวย แต่มีข้อควรระวังอยู่นิดตรงที่บริวารมักไม่ซื่อสัตย์
ผลรวม 9
บ้านเลขที่มงคลที่มีสิ่งศักดิ์สิทธิ์คุ้มครอง นำความก้าวหน้า และโอกาสความสำเร็จมาให้ อีกทั้งยังเป็นสัญลักษณ์ของสติปัญญา ความเมตตากรุณา และการประนีประนอม
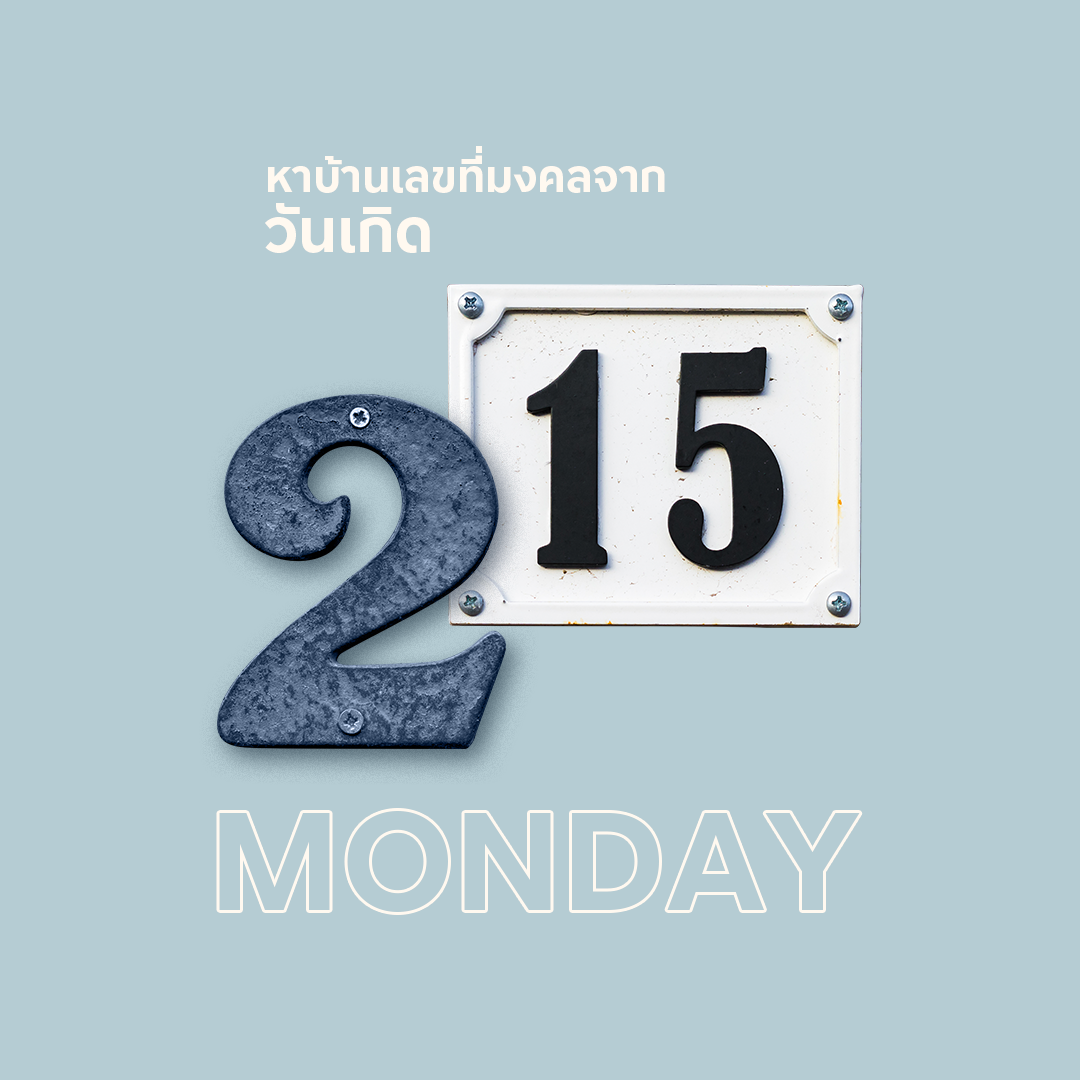
สูตรที่ 2 หาบ้านเลขที่มงคลจากวันเกิด
การหาเลขที่บ้านมงคลอยู่แล้วรวยจากวันเกิดเป็นอีกหนึ่งแนวทางที่เราสามารถหยิบมาใช้เพื่อช่วยเกื้อหนุนให้ดวงชะตาดีขึ้น โดยแต่ละวันเกิดจะมีเลขมงคลและเลขกาลกิณีที่ต้องหลีกเลี่ยงดังนี้
วันอาทิตย์
ตัวเลขมงคลสำหรับคนเกิดวันอาทิตย์ คือ 1 ถือเป็นเลขประจำวันเกิดที่สามารถจับคู่กับเลขใดก็ได้ ยกเว้น 12, 13 และ 18 ที่ไม่ค่อยจะสมพงศ์กับเจ้าของบ้านที่เกิดวันอาทิตย์สักเท่าไร และควรหลีกเลี่ยงไม่ให้มีเลข 0 และ 6 ในบ้านเลขที่โดยเด็ดขาดเพราะเป็นเลขศัตรูที่อยู่แล้วไม่เกื้อหนุนกัน
วันจันทร์
บ้านเลขที่มงคลที่ควรมองหาสำหรับคนเกิดวันจันทร์ คือ 2, 15 และคู่เลขอย่าง 32 หรือ 23 จะช่วยเสริมเสน่ห์ทำให้การเจรจาติดต่อได้ผลดี ส่วนเลข 24,42 จะเด่นในเรื่องมิตรสหาย ส่วนเลขที่ต้องระวังเป็นพิเศษคือ 1 และ 12
วันอังคาร
หมายเลข 3 เป็นเลขประจำตัวคนเกิดวันอังคาร และจะดียิ่งขึ้นหากเลือก 35 เป็นบ้านเลขที่มงคลจะส่งเสริมด้านสติปัญญาและคุณธรรม ช่วยให้การงานมั่นคงและ 38 ที่บ่งบอกว่าบ้านนั้นอยู่แล้วสงบร่มเย็น ปลอดภัย ในขณะที่เลขกาลกิณีที่ต้องอยู่ห่างๆ คือ คู่เลข 13, 31, 37,73 และ 39,93 เพราะจะนำอุบัติเหตุ ความขัดแย้งบาดหมางมาให้คนในบ้าน
วันพุธกลางวัน
บ้านเลขที่มงคลอยู่แล้วรวยสำหรับคนเกิดวันพุธกลางวัน ได้แก่ หมายเลข 4 ช่วยเสริมพลังการติดต่อสื่อสารการค้าขาย นอกจากนี้ยังมีคู่เลขอย่าง 17, 42 และ 41 ที่จะช่วยส่งให้ดวงเจ้าของบ้านดีขึ้น ส่วนเลขที่จัดอยู่ในระดับแย่สุดคือ 48 หมายถึงอันธพาล ไม่เป็นที่รักของใคร
วันพุธกลางคืน
เลขที่บ้านนำโชคของคนเกิดวันพุธกลางคืนได้แก่ 8 ทำให้มีบริวารดี เลข 78 ช่วยหนุนให้หน้าที่การงานเป็นใหญ่เป็นโต และเลข 38 อยู่อาศัยในบ้านด้วยความร่มเย็น ส่วนตัวเลขกาลกิณีที่ต้องระวังคือ 5, 12 และ 48 มีแนวโน้มที่จะนำความไม่ดีมาให้ หรือทำอะไรก็ติดขัด
วันพฤหัสบดี
บ้านเลขที่มงคลอยู่แล้วรวยของคนเกิดวันนี้คือ 5 ซึ่งจะอยู่ในตำแหน่งหน้าหรือหลังก็จัดว่าดีงามทั้งนั้น เป็นเลขแห่งคุรุ ช่วยในเรื่องสติปัญญา หากประกบคู่เป็น 51 จะยิ่งเสริมด้านมิตรสหาย ไร้ศัตรูคู่อาฆาต สำหรับเลขที่ไม่เป็นมงคลได้แก่ 7
วันศุกร์
คนเกิดวันศุกร์เหมาะกับเลข 3, 6, 5 และบรรดาคู่เลขสลับของทั้งสามเลขนี้ คือบ้านเลขที่มงคลเสริมโชคลาภ ทำงานใดๆ ก็ผ่านพ้นไปด้วยดี เป็นที่รักที่เคารพของผู้ที่ได้พบเห็น ด้านตัวเลขที่เป็นกาลกิณีคือ 0, 7, 8 รวมถึงคู่เลข 67 ที่เป็นเหมือนพระศุกร์เข้า พระเสาร์แทรก สร้างความทุกข์ยากให้ผู้อยู่อาศัยพร้อมๆ กัน
วันเสาร์
บ้านเลขที่มงคลสำหรับคนเกิดวันเสาร์ ต้องมีเลข 7 เป็นส่วนประกอบ ไม่ว่าจะคู่เลข 70, 71, 78 และ 79 ล้วนมีนัยความหมายที่ดี ไม่ว่าจะเป็นเรื่องความสุขสบาย ไร้ทุกข์โศก ในขณะที่เลขต้องห้ามของคนเกิดวันนี้คือ 2, 4 และ 5 นำพาความอับโชคมาให้
สูตรที่ 3 หาเลขที่บ้านมงคลจากความหมายของตัวเลข
วิธีการสุดท้ายในการตามหาบ้านเลขที่มงคลอยู่แล้วรวย คือการอ่านตามตัวเลขที่ปรากฏอยู่บนบ้านเลขที่ โดยรูปแบบการตีความจะแบ่งเป็น 2 แบบตามลักษณะบ้านเลขที่ คือ
- บ้านเลขที่เป็นตัวเลขเดี่ยวๆ เช่น บ้านเลขที่ 4 หรือบ้านเลขที่ 1776 เป็นต้น ความหมายของตัวเลขที่เกิดขึ้นจะหมายถึงภาพรวมของสมาชิกทุกคนในบ้าน
- บ้านเลขที่แบบมีทับ เช่น บ้านเลขที่ 19/205 ในกรณีนี้ตัวเลขหน้าจะส่งอิทธิพลต่อเจ้าของบ้านหรือผู้สูงอายุในบ้าน ในขณะที่ตัวเลขหลังทับจะหมายถึงบริวารหรือผู้อยู่อาศัยคนอื่นๆ
จากนั้นให้อ่านนัยความหมายของตัวเลขไปทีละตัว โดยมีรายละเอียดดังต่อไปนี้
เลข 0 ปรากฏในเลขที่บ้าน
รักอิสระ โลกส่วนตัวสูง เมื่อคิดอยากทำอะไรก็ทำเลย จึงอาจเป็นเหตุให้เกิดความขัดแย้งได้ง่าย
เลข 1 ปรากฏในเลขที่บ้าน
หมายถึงความคิด มีความเป็นผู้นำสูง บ้านหลังนี้จึงศักดิ์สิทธิ์ในเรื่องของคำพูดและการแสดงออก แต่ต้องระวังเรื่องฟืนไฟให้ดี
เลข 2 ปรากฏในเลขที่บ้าน
สมาชิกภายในบ้านจะเป็นคนที่มีเสน่ห์ มีอารมณ์ศิลปิน ชอบย้ำคิดย้ำทำ จนเมื่อไตรตรองอย่างดีแล้วจึงจะยอมพูดออกมาทำให้คนรอบข้างรู้สึกยอมรับได้ง่าย
เลข 3 ปรากฏในเลขที่บ้าน
เป็นเลขของความรักและครอบครัว ซึ่งจะให้ความใส่ใจและจริงจังเป็นพิเศษ หากมีอะไรที่เกี่ยวข้องกับเรื่องเหล่านี้ก็จะแอ็กชันเยอะจนบางครั้งอาจนำไปสู่ความฉุนเฉียวได้
เลข 4 ปรากฏในเลขที่บ้าน
สมาชิกภายในบ้านเป็นคนคุยเก่ง ช่างเจรจาสื่อสาร แต่ทางตรงกันข้ามยังหมายถึงการพร่ำบ่นที่หากมากเกินไปก็ทำให้คนรอบข้างรำคาญได้
เลข 5 ปรากฏในเลขที่บ้าน
เกี่ยวข้องกับเรื่องของอารมณ์ อาจเป็นได้ทั้งอารมณ์บวก เช่น เบิกบาน สบายใจ มองโลกในแง่ดี และอารมณ์ลบ เช่น โมโห เอาแต่ใจ ทั้งนี้ขึ้นอยู่กับตัวเลขที่อยู่ข้างๆ และสถานการณ์แวดล้อม
เลข 6 ปรากฏในเลขที่บ้าน
เลขนี้จะเป็นเลขของผู้หญิง มีความคิดเยอะคิดลึกไปทุกเรื่อง จนถึงขั้นหวาดระแวง ไม่ไว้วางใจใครง่ายๆ และให้ระวังการใช้จ่ายสุรุ่ยสุร่าย
เลข 7 ปรากฏในเลขที่บ้าน
มักเกี่ยวข้องกับสิ่งที่มองไม่เห็น เป็นเรื่องของจิตวิญญาณ รวมไปถึงความเสียสละที่บางครั้งก็ให้มากจนตัวเองต้องลำบาก
เลข 8 ปรากฏในเลขที่บ้าน
บ่งบอกถึงเรื่องเงินๆ ทองๆ ซึ่งในหลักของจีนยังหมาถึงความร่ำรวย และความไม่มีที่สิ้นสุด
เลข 9 ปรากฏในเลขที่บ้าน
มีแนวโน้มที่จะชอบทำบุญให้ทาน มีสิ่งศักดิ์สิทธิ์คุ้มครอง เป็นบ้านที่อยู่แล้วมีความสุขความเจริญ
สรุปสูตรหาบ้านเลขที่มงคลอยู่แล้วรวย
การหาบ้านเลขที่มงคลอยู่แล้วรวยจากการบวกตัวเลข หรือแมทช์กับวันเกิด หรือดูจากความหมายตรงๆ ของตัวเลขนั้นเป็นเพียงศาสตร์แห่งตัวเลขขั้นพื้นฐาน ที่หากจะยึดถือก็จำเป็นต้องพิจารณาร่วมกับอีกหลายปัจจัย
แต่อย่างไรก็ตาม ไม่ว่าเราจะมีบ้านเลขที่มงคลขนาดไหน คงไม่สามารถกำหนดความเป็นไปของบ้านได้ดีเท่ากับตัวตนและการกระทำของผู้เป็นเจ้าของและบริวารภายในบ้านได้ เพราะเพียงเจ้าของบ้านและสมาชิกในครอบครัวใส่ใจทำความสะอาดบ้านช่องห้องหับอยู่เสมอ คิดแต่เรื่องเป็นกุศล ทำจิตใจให้เบิกบาน เท่านี้ก็เป็นจุดเริ่มต้นของความสิริมงคล เกิดกระแสดีๆ ที่จะเปิดทางให้ความเฮง ความโชคดีเข้ามาในบ้านได้เช่นเดียวกัน