Jun 22, 2023 | ข่าวสาร และกิจกรรม
“สินเชื่อ กรุงศรี ออโต้ จัดไฟแนนซ์รถมือสอง ดีที่สุดกับ Kaidee Auto มีผลิตภัณฑ์ให้เลือกทั้งรถเต็นท์ และรถบ้าน ครบทุกความต้องการ”

โอกาสดีมาถึงแล้ว… Kaidee Auto สรุปข้อมูล “สินเชื่อ กรุงศรี ออโต้” รวมผลิตภัณฑ์ไฟแนนซ์รถยนต์จากแบรนด์สุดสตรอง อัปเดตล่าสุด 2023 จัดเต็มด้วยโปรโมชัน เอาใจคนรักและอยากมีรถ โดยเฉพาะรถมือสอง ด้วยแคมเปญและผลิตภัณฑ์ให้เลือกเยอะ จัดไฟแนนซ์ได้ทั้ง รถเต็นท์ และ รถบ้าน ส่วนจะไปเวย์ไหน รีบเช็กรายละเอียดที่นี่
มากกว่าครึ่งในปัจจุบัน (อาจจะ) ซื้อรถด้วยวิธีผ่อนชำระ ถ้าเตรียมตัวมาดี และไม่เคยมีประวัติเสีย ไม่โดนแบล็กลิสต์ ไม่ติดเครดิตบูโร การขอสินเชื่อก็ไม่ยากตามที่ลือ โดยเฉพาะการจัดไฟแนนซ์รถมือสองกับ สินเชื่อ กรุงศรี ออโต้ ยิ่งเป็นเรื่องง่าย !
แต่หลายคนก็ยัง งง ๆ เพราะว่า…ไฟแนนซ์จากแบรนด์กรุงศรีฯ มีให้เลือกเยอะมาก อ่านเองอาจไม่เคลียร์ เห็นภาพไม่ชัด ไม่เข้าใจว่าดียังไง แล้วถ้าต้อง จัดไฟแนนซ์รถมือสอง ควรใช้ผลิตภัณฑ์ประเภทไหน Kaidee Auto สรุปให้อ่าน ชี้ให้เห็นจุดเด่นของผลิตภัณฑ์แต่ละประเภท แตกต่างยังไง ไปดูกัน !

กรุงศรี นิวคาร์
อยากมีรถใหม่ วิ่งป้ายแดง ไม่ต้องรออีกต่อไป ด้วยสินเชื่อ “กรุงศรี นิวคาร์” ตอบโจทย์ทุกไลฟ์สไตล์สุดโก้ ให้คุณเช่าซื้อรถใหม่ยอดนิยม ทุกรุ่นจากโชว์รูมได้ทันที ดาวน์เริ่มต้นแค่ 5% ผ่อนสบาย ๆ นานถึง 84 เดือน (งวด) ไม่ต้องค้ำประกัน ประวัติดีออกรถง่าย พิจารณาสินเชื่อทุกวัน ไม่มีวันหยุด ติดต่อที่ปรึกษาการขายของโชว์รูมได้เลย หรือ สมัครออนไลน์ กรุงศรี นิวคาร์ คลิกที่นี่ !
สินเชื่อ กรุงศรี นิวคาร์ พนักงานประจำ ยิ่งออกรถง่าย
กรุงศรี นิวคาร์ ผลิตภัณฑ์สินเชื่อ ออกแบบมาเพื่อ “รถใหม่” โดยเฉพาะ สามารถถอยรถป้ายแดงด้วยวิธีการที่ง่าย สะดวก รวดเร็วทุกขั้นตอน รู้ผลภายใน 24 ชั่วโมงเท่านั้น
สิทธิพิเศษ สำหรับพนักงานประจำ ทำงานเป็นหลักแหล่ง มีรายได้ชัดเจน ใช้เอกสารเพียง สลิปเงินเดือน + บัตรประชาชน + สำเนาทะเบียน ยื่นจัดไฟแนนซ์รถใหม่ได้ทันที

กรุงศรี ยูสด์ คาร์
ออกรถมือสองด้วยวิธีการที่ง่าย ไม่ต้องเก็บเงินก้อน ถ้าใจพร้อม รถก็พร้อมตาม ด้วยผลิตภัณฑ์สินเชื่อ “กรุงศรี ยูสด์ คาร์” จัดไฟแนนซ์วงเงินสูงสุด 90% วางเงินดาวน์น้อย แถมผ่อนได้นานสูงสุด 84 เดือน (งวด) ไม่ต้องมีผู้ค้ำประกัน
พร้อมบริการเสริมสุดพิเศษ ด้วยแพ็คเกจ รับประกันอะไหล่รถยนต์ 2 ปี หรือ 70,000 กิโลเมตร (ลูกค้าซื้อเพิ่ม) เพิ่มความมั่นใจ ใส่ไปในทุกการเดินทาง เลือกใช้ กรุงศรี ยูสด์ คาร์ เท่านั้น
จัดเต็มขนาดนี้ เลือกรถคันที่ใช่ จากเต็นท์รถมือสองทั่วไทย แล้วออกรถได้ทันที สมัครออนไลน์ กรุงศรี ยูสด์ คาร์ คลิกที่นี่ !
สินเชื่อ กรุงศรี ยูสด์ คาร์ ออกรถเต็นท์ สะดวก แถมมีโปร !
กรุงศรี ยูสด์ คาร์ เหมาะกับผู้ที่สนใจรถมือสองจากเต็นท์ชั้นนำ สามารถซื้อรถคันใหญ่ ในราคาถูกกว่าคันใหม่ คุณภาพดี สภาพนางฟ้า มีให้เลือกเยอะ เปรียบเทียบง่าย พร้อมรับโปรโมชันดี ๆ จากเต็นท์รถมือสองทั่วประเทศ สนใจรถมือสอง เต็นท์คุณภาพ คลิกที่นี่ !
กรุงศรี รถบ้าน
รถบ้านเจ้าของขายเอง สภาพดี รถผ่อนอยู่ ก็สามารถ ซื้อ – ขาย ได้เลย ไม่มีปัญหา “กรุงศรี รถบ้าน” จัดไว จ่ายไว ดีต่อผู้ซื้อ และดีต่อผู้ขาย สมัครออนไลน์ กรุงศรี รถบ้าน คลิกที่นี่ !
- ดีต่อผู้ซื้อ – รู้ผลอนุมัติ 1 วันทำการ / วงเงินสูง / ดอกเบี้ยต่ำ / ผ่อนนาน 84 เดือน (งวด) และไม่ต้องมีผู้ค้ำประกัน
- ดีต่อผู้ขาย – รับเงิน 1 วันทำการ / รถผ่อนอยู่ ก็ขายได้ / มีเจ้าหน้าที่ให้คำปรึกษาทุกขั้นตอน
สินเชื่อ กรุงศรี รถบ้าน ดีต่อใจ ผู้ซื้อและผู้ขาย
ซื้อ – ขาย รถบ้าน สภาพดี ด้วยวิธีการที่ง่าย จากโซลูชันใหม่ของ สินเชื่อ กรุงศรี ออโต้ โดยผู้สมัครสินเชื่อและผู้ขายรถยนต์ สามารถติดต่อเพื่อนัดดูรถให้เรียบร้อยก่อน เมื่อตกลงกันเสร็จเรียบร้อยแล้ว สามารถติดต่อเจ้าหน้าที่ได้ทันที รายละเอียดเพิ่มเติม คลิกที่นี่ !

เปรียบเทียบความแตกต่าง สินเชื่อ กรุงศรี ออโต้
ตารางความแตกต่าง สินเชื่อ กรุงศรี ออโต้ เพื่อการเช่าซื้อรถยนต์ทั้งมือหนึ่งและมือสอง เช็กรายละเอียด เงื่อนไขสำคัญ Kaidee Auto รวมให้หมดแล้ว ดูที่รูปได้เลย
กรุงศรี ออโต้ พร้อมสตาร์ท เช็กวงเงิน แล้วเลือกรถได้เลย
อยากซื้อรถ ไม่ต้องรอลุ้นผลอนุมัติ เพราะทาง “สินเชื่อ กรุงศรี ออโต้” มีวิธีการที่ง่ายกว่านั้น ด้วยบริการ กรุงศรี ออโต้ พร้อมสตาร์ท รู้วงเงินประเมินเบื้องต้น เช็กก่อน ชัวร์กว่า
บริการด้วยตัวเองง่าย ๆ ใน 4 ขั้นตอน กรอกข้อมูล – รับ SMS แจ้งวงเงิน – คุยกับที่ปรึกษาส่วนตัว – ทำสัญญาออกรถ อยากทราบรายละเอียดแล้วใช่มั้ย กรุงศรี ออโต้ พร้อมสตาร์ท คลิกที่นี่ !
Sep 14, 2021 | ข่าวสาร และกิจกรรม, บทความยานยนต์
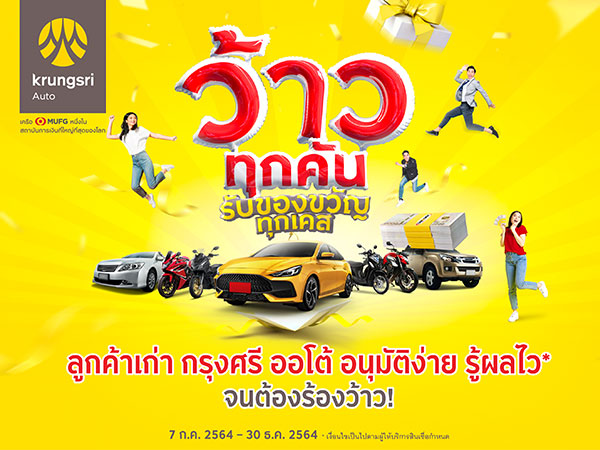
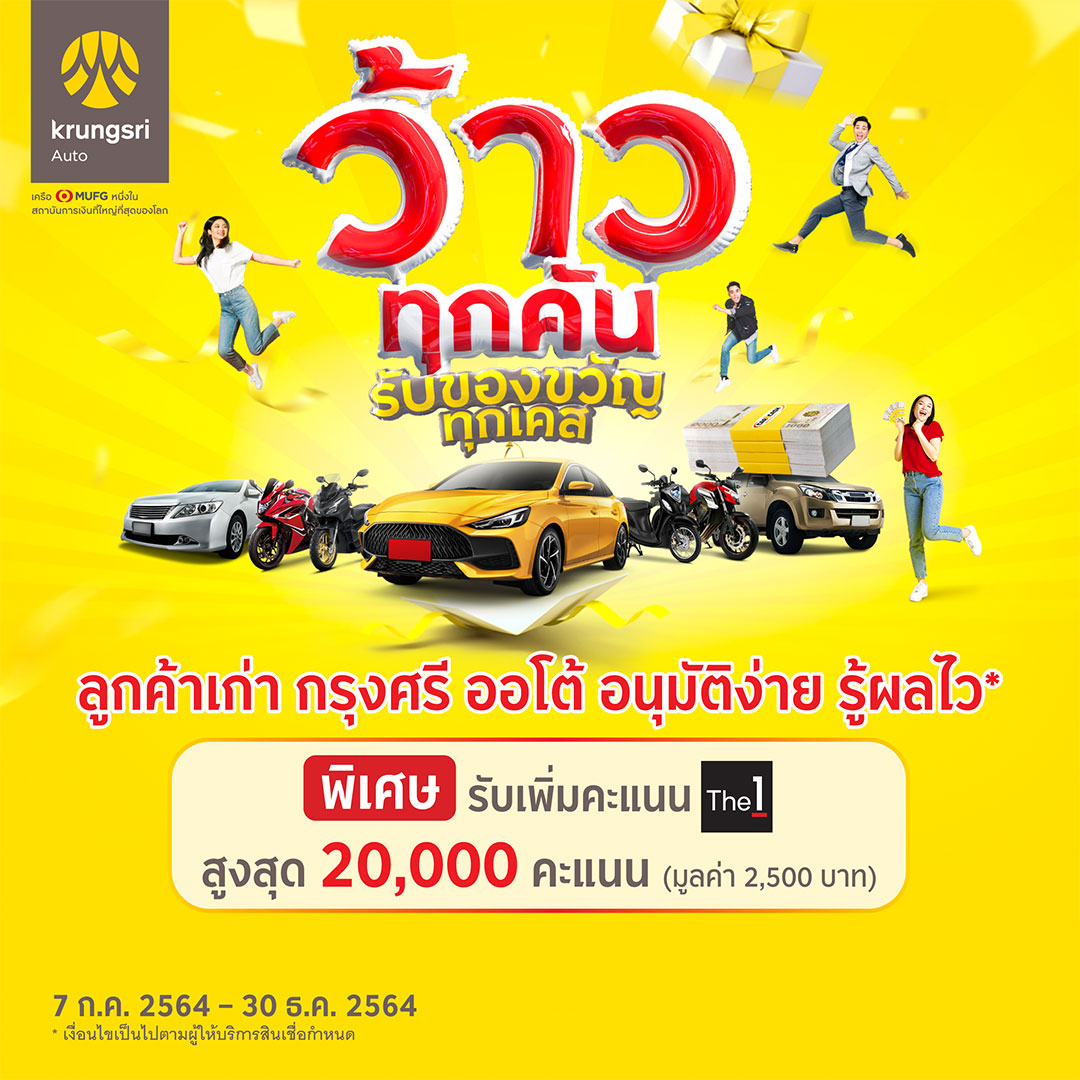
“กรุงศรี ออโต้” ผู้นำธุรกิจสินเชื่อยานยนต์ครบวงจร เครือธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) เดินหน้ารุกกลยุทธ์สร้าง Brand Love ยกระดับความผูกพันกับลูกค้ากับโครงการ “Krungsri Auto Welcome Back” เตรียมยกทัพสิทธิประโยชน์และโปรโมชันเด็ดสำหรับลูกค้าเก่าของกรุงศรี ออโต้ ต่อเนื่องจนถึงสิ้นปี โดยเริ่มเปิดตัวด้วยแคมเปญ “กรุงศรี ออโต้ ว้าว (Krungsri Auto Wow)” ชูไฮไลต์เด่น อนุมัติทันใจ พร้อมเงื่อนไขพิเศษ และของขวัญครบทุกคน ทุกคัน
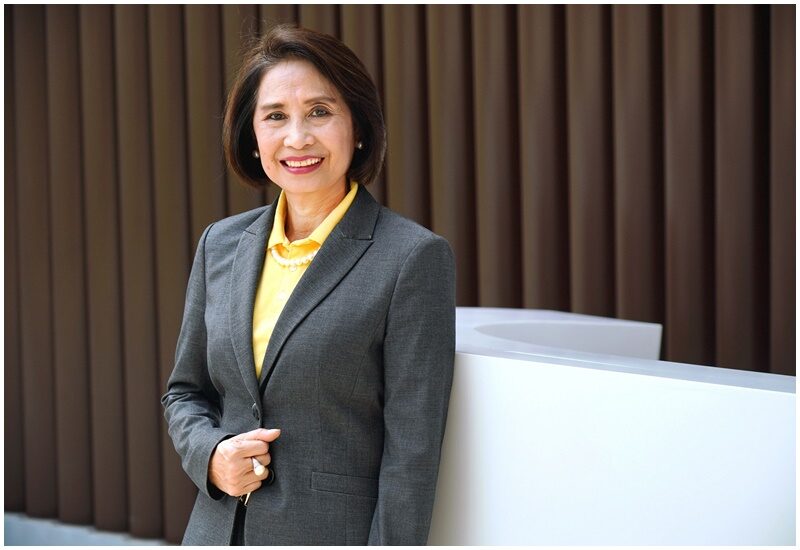
นางกฤติยา ศรีสนิท ประธานคณะเจ้าหน้าที่ด้านธุรกิจสินเชื่อยานยนต์ ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) กล่าวว่า “การสร้างความผูกพันกับลูกค้า (Customer Engagement) ถือเป็นหนึ่งในกลยุทธ์ด้านการตลาดสำคัญของ กรุงศรี ออโต้ ที่ช่วยให้เราสามารถสร้างความรักต่อแบรนด์ (Brand Love) กับกลุ่มลูกค้ากว่า 1.8 ล้านราย และรักษาตำแหน่งแบรนด์สินเชื่อยานยนต์อันดับหนึ่งในใจผู้บริโภคมาโดยตลอด ล่าสุด เราได้เปิดตัว ‘Krungsri Auto Welcome Back’ โครงการสิทธิประโยชน์ซึ่งจะนำเสนอแคมเปญหลากหลายรูปแบบต่อเนื่องไปจนถึงสิ้นปี โดยได้เปิดตัวโครงการด้วยแคมเปญแรก ‘กรุงศรี ออโต้ ว้าว’ พร้อมจัดเต็มสิทธิประโยชน์ให้กับกลุ่มลูกค้าเก่าทุกผลิตภัณฑ์ เมื่อออกรถคันใหม่ ทั้งรถยนต์ มอเตอร์ไซค์ และบิ๊ก ไบค์ หรือขอสินเชื่อเพื่อคนมีรถ กับ คาร์ ฟอร์ แคช และ คาร์ ฟอร์ แคช มอเตอร์ไซค์”
แคมเปญ “กรุงศรี ออโต้ ว้าว” มอบความพิเศษจัดเต็มภายใต้คอนเซ็ปต์ “ว้าวทุกคัน รับของขวัญทุกเคส” นำเสนอเงื่อนไขพิเศษ เช่น ดาวน์ต่ำ ผ่อนนาน อัตราดอกเบี้ยต่ำพิเศษ และวงเงินสูง พร้อมบริการอนุมัติง่าย และรู้ผลรวดเร็ว และของกำนัล พิเศษ รับคะแนน The 1 สูงสุด 20,000 คะแนน (มูลค่า 2,500 บาท) เมื่อได้รับอนุมัติสินเชื่อ โดยลูกค้าเก่าสามารถรับสิทธิประโยชน์ได้ตั้งแต่วันที่ 7 กรกฎาคม 2564 จนถึง 30 ธันวาคม 2564 นี้ ตรวจสอบรายละเอียดเพิ่มเติมได้ที่ https://kautolink.com/FjWkuL
*เงื่อนไขเป็นไปตามที่ผู้ให้บริการสินเชื่อกำหนด

Aug 20, 2021 | ข่าวสาร และกิจกรรม, บทความยานยนต์
หลังจากที่ กรุงศรี ออโต้ ได้ประกาศมาตรการช่วยเหลือลูกค้าที่ได้รับผลกระทบจากมาตรการควบคุมการแพร่ระบาดโควิด-19 ระยะที่ 3 ตามแนวทางจากธนาคารแห่งประเทศไทย สำหรับสินเชื่อยานยนต์ทุกประเภท ตามรายละเอียดด้านล่างนี้
1. ลดค่างวดขยายเวลาผ่อน
• เพื่อช่วยลดภาระค่าใช้จ่าย ให้ลูกค้ามีสภาพคล่องมากขึ้น
2. รวมหนี้กับสินเชื่อที่อยู่อาศัย และสินเชื่อรายย่อย
• เพื่อช่วยให้ดอกเบี้ยรวมลดลง ง่ายต่อการผ่อนชำระ
3. ปิดบัญชีก่อนกำหนด สามารถลดดอกเบี้ยที่ยังไม่ถึงกำหนดชำระ 50%
• เพื่อช่วยให้ลูกค้าปลดภาระหนี้ได้เร็วขึ้น (เฉพาะสินเชื่อเช่าซื้อ)
และ 4. พักชำระค่างวดสำหรับลูกค้าที่ได้รับผลกระทบรุนแรง
• เพื่อช่วยให้เพิ่มสภาพคล่องให้กับลูกค้า และนำเงินไปใช้จ่ายในช่วงที่ได้รับผลกระทบนี้ได้
ซึ่งกลุ่มลูกค้าที่ได้รับผลกระทบรุนแรง สามารถแจ้งความประสงค์เพื่อเข้าร่วมมาตรการ “พักชำระ
ค่างวด” ได้ทั้งสินเชื่อเช่าซื้อรถยนต์ และสินเชื่อจำนำทะเบียนรถยนต์
เชื่อว่า ในปัจจุบันมีทั้งผู้ที่เข้าร่วมมาตรการแล้ว และผู้ที่กำลังตัดสินใจว่าจะเข้าร่วมมาตรการ
“พักชำระค่างวด” นี้ดีหรือไม่ ? ก่อนอื่น เราลองมาดูวิธีการคำนวณดอกเบี้ยที่เกิดจากการพักชำระ
ค่างวดกันก่อนว่า ดอกเบี้ยดังกล่าวถูกคิดคำนวณอย่างไร และจะทำอย่างไรให้คุ้มที่สุดเมื่อต้องกลับมาจ่ายค่างวดหลังสิ้นสุดการพักชำระ เพื่อเป็นประโยชน์ในการตัดสินใจ และเป็นแนวทางใน
การปฏิบัติต่อไป
กรุงศรี ออโต้ ใช้วิธีการคำนวณดอกเบี้ยช่วงพักชำระค่างวด ตามเกณฑ์และประกาศของธนาคาร
แห่งประเทศไทย กล่าวคือ การนำจำนวนเงินของค่างวดช่วงที่พักชำระมา คูณ ด้วยอัตราดอกเบี้ย
ที่แท้จริง (Effective Interest Rate หรือ EIR) ซึ่งระบุในสัญญาปัจจุบันของลูกค้า และ หาร ด้วยจำนวนเดือนต่อปี = (ค่างวดช่วงพักชำระค้างสะสม x EIR) /12
โดยดอกเบี้ยที่เกิดขึ้นในช่วงพักชำระนั้น จะถูกคำนวณสะสม ตั้งแต่วันที่กลับมาชำระค่างวดปกติหลังการพักชำระไปตลอดอายุสัญญา หรือจนกว่าจะปิดบัญชี หรือจนกระทั่งชำระเงินค่างวดที่พักชำระไว้หมด (แล้วแต่กรณีใดเกิดขึ้นก่อน)
ซึ่งเมื่อพ้นระยะเวลาพักชำระแล้ว หากเราสามารถชำระค่างวดเกินกว่ายอดที่เรียกเก็บได้ เงินส่วนที่ชำระเกินจะถูกนำไปตัดชำระค่างวดที่พักชำระเอาไว้ ซึ่งจะทำให้จำนวนเงินค่างวดที่พักชำระ
และดอกเบี้ยที่เกิดขึ้นลดลง ทั้งนี้ ดอกเบี้ยที่เกิดจากการพักชำระนั้น จะถูกเรียกเก็บพร้อมค่างวดในงวดสุดท้าย
เพื่อให้เกิดความเข้าใจที่มากขึ้น เราลองมาดูตัวอย่าง ทั้ง 3 แบบด้านล่างนี้ และพิจารณาถึงประโยชน์ที่เกิดขึ้นจากการกลับมาชำระที่แตกต่างกันไปพร้อมกัน
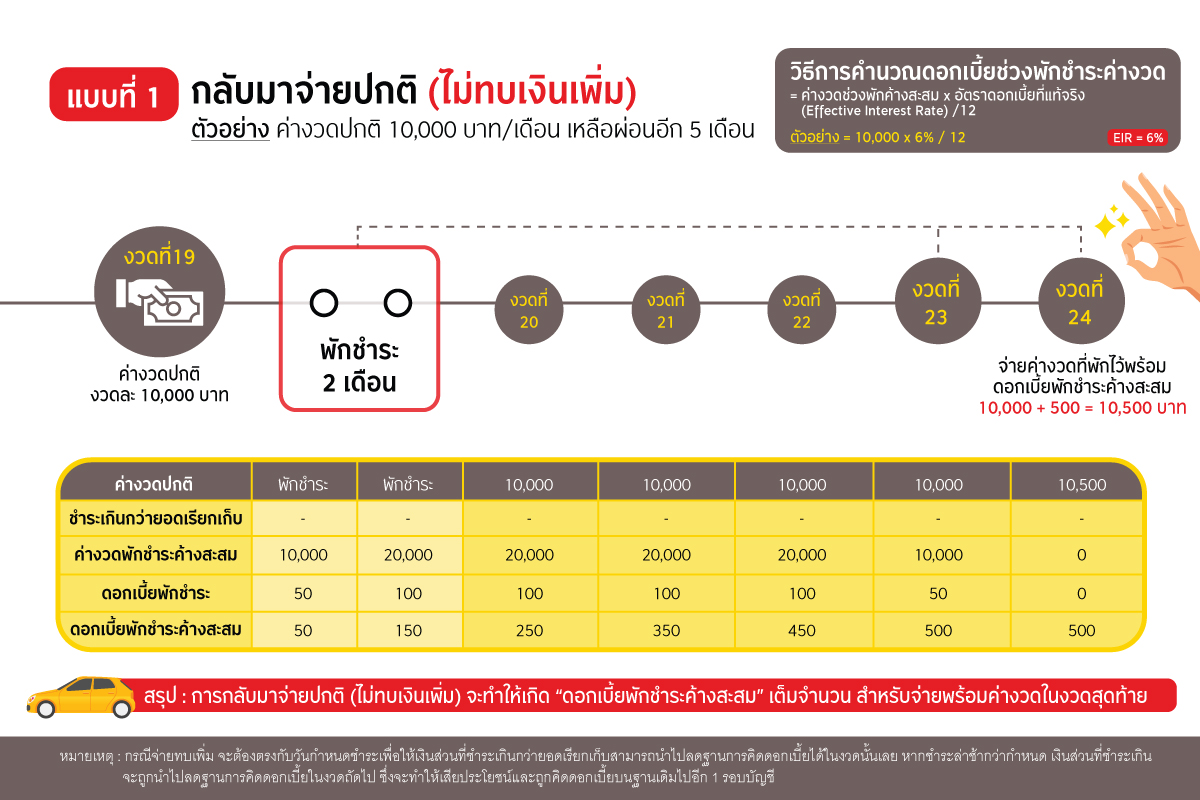
ตัวอย่าง : ค่างวดปกติงวดละ 10,000 บาท เหลือผ่อนอีก 5 เดือน พักชำระค่างวด จำนวน 2 งวด งวดละ 10,000 บาท อัตราดอกเบี้ยที่แท้จริง 6 %
คำนวณดอกเบี้ยช่วงพักชำระค่างวด ได้ดังนี้
• ดอกเบี้ยพักชำระงวดที่ 1 = (10,000 x 6%) /12 = 50 บาท
• ดอกเบี้ยพักชำระงวดที่ 2 = (20,000 x 6%) /12 = 100 บาท
**รวมดอกเบี้ยพักชำระค้างสะสม = 100 + 50 = 150 บาท
คำนวณดอกเบี้ยพักชำระค้างสะสม หลังการพักชำระค่างวด ได้ดังนี้
• ดอกเบี้ยพักชำระงวดที่ 20 = (20,000 x 6%) /12 = 100 บาท
**ดอกเบี้ยพักชำระค้างสะสม = 100 + 150 = 250 บาท
• ดอกเบี้ยพักชำระงวดที่ 21 = (20,000 x 6%) /12= 100 บาท
**ดอกเบี้ยพักชำระค้างสะสม = 100 + 250 = 350 บาท
• ดอกเบี้ยพักชำระงวดที่ 22 = (20,000 x 6%) /12 = 100 บาท
**ดอกเบี้ยพักชำระค้างสะสม = 100 + 350 = 450 บาท
• ดอกเบี้ยพักชำระงวดที่ 23 = (10,000 x 6%) /12 = 50 บาท
**ดอกเบี้ยพักชำระค้างสะสม = 50 + 450 = 500 บาท
ยอดชำระในงวดสุดท้าย = ค่างวดปกติ + ดอกเบี้ยพักชำระค้างสะสม = 10,000 + 500 = 10,500 บาท
สรุป : การกลับมาจ่ายปกติ (ไม่ทบเงินเพิ่ม) จะทำให้เกิด “ดอกเบี้ยพักชำระค้างสะสม”
เต็มจำนวน สำหรับจ่ายพร้อมค่างวดในงวดสุดท้าย
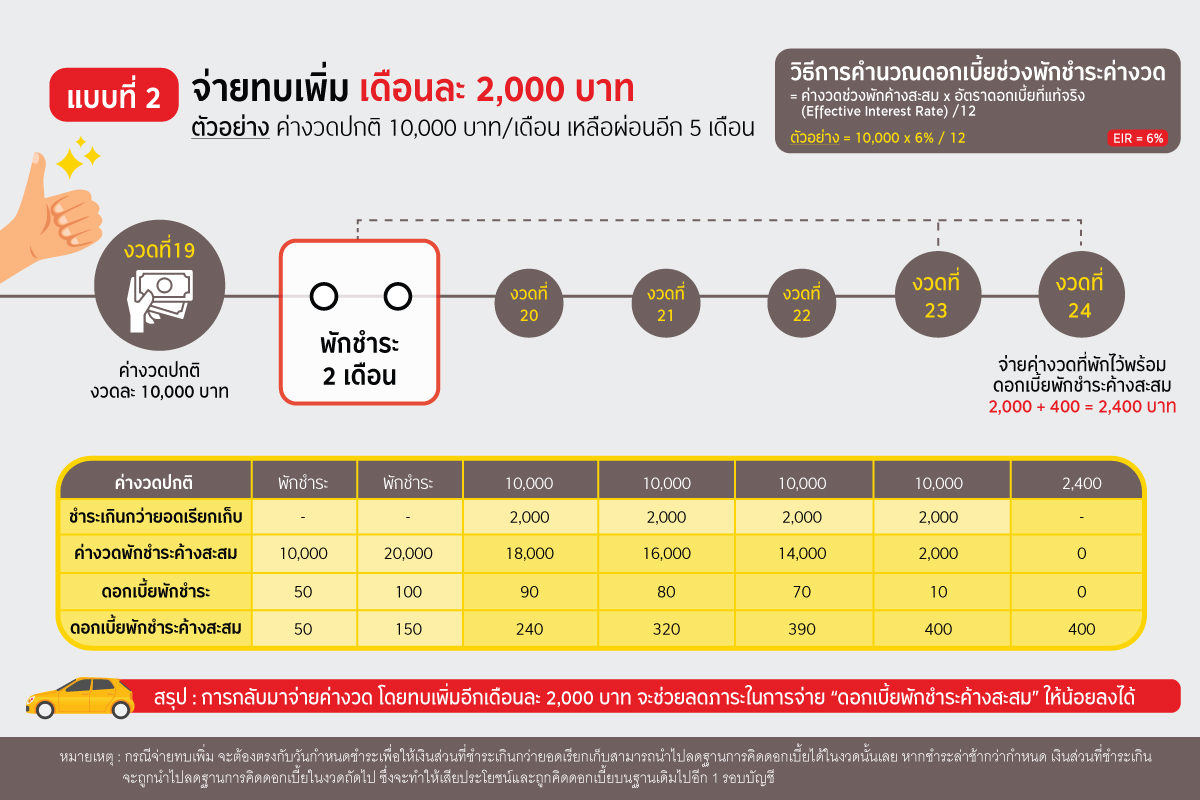
ตัวอย่าง : ค่างวดปกติงวดละ 10,000 บาท เหลือผ่อนอีก 5 เดือน พักชำระค่างวด จำนวน 2 งวด งวดละ 10,000 บาท อัตราดอกเบี้ยที่แท้จริง 6%
คำนวณดอกเบี้ยช่วงพักชำระค่างวด ได้ดังนี้
• ดอกเบี้ยพักชำระงวดที่ 1 = (10,000 x 6%) /12 = 50 บาท
• ดอกเบี้ยพักชำระงวดที่ 2 = (20,000 x 6%) /12 = 100 บาท
**รวมดอกเบี้ยพักชำระค้างสะสม = 100 + 50 = 150 บาท
คำนวณดอกเบี้ยพักชำระค้างสะสม หลังการพักชำระค่างวด ได้ดังนี้
• ดอกเบี้ยพักชำระงวดที่ 20 = (18,000 x 6%) /12 = 90 บาท
**ดอกเบี้ยพักชำระค้างสะสม = 150 + 90 = 240 บาท
• ดอกเบี้ยพักชำระงวดที่ 21 = (16,000 x 6%) /12 = 80 บาท
**ดอกเบี้ยพักชำระค้างสะสม = 240 + 80 = 320 บาท
• ดอกเบี้ยพักชำระงวดที่ 22 = (14,000 x 6%) /12 = 70 บาท
**ดอกเบี้ยพักชำระค้างสะสม = 70 + 320 = 390 บาท
• ดอกเบี้ยพักชำระงวดที่ 23 = (2,000 x 6%)/12 = 10 บาท
**ดอกเบี้ยพักชำระค้างสะสม = 10 + 390 = 400 บาท
ยอดชำระในงวดสุดท้าย = ค่างวดปกติ + ดอกเบี้ยพักชำระค้างสะสม = 2,000 + 400 = 2,400 บาท
สรุป : การกลับมาจ่ายค่างวด โดยทบเพิ่มอีกเดือนละ 2,000 บาท จะช่วยลดภาระในการจ่าย “ดอกเบี้ยพักชำระค้างสะสม” ให้น้อยลงได้
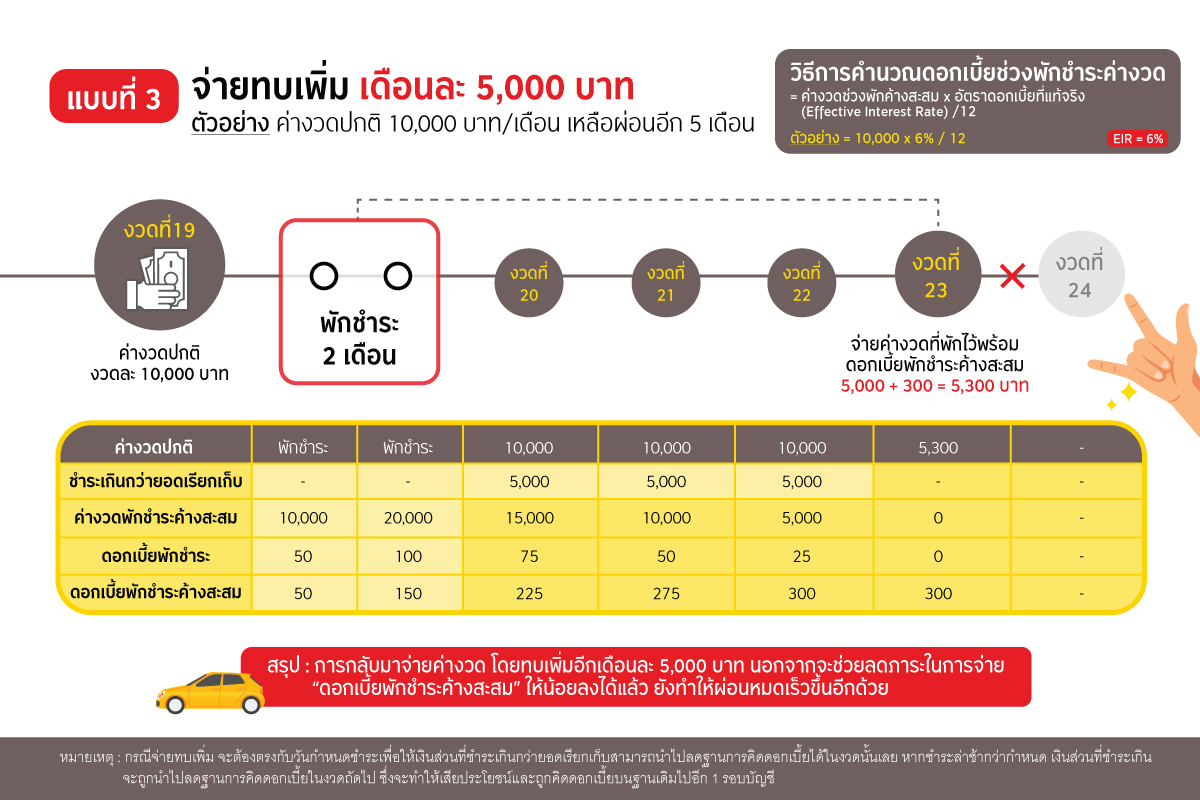
ตัวอย่าง : ค่างวดปกติงวดละ 10,000 บาท เหลือผ่อนอีก 5 เดือน พักชำระค่างวด จำนวน 2 งวด งวดละ 10,000 บาท อัตราดอกเบี้ยที่แท้จริง 6%
คำนวณดอกเบี้ยช่วงพักชำระค่างวด ได้ดังนี้
• ดอกเบี้ยพักชำระงวดที่ 1 = (10,000 x 6%) /12 = 50 บาท
• ดอกเบี้ยพักชำระงวดที่ 2 = (20,000 x 6%) /12 = 100 บาท
**รวมดอกเบี้ยพักชำระค้างสะสม = 100 + 50 = 150 บาท
คำนวณดอกเบี้ยพักชำระค้างสะสม หลังการพักชำระค่างวด ได้ดังนี้
• ดอกเบี้ยพักชำระงวดที่ 20 = (15,000 x 6%) /12 = 75 บาท
**ดอกเบี้ยพักชำระค้างสะสม = 150 + 75 = 225 บาท
• ดอกเบี้ยพักชำระงวดที่ 21 = (10,000 x 6%) /12= 50 บาท
**ดอกเบี้ยพักชำระค้างสะสม = 225 + 50 = 275 บาท
• ดอกเบี้ยพักชำระงวดที่ 22 = (5,000 x 6%) /12 = 25 บาท
**ดอกเบี้ยพักชำระค้างสะสม = 275 + 25 = 300 บาท
ยอดชำระในงวดสุดท้าย = ค่างวดปกติ + ดอกเบี้ยพักชำระค้างสะสม = 5,000 + 300 = 5,300 บาท
สรุป : การกลับมาจ่ายค่างวด โดยทบเพิ่มอีกเดือนละ 5,000 บาท นอกจากจะช่วยลดภาระในการจ่าย “ดอกเบี้ยพักชำระค้างสะสม” ให้น้อยลงได้แล้ว ยังทำให้ผ่อนหมดเร็วขึ้นอีกด้วย
ดังนั้น เมื่อพิจารณาจากตัวอย่างทั้ง 3 แบบข้างต้นแล้ว เราพอจะสรุปได้ว่า เมื่อพ้นระยะเวลาพักชำระค่างวดแล้ว หากเรายังสามารถชำระค่างวดในแต่ละเดือนได้เกินกว่ายอดที่เรียกเก็บ (ทบเพิ่ม/โปะ) มากเท่าไหร่ จะยิ่งทำให้ภาระที่เกิดจากดอกเบี้ยพักชำระค้างสะสมน้อยลงเท่านั้น เรียกว่า ยิ่ง “ทบ” มาก ยิ่งทำให้จ่ายดอกเบี้ยลดลง และค่างวดก็จะหมดไวตามไปด้วย หรือ พูดง่าย ๆ ก็คือ ขยันโปะ หมดไว สบายใจ นั่นเอง
สามารถดูรายละเอียดเพิ่มเติมได้ที่นี่ คลิก
สอบถามรายละเอียดเพิ่มเติม โทร.0-2740-7400 กด 3 หรือ 5