

ไม่ว่าจะซื้อบ้านใหม่หรือสร้างบ้านในที่ดินของตัวเอง ล้วนจำเป็นต้องใช้เงินจำนวนมาก ดังนั้นคนส่วนใหญ่จึงหาทางออกด้วยการขอสินเชื่อบ้านจากธนาคารหรือสถาบันทางการเงินเพื่อทำให้ฝันของการมีบ้านเป็นจริง
สำหรับการกู้เงินสร้างบ้านนั้นแตกต่างจากการกู้เงินซื้อบ้านอยู่พอสมควร เช่น เรื่องของการรับเงินกู้จากธนาคารที่จะถูกแบ่งจ่ายให้กับผู้กู้เป็นงวดๆ เพื่อนำไปจ่ายให้ผู้รับเหมาตามงวดงานที่ตกลงกันไว้ แทนการรับเงินก้อนใหญ่เต็มจำนวนแล้วนำจ่ายให้กับดีเวลลอปเปอร์ ตามแบบที่สินเชื่อซื้อบ้านทั่วไปปฏิบัติกัน เป็นต้น
นอกจากนี้ยังมีเอกสารประกอบที่เกี่ยวข้องกับคนหลายกลุ่มหลายหน่วยงาน และต้องเตรียมให้ครบก่อนไปขอกู้เงินสร้างบ้าน โดยวันนี้ Kaidee รวบรวมขั้นตอนและรายละเอียดสำคัญของการกู้เงินสร้างบ้านมาให้แบบ Step by Step เพื่อให้แน่ใจว่าเมื่อเราก้าวเท้าเข้าธนาคารแล้ว จะได้รับอนุมัติสินเชื่อเพื่อปลูกสร้างบ้านอย่างแน่นอน

Step 1 : เตรียมเอกสารก่อสร้างก่อนกู้เงินทำบ้าน
การก่อสร้างบ้านหรืออาคารใดๆ กฏหมายกำหนดให้เจ้าของบ้านต้องยื่นขอใบอนุญาตก่อสร้างก่อนเสมอ เพื่อให้เจ้าหน้าที่ชำนาญการตรวจสอบมาตรฐานความแข็งแรงของโครงสร้างอาคาร ระยะร่นต่างๆ เพื่อให้แน่ใจว่าเมื่อบ้านหรืออาคารสร้างเสร็จแล้วจะความปลอดภัยสำหรับผู้อยู่อาศัย เพื่อนบ้าน และชุมชนใกล้เคียง
จากนั้นธนาคารหรือสถาบันทางการเงินก็จะใช้หลักฐานการก่อสร้างเหล่านี้เป็นเอกสารอ้างอิงพิจารณาอนุมัติวงเงินกู้สร้างบ้านให้กับเราต่อไป
สำหรับเอกสารในขั้นตอนการขอใบอนุญาตสร้างที่มีผลต่อการอนุมัติสินเชื่อปลูกสร้างบ้านของธนาคารนั้นประกอบด้วย
โฉนดที่ดิน หรือ เอกสารสิทธิ์ นส.3ก
ถือเป็นเอกสารที่มีผลต่อการขอสินเชื่อไม่น้อย เพราะหากเจ้าของที่ดินในโฉนดเป็นบุคคลเดียวกับผู้ขอกู้เงินสร้างบ้านก็จะเป็นเครดิตที่น่าเชื่อถือ สะท้อนให้เห็นถึงศักยภาพในการผ่อนชำระ และมีแนวโน้มว่าธนาคารจะอนุมัติให้ง่ายกว่า
ใบอนุญาตก่อสร้าง
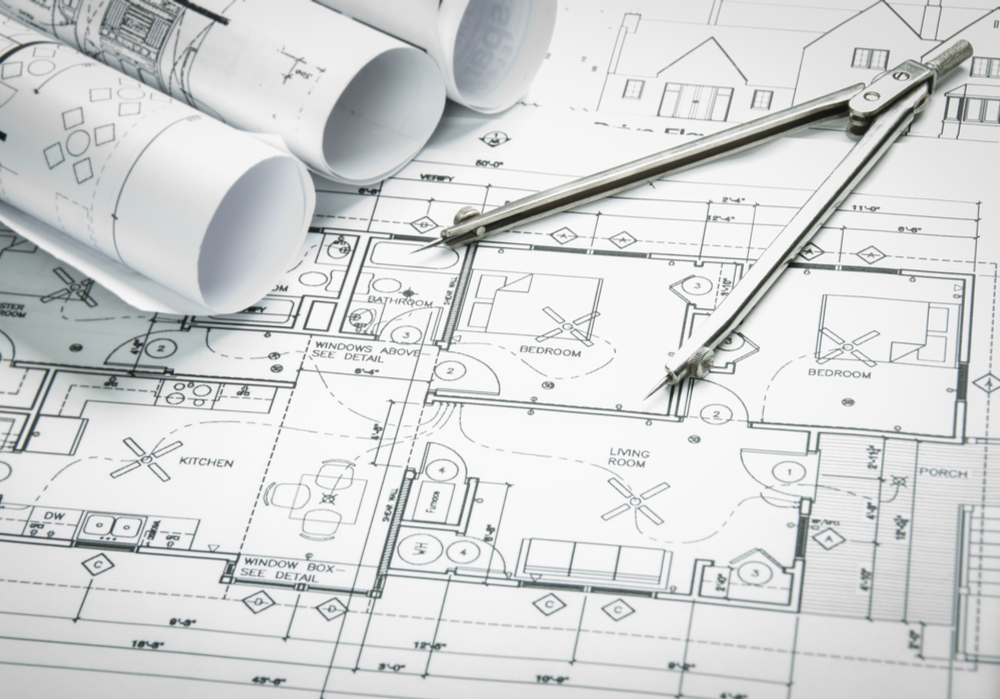
คือหลักฐานที่ใช้ยืนยันกับธนาคารว่าการก่อสร้างบ้านนั้นได้รับอนุญาตถูกต้องตามกฏหมายแล้ว และผู้กู้มีวัตถุประสงค์ที่ชัดเจนว่าขอกู้เงินสร้างบ้านจริงๆ ไม่ได้แอบอ้างเพื่อใช้ในการอื่น นอกจากนี้ในเอกสารประกอบการขอใบอนุญาตก่อสร้างยังปรากฏแบบก่อสร้าง (แบบพิมพ์เขียว) และเอกสารประมาณราคาก่อสร้าง (BOQ) ซึ่งธนาคารจะเอาไว้ดูเพื่อสรุปเป็นวงเงินกู้สร้างบ้านที่เหมาะสมอีกด้วย
สัญญาว่าจ้างรับเหมาก่อสร้าง
เนื่องจากการให้สินเชื่อของธนาคารเพื่อการปลูกสร้างบ้านจะให้เงินแก่ผู้กู้เป็นงวดตามความคืบหน้าของการก่อสร้างบ้าน ดังนั้นสิ่งที่แสดงหลักฐานงวดงานได้ก็คือหนังสือสัญญาว่าจ้างระหว่างผู้กู้และผู้รับเหมาก่อสร้าง ซึ่งจะแสดงลำดับการปลูกสร้างบ้านตั้งแต่ต้นจนจบ พร้อมระบุเงื่อนไขการเบิกเงินเป็นรอบๆ ทั้งนี้ธนาคารยังจะพิจารณาความน่าเชื่อถือของผู้รับเหมาด้วย ยิ่งบริษัทรับเหมามีความน่าเชื่อถือมากเท่าไร โอกาสพิจารณาอนุมัติสินเชื่อก็มากขึ้นเท่านั้น
Step 2 : เงินสำรองที่ต้องมีก่อนกู้เงินสร้างบ้าน
โดยปกติธนาคารจะส่งเจ้าหน้าที่มาประเมินที่ไซต์ก่อสร้างว่าดำเนินการอะไรไปแล้วบ้าง หรือมีความคืบหน้าอย่างไร จากนั้นจึงกลับไปพิจารณาอนุมัติวงเงินสินเชื่อให้กับผู้กู้ซึ่งอาจกินระยะเวลาช่วงหนึ่ง ดังนั้นเราจึงควรมีเงินสดติดตัวราว 20-30% ของมูลค่าบ้านที่จะก่อสร้างเพื่อสำรองจ่ายในงานที่จำเป็นล่วงหน้า เช่น ค่าถมดินปรับพื้นที่ ค่าสร้างแคมป์คนงาน เป็นต้น
รวมถึงค่าใช้จ่ายที่เกิดขึ้นขณะยื่นกู้เงินสร้างบ้าน เช่น ค่าสำรวจและประเมิน ค่าจดจำนอง (1% ของวงเงินกู้) ค่าอากรสแตมป์ (0.05% ของวงเงินสินเชื่อ สูงสุดไม่เกิน 10,000 บาท) ค่าธรรมเนียมดำเนินการ ตลอดจนค่าตกแต่งเพิ่มเติม และค่าใช้จ่ายที่มองไม่เห็นบางส่วน
Step 3 : ไปธนาคารเพื่อยื่นกู้เงินสร้างบ้าน
การกู้เงินสร้างบ้าน (กรณีที่ดินปลอดภาระ) ธนาคารส่วนใหญ่กำหนดวงเงินกู้ให้ไม่เกิน 100% ของราคาค่าก่อสร้างบ้านที่ปรากฏในสัญญาว่าจ้าง โดยมีระยะผ่อนชำระตั้งแต่ 3 ปี 6 เดือน จนถึง 40 ปี* (เฉพาะบางธนาคาร) พร้อมอัตราดอกเบี้ยที่แตกต่างกันไปตามแต่ละธนาคาร ดังนั้นผู้กู้จึงควรนำเงื่อนไขของธนาคาร 2-3 แห่งมาเปรียบเทียบเพื่อให้การสร้างบ้านสำเร็จลุล่วงโดยที่ไม่สร้างภาระทางการเงินในอนาคตมากจนเกินไป
เอกสารประกอบการยื่นขอกู้เงินสร้างบ้าน มีดังนี้
เอกสารส่วนบุคคล
- บัตรประจำตัวประชาชน / บัตรข้าราชการ / บัตรรัฐวิสาหกิจ
- สำเนาทะเบียนสมรส / ใบหย่า / ใบมรณะบัตร (ถ้ามี)
- สำเนาใบเปลี่ยนชื่อ – สกุล (ถ้ามี)
- สำเนาบัตรประจำตัวประชาชนคู่สมรส (ถ้ามี)
เอกสารทางการเงิน
พนักงานประจำ
- ใบรับรองเงินเดือน
- สลิปเงินเดือนหรือหลักฐานการรับเงินเดือนย้อนหลัง 3 เดือน
- สำเนาบัญชีเงินฝากย้อนหลัง 6 เดือน
ผู้มีธุรกิจส่วนตัว
- เอกสารการเดินบัญชีย้อนหลัง 6 เดือน (บัญชีส่วนตัว, บัญชีกิจการ)
- ภาพถ่ายกิจการ 4-5 ภาพ และแผนที่ตั้งกิจการโดยสังเขป
- สำเนาทะเบียนการค้า, หนังสือรับรองการจดทะเบียนนิติบุคคล พร้อมบัญชีรายชื่อผู้ถือหุ้น
- หลักฐานการนำภาษีย้อนหลัง 1 ปี (ภงด.) บันทึกรายรับ-รายจ่าย, ใบเสร็จซื้อ-ใบเสร็จขายสินค้า
ผู้มีอาชีพอิสระ
- เอกสารการเดินบัญชีย้อนหลัง 6 เดือน
- ใบอนุญาตประกอบวิชาชีพ (แพทย์, วิศวกร, ทนายความ, สถาปนิก)
เอกสารหลักประกัน
- สำเนาโฉนดที่ดิน / นส.3ก ทุกหน้า (กรณีขอสินเชื่อปลูกสร้างบ้านบนที่ดินปลอดภาระของตนเอง)
- หลักฐานการยื่นขอใบอนุญาตปลูกสร้าง / สำเนาใบอนุญาตปลูกสร้าง
- แบบก่อสร้างที่ได้รับอนุญาต และรายการวัสดุ (BOQ)
- สัญญาว่าจ้างก่อสร้าง
Step 4 : เบิกเงินและผ่อนคืนเงินกู้สร้างบ้าน
อย่างที่กล่าวไปข้างต้นว่าเมื่อธนาคารอนุมัติสินเชื่อให้เรียบร้อยแล้วจะมีการจ่ายเงินให้กับผู้กู้เป็นงวด ดังนั้นเมื่อผู้รับเหมาทำงานเสร็จตามขั้นตอนที่ระบุในสัญญา ผู้กู้จะต้องแจ้งให้ธนาคารทราบเพื่อส่งเจ้าหน้าที่เข้าเช็คความเรียบร้อยของไซต์ก่อสร้าง จากนั้นธนาคารจะโอนเงินเข้าบัญชีผู้กู้เพื่อนำจ่ายให้กับผู้รับเหมาต่อไป (ในการประเมินตรวจรับงานของเจ้าหน้าที่ธนาคารจะมีค่าดำเนินการทุกครั้ง จนกระทั่งบ้านสร้างเสร็จ)
ภายหลังจากผู้กู้รับเงินงวดแรกแล้ว การผ่อนชำระคืนจะเริ่มต้นในเดือนถัดไปทันที โดยจำนวนเงินที่ต้องผ่อนชำระนั้นคำนวนจากยอดเงินกู้สร้างบ้านทั้งหมดพร้อมดอกเบี้ย หารเฉลี่ยรายเดือนตามจำนวนปีที่ขอกู้
สรุปการกู้เงินสร้างบ้านบนที่ดินของตัวเอง
จะเห็นได้ว่าการกู้เงินสร้างบ้านนั้นมีรายละเอียดที่ต้องบริหารจัดการกันพอสมควร เริ่มตั้งแต่ขั้นตอนเตรียมการก่อสร้างที่ต้องมีทั้งที่ดิน แบบแปลนบ้าน ผู้รับเหมา และใบอนุญาตก่อสร้าง การเตรียมเงินสำรองจ่ายล่วงหน้า ไปจนถึงช่วงยื่นขอสินเชื่อกับธนาคาร การเบิกเงินกู้ และผ่อนชำระรายเดือน ซึ่งผู้ขอกู้เงินสร้างบ้านจำเป็นต้องดำเนินการทุกขั้นตอน เพื่อท้ายที่สุดแล้วจะได้มีเงินเพียงพอสำหรับการก่อร่างสร้างบ้านในฝันให้เป็นความจริงนั่นเอง